COZUCHIの元本割れはある?実績・仕組み・投資前の確認点
COZUCHIは公式発表の範囲では運用終了ファンドで元本毀損の報告がない一方、過去実績は未来を保証するものではなく、案件ごとの条件次第で元本が毀損する可能性があります。以降で、投資判断に必要な具体的な確認点と万一の対応の要点を示します。
- 公式実績の確認方法(正常償還率・運用終了件数と確認日)
- 案件ごとの劣後出資比率(%)や具体的な資金構成をどこで確認するか
- 元本割れが起きる具体的シナリオ(想定売却価格の下落や何%の損失で優先出資に影響するか)の読み方
- 償還遅延や過去トラブルの事例、通知を受けたときの実務的な対応手順
- 運営会社破綻時の法的・実務的なリスクと、契約書面で必ず押さえるべき項目
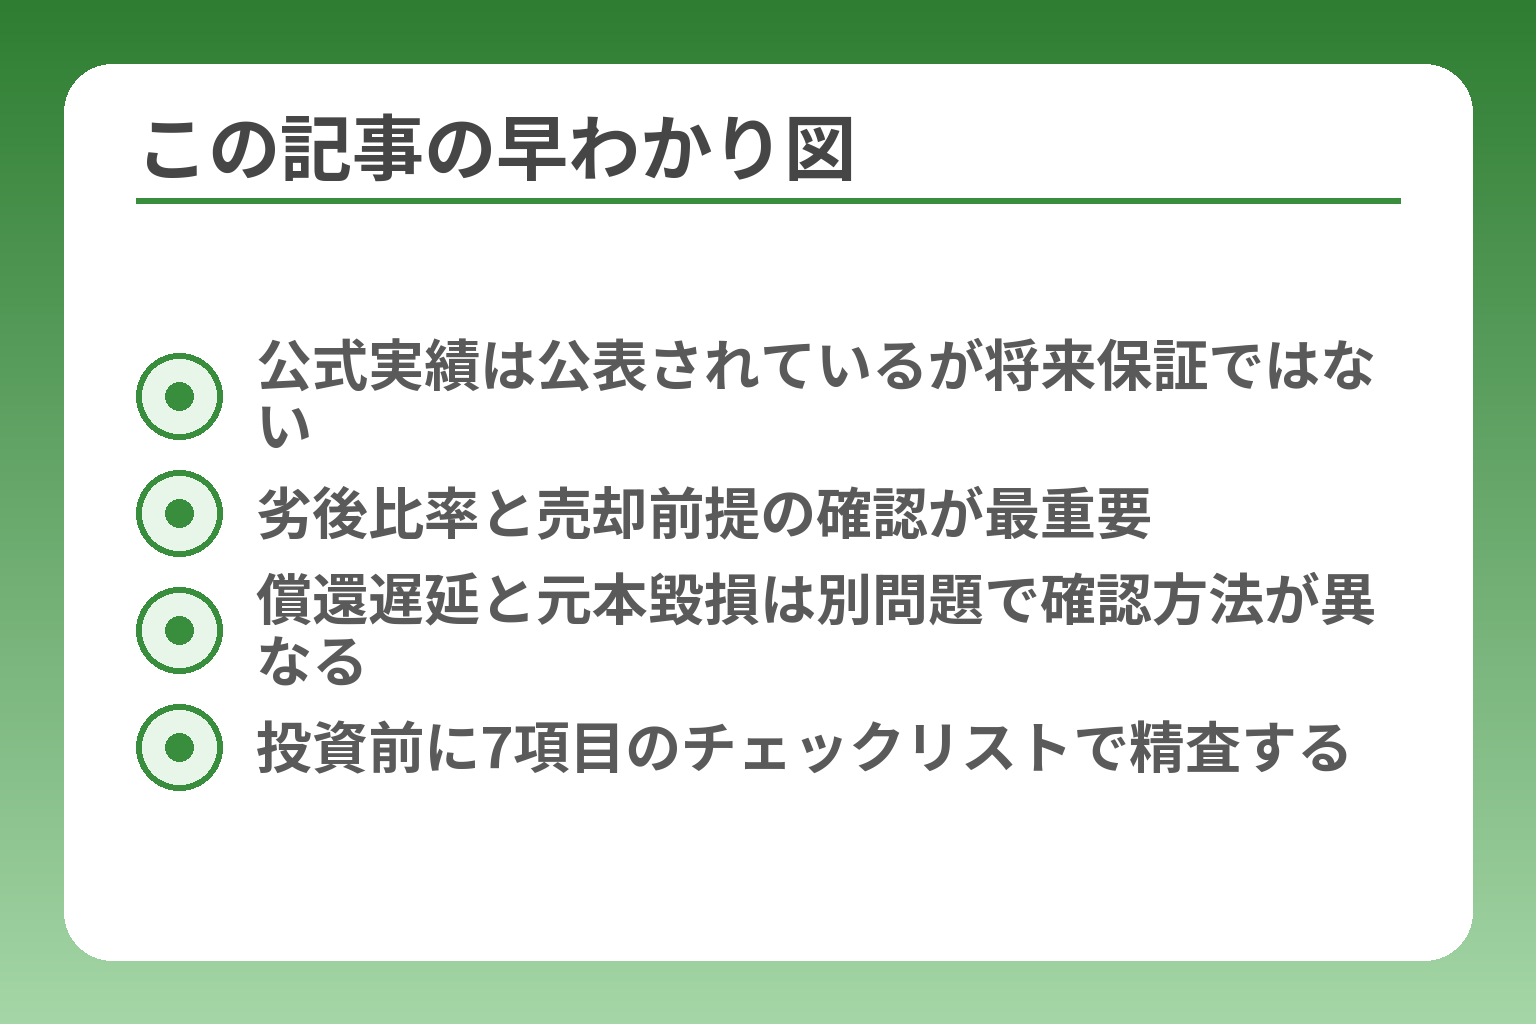
- 公式実績は公表されているが将来保証ではない
- 劣後比率と売却前提の確認が最重要
- 償還遅延と元本毀損は別問題で確認方法が異なる
- 投資前に7項目のチェックリストで精査する
COZUCHIで元本割れはある?まず結論と公式実績を確認
公式発表の範囲では運用終了ファンドで元本毀損の報告はなく、公開されている実績は投資家保護の設計を示していますが、過去実績は将来の元本保証ではありません。
- 公式の正常償還率や累計募集額は必ず「更新日付き」で確認すること
- 「元本毀損がない」事実はリスクがゼロを意味せず、案件ごとの劣後比率や売却前提を必ず確認すること
- 償還遅延と元本毀損は別問題なので、通知・運用報告書の中身を実務的に確認する習慣を持つこと
COZUCHIの公式ページはサービス実績として総ファンド数や累計投資額、正常償還率を公表しており、サイトの表記(例:総ファンド数148件/累計投資額約1,413億円、正常償還率100%)といった数値は確認日付きで参照できます。出典:COZUCHI 公式サイト
公式発表では運用終了ファンドの元本毀損は確認されていません
COZUCHIや運営会社によるプレスや報告では、運用終了したファンドにおいて「元本毀損が発生していない」という実績が複数回示されています。たとえば運営会社のプレスリリースでは、一定時点での運用終了件数と累計金額を挙げ、元本毀損が確認されていないことを報告しています。
公式の数値は「いつ時点のものか」を必ず確認することが判断基準になります。実績が古い場合、直近の市場変動や案件の増減で状況が変わっている可能性があるため、掲載日や更新日を確認してから判断してください。出典:LAETOLI(AtPress)
過去に元本割れがないことは将来の元本保証ではありません
過去の実績が良好でも、市況変化や大規模な想定外支出が起きれば元本に影響が出る可能性があります。特に売却益を主要な収益源とする短期ファンドは、予定どおりに高値で売却できなければ想定利回りが下振れし、最悪では元本に到達しないことも起こりえます。
ここでの判断基準は「劣後出資でどれだけの損失を吸収できるか」と「想定売却価格の根拠」です。劣後比率が高ければ小さな価格下落は耐えられますが、比率だけで安心するのは危険です。実際の案件資料や第三者の分析を併せて検討することが重要です。出典:HEDGE GUIDE
(具体例)仮に優先出資が1億円、劣後出資が1,000万円=劣後比率約9%の案件で、物件の売却価格が10%以上下落すると劣後部分を超えて優先出資に影響する可能性がある――このような単純モデルで、自分の許容損失を試算してみてください。
元本割れと償還遅延は分けて考える必要があります
償還が遅れることは資金が戻らない期間が長くなる問題であり、必ずしも元本が毀損したことを意味しません。一方で遅延が長引き、売却が不利な条件で行われると最終的に元本毀損につながることもあるため、両者を区別して状況を追う必要があります。
償還案内や運用報告書の「理由」と「今後のスケジュール」を確認し、説明が十分でない場合は具体的な根拠(売却交渉中の相手、見積もり、入居率データ)を求めることが投資家の初動です。通知に書かれた理由だけで納得できない場合は、問い合わせや書面請求で情報を補強してください。出典:COZUCHI ヘルプ(配当・償還FAQ)
実績は公式の運用終了件数と更新日で確認します
公表されている件数や累計金額は、報告日によって差が出ます。複数の第三者記事やプレスリリースが古い数字を引用していることもあるため、公式のファンド一覧や四半期レポート、プレスリリースの更新日を見て最新値を参照するのが確実です。
第三者メディアも参考にはなりますが、最終的には公式資料(ファンドの運用報告書や運用終了の公表)で「いつ時点」の情報かを確認してください。出典:TRILL(運用実績報道例)
以上を踏まえ、公式実績の数字を日付つきで押さえたうえで、各案件の劣後比率や売却前提、運用報告書の中身を順に点検することが重要です。
COZUCHIで元本割れが起きる仕組みと主なリスク
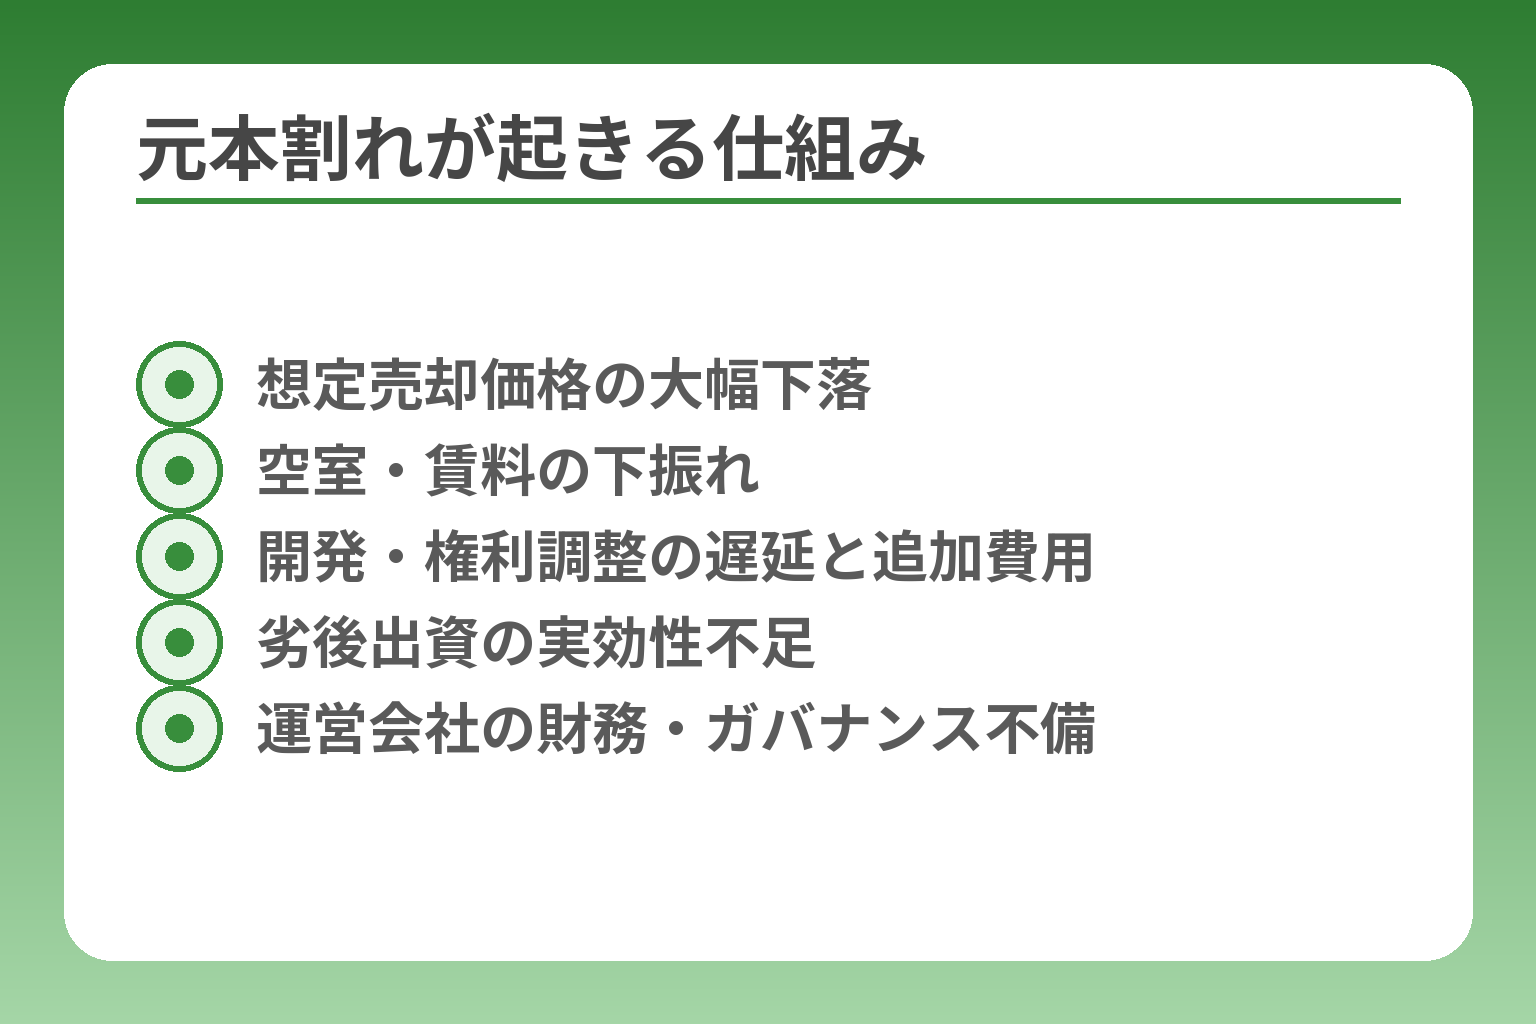
- 想定売却価格の大幅下落
- 空室・賃料の下振れ
- 開発・権利調整の遅延と追加費用
- 劣後出資の実効性不足
- 運営会社の財務・ガバナンス不備
短期ファンドで売却益を主に想定する案件や、想定より賃料が下がる・運営会社に問題が生じると、劣後出資の範囲を超えて優先出資に損失が波及する可能性があるため、案件ごとの資金構成と出口戦略を必ず確認する必要があります。
- 劣後比率と想定売却価格の根拠を照らし合わせる
- 入居率・賃料前提・修繕費の見積もりを実務的にチェックする
- 運営会社の出資・財務・出口(売却先)を文書で確認し、不足なら質問する
物件を想定より安く売ると出資金に影響するおそれがあります
売却価格が想定を下回ると、売却益に依存する案件は分配の原資が減り、最終的に元本毀損につながることがあります。
理由は単純で、短期ファンドの多くは買い取り・リノベや再販で差益を狙うため、売却時の市場価格が想定を下回れば収支が悪化します。判断基準は「想定売却価格の根拠(買い手候補の有無・査定や類似取引)」が明確かどうかです。根拠が薄い場合は想定が楽観的すぎる可能性が高いので注意してください。
具体的な回避策は次の通りです。募集資料に買い手候補や査定資料、周辺の売買事例が記載されているかを確認し、記載が不足している場合は運営へ書面で根拠提示を求めること。想定がわからないまま投資するのは避けるべきです。分析事例として、第三者の検証ではCOZUCHIの一部短期案件で想定利回りを上回る実績が出ている一方、売却前提のリスクを指摘する声もあります。出典:HEDGE GUIDE
空室や賃料の下落は分配金の原資を減らす要因です
賃料収入を主な収益源とする案件では、入居率や賃料の想定が実現しなければ予定の分配が出ないことがあり得ます。
チェックすべきは入居率の推移、想定賃料と現在の相場差、既存の賃貸借契約の有無と期間です。失敗しがちな点は「募集資料の単年想定のみを鵜呑みにする」ことです。繁忙期・閑散期や直近の空室率の変動を確認し、想定が現実的かを判断してください。
落とし穴の例としては、地方物件での入居ターゲットが限定的な場合や、築年数が古く修繕費が見積もられていないケースがあります。回避策は募集資料の賃貸需要データと修繕計画を確認し、不明点があれば運営に具体的数値(過去の入居率、募集広告の反応等)を求めることです。
開発・権利調整の遅れは運用期間の延長につながります
開発案件や権利関係の整理が前提のファンドは、スケジュール遅延や予想外のコスト増で収支が悪化しやすく、延長が長期化すると最終的に売却タイミングが悪化して元本に影響することがあります。
判断基準は「契約書や募集要項に延長条件と追加費用の負担先が明示されているか」です。延長時の利回り扱いや追加の劣後出資、借入の有無と条件が不明確だと、投資家にとって予測不能なリスクが残ります。具体的な落とし穴は『延長が発生した際に運営が追加の劣後出資を行う旨が曖昧』な案件です。
回避策としては、募集段階で延長のルール(最大延長期間、延長時の収支シミュレーション、追加出資の有無)を確認し、契約書で明文化されているかを確認してください。運営実績の記載は参考になりますが、個別案件の契約条件が最優先です。運営会社の公表実績は一定の安心材料になりますが、各案件の条項で判断することが必要です。出典:LAETOLI(プレスリリース)
運営会社の財務や事業継続も投資判断の対象です
優先劣後構造は投資家保護の仕組みですが、運営会社の資金繰りやガバナンスに問題があれば、劣後出資が十分に機能しない場面も想定されます。
まず確認すべきは運営会社の出資比率(劣後比率)、許認可、過去の開示姿勢です。チェック項目は「劣後比率(%)」「劣後出資の実行が契約上明記されているか」「運営会社の財務情報や開示履歴」が揃っているかどうかです。劣後比率が高くても、運営会社自身が資金的に脆弱なら実効性は低下します。
落とし穴として、募集資料に劣後比率は書かれていても劣後出資の資金源(現金か融資か)が明確でないケースがあります。回避策は、募集資料や約款で劣後出資の性質を確認し、不明点は運営に書面で照会することです。優先劣後の仕組みや注意点については運営のヘルプにも説明があるため、条文と実務で齟齬がないかをチェックしてください。出典:COZUCHI ヘルプ(優先劣後の解説)
以上の観点を踏まえ、各案件の募集資料・契約約款・運用報告書を順に照らし合わせて、劣後比率や売却根拠、入居想定、延長ルール、運営会社の開示姿勢を確認するとリスクの輪郭が見えてきます。
優先劣後構造はどこまで元本割れを防げるのか
優先劣後構造は投資家の優先出資を保護する設計であり、劣後出資が十分にある限り小~中程度の損失は優先出資に波及しにくいが、劣後の範囲を超える損失や劣後の実効性が乏しい場合には優先出資も毀損する可能性があるため、構造そのものを過信してはいけません。
- 優先→劣後の順で損失を吸収する点を前提に、劣後比率と劣後出資の実行形態をセットで見る
- 劣後比率だけでなく、劣後出資が現金なのか借入保証なのかを確認する
- 運営実績は参考になるが、個別案件の約款・運用報告書で条項を必ず照合する
優先・劣後の基本的な動きと、その限界
優先劣後とは、投資家の「優先出資」による分配・償還を優先し、事業者の「劣後出資」が先に損失を吸収する設計です。
この仕組み自体は不動産の証券化やクラウドファンディングで広く使われるリスク配分の手法で、優先側の安全性を高める働きがあります。出典:大和証券 用語集(優先劣後構造)
ただし限界も明確で、劣後出資が「先に」毀損されるだけであり、劣後の額を超える損失が発生すれば結局優先出資にも損失が及びます。さらに、劣後出資が名目上あるものの実際の資金供給が曖昧(将来の拠出義務や融資に依存)だと、想定どおりに損失吸収が行われないリスクがあります。
劣後比率の読み方と判断基準(数値モデルの使い方)
劣後比率が高いほど優先出資の緩衝は大きくなるが、安全ラインは一律には設定できないため、想定売却価格・想定コストと合わせてシミュレーションすることが判断の軸になります。
判断基準は「劣後比率+劣後出資の実行形態+売却時の価格下落幅」をセットで評価することです。例えば優先出資1億円、劣後出資1,000万円(劣後比率約9%)の案件で売却価格が10%下落すれば劣後を超えて優先側に影響する単純モデルが成り立ちます。数値モデルは以下の順で試算してください:募集時の想定売却価格→想定売却コスト→想定分配原資→劣後で吸収できる上限。
落とし穴は劣後比率だけを見て安心することです。劣後が「現金で既に支払われている」場合と「将来拠出予定」では意味合いが大きく異なります。回避策として、募集資料・約款に「劣後出資の払込み時期・資金源」が明記されているかを必ず確認してください。
よくある落とし穴:劣後はあるが“実効性”が乏しい場合
募集資料に劣後比率が記載されていても、その劣後が実効的でないケースが問題になります。
具体的な落とし穴は次の通りです。劣後出資が運営会社の将来の債務として記載されているが現時点で現金化されていない、あるいは劣後が外部融資に依存しておりその融資が担保や別の債務と優先順位で争う可能性がある場合です。こうした状況では、名目上の劣後比率が高くても実際に損失吸収に回らない恐れがあります。
回避策は運営側へ質問して「劣後出資の資金原資は何か」「既に払込済みか」「将来払込の場合その契約はどのようになっているか」を文書で確認することです。また、運営会社の過去の実績や開示姿勢も合わせて評価してください。運営会社が実績として元本毀損ゼロを示している場合でも、それは参考情報であり個別案件の条項が優先されます。出典:LAETOLI(プレスリリース)
実務で見るべき項目:募集資料・約款で必ずチェックすること
最終的な判断は書面で可能な限り明確な裏取りを行うことです。
- 劣後比率(%)と劣後金額:優先出資に対する割合を数値で確認する
- 劣後出資の払込み時期・資金源:既払込か将来拠出か、現金か借入かを確認する
- 売却想定の根拠:買い手候補、過去類似取引、鑑定値の有無を確認する
- 延長時の扱い:延長ルールと延長中の分配・費用負担の明記があるか
- 運営会社の責務:劣後出資の履行義務がどのように規定されているか
こうした点をチェックリスト化して案件ごとに当てはめることで、優先劣後構造の「見かけ上の安心」と実効性の差を明確にできます。次に見るべきは、償還遅延や運営トラブルが発生したときの実務的な対応と書面上の救済条項です。
元本割れを避けるために案件ごとに見る7項目
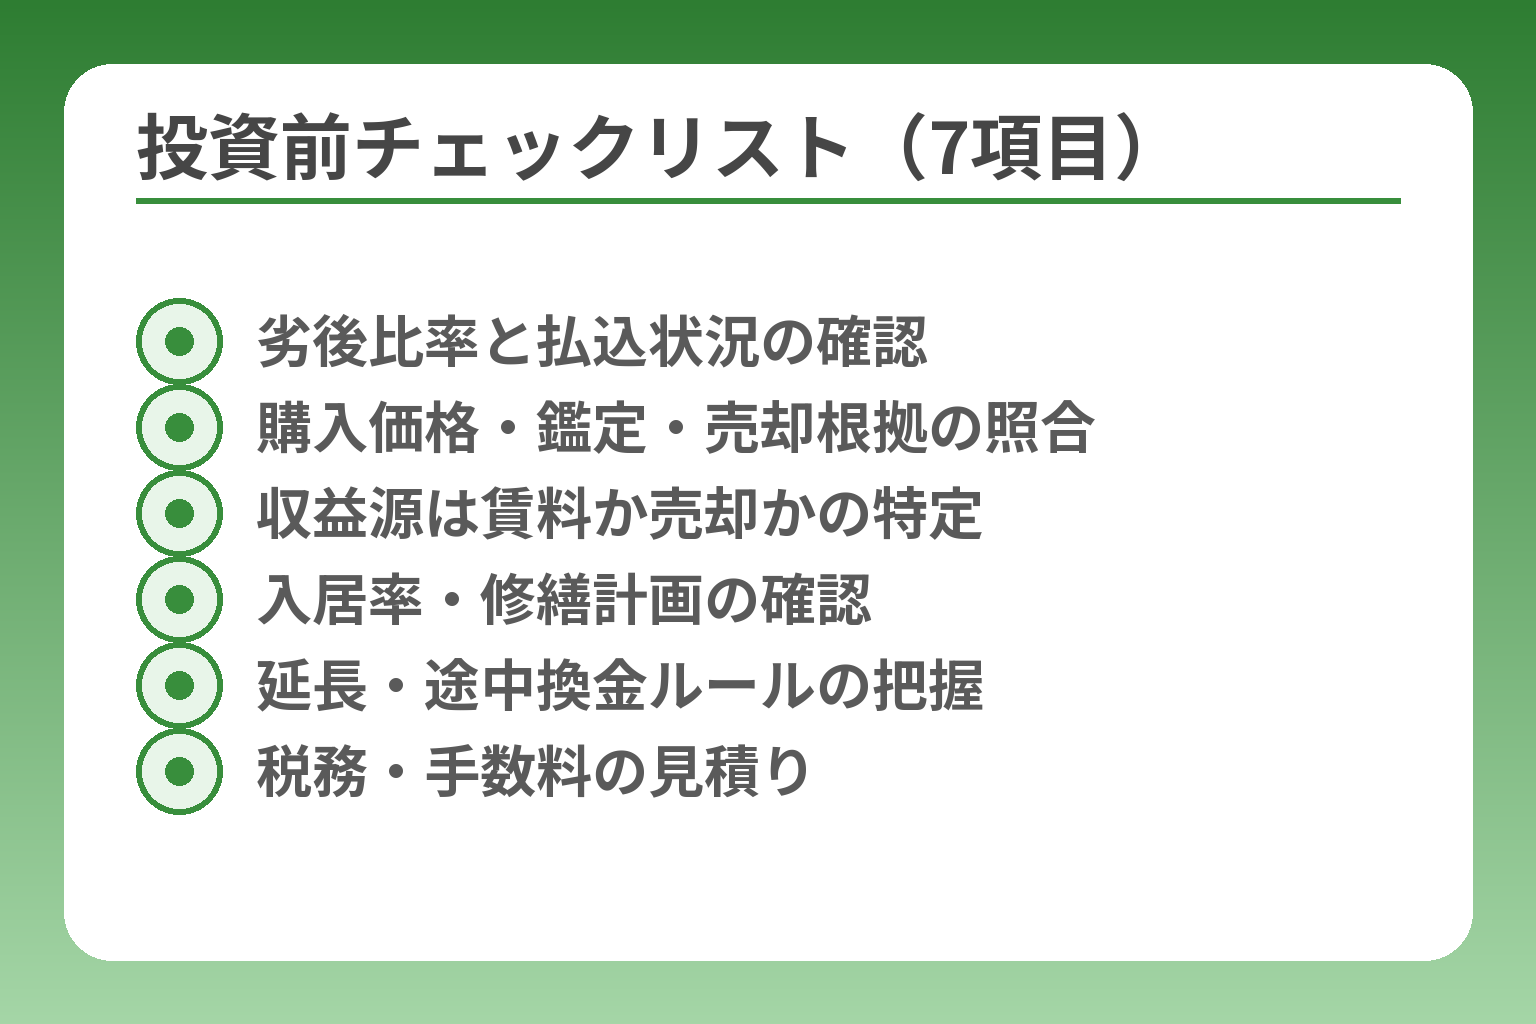
- 劣後比率と払込状況の確認
- 購入価格・鑑定・売却根拠の照合
- 収益源は賃料か売却かの特定
- 入居率・修繕計画の確認
- 延長・途中換金ルールの把握
- 税務・手数料の見積り
優先劣後の有無だけで安心せず、募集資料と約款で「劣後比率・劣後の実行形態・売却根拠・収益前提・延長ルール・運営会社の責務・資金回収フロー」を一つずつ確認することが元本毀損リスクを抑える最も確実な方法です。
- 劣後比率と劣後出資の払込状況を必ず照合する
- 想定売却価格の根拠と買い手候補を数値で確認する
- 収益源(賃料/売却)ごとに必要なチェック項目を分けて評価する
運営会社が公表する正常償還実績は参考になりますが、個別案件の条件(劣後の実効性や売却前提の根拠)が判断の決め手になります。出典:LAETOLI(プレスリリース)
劣後出資比率と優先出資額を確認する
要点は、劣後比率が高くても「払込済みの現金」か「将来拠出の約束」かで実効性が変わる点です。
判断基準としては、募集要項・約款で「劣後出資の金額(%)」「劣後出資が既に入金されているか」「将来拠出の場合は契約で強制力があるか」を確認してください。劣後比率だけでは不十分で、劣後出資が即時に損失吸収に回せる現金であるかを必ず確認することが回避策になります。
具体例:優先出資1億円に対し劣後が1,000万円(約9%)と記載されていても、劣後が「将来の払込み予定」で、かつその担保がない場合は想定ショック(例:売却価格10%下落)で優先側が被る損失を吸収できない可能性があります。こうした懸念がある場合は、運営に「払込証明」や「劣後資金の原資」を文書で求め、明確化されない限り投資を控えるのが安全です。出典:COZUCHI ヘルプ(優先劣後の説明)
購入価格・評価額・想定売却価格の根拠を見る
要点は、想定売却価格が「誰に」「どのように」売る想定なのかが資料で裏付けられているかどうかです。
判断基準は、①鑑定評価や第三者査定の有無、②周辺の類似取引事例、③具体的な買い手候補(事前合意や優先交渉権など)の提示です。想定が根拠薄弱で、売却先未検討のまま高利回りを謳う案件はリスクが高いことが多いため、根拠が不十分なら想定下落シナリオ(-5%、-10%、-20%)での回収見込みを自分で試算してみてください。
落とし穴の例として、地方の希少用途物件で想定買い手が限定されるケースがあります。回避策は募集資料にある根拠で納得できない場合、運営に類似取引の詳細や鑑定書の写しを求め、回答が得られない場合は応募を見送ることです。出典:HEDGE GUIDE(事例分析)
収益源が賃料か売却益かで見るべき項目を分ける
賃料収入重視案件は「入居状況と賃料想定」、売却重視案件は「売却スキームと買い手候補」を重点的に確認します。
賃料案件では入居率の履歴、既存の賃貸借契約(期間・解約条項)、想定修繕費や稼働対策が資料にあるかをチェックしてください。売却案件では売却予定時期、売却先の候補や既存のオファー、売却に伴う諸経費の見積りが重要です。誤りやすいのは「両方の収益源を曖昧にしたまま高利回りを示す案件」に投資することです。
回避策としては、賃料案件であれば過去1〜3年の入居率と賃料推移を要求し、売却案件であれば売却先候補や鑑定書を求めること。どちらの場合も想定が実現しない場合の分配シミュレーションを自分で作っておくと判断がぶれません。
運用期間・延長条件・途中換金の条件を確認する
要点は、運用期間の延長が発生した際の分配扱いや費用負担が契約で明確かどうかです。
判断基準は、募集要項に「延長条項」「延長時の利回り修正」「延長中の管理費や追加コストの負担先」が明記されているかを確認することです。延長ルールが曖昧だと長期化で売却環境が悪化した際のリスクが増します。契約に延長時の具体的処理がない案件は、予期せぬ長期拘束と損失リスクを招くので避けるのが無難です。
具体的な回避策としては、最大延長期間の上限、延長時の分配ルール、運営側の説明責任(定期報告の頻度や内容)を契約で確認し、疑問点は書面回答をもらって保管しておくことです。
以上の点を案件ごとにチェックリスト化し、数値での試算と書面での裏取りを行えば、優先劣後構造の名目上の安心と実効性の差を埋めることができ、より現実的なリスク判断が可能になります。
償還が遅れたらどうする?運用報告書と対応の見方
償還が予定より遅れた場合でも、それが直ちに元本毀損を意味するわけではないが、通知内容と運用報告書の中身を速やかに確認し、売却交渉や資金繰りの具体的根拠が示されない場合は早めに所定の問い合わせや書面請求を行うことが必要です。
- 通知の「理由」と「今後のスケジュール」をまず数値で把握する
- 運用報告書で売却候補・入居状況・資金残高を照合する
- 問い合わせ時はファンド名・出資口数・確認したい項目を整理して文書で回答を得る
償還予定日は運用開始時点での予定として示され、事業の進捗や売却条件等により変更される可能性があると公式に明記されています。出典:COZUCHI ヘルプ(配当・償還FAQ)
予定日の変更は元本割れと同じではありません
予定日の変更は資金返還のタイミングの問題で、まずは「なぜ」遅れるのかを示す根拠(売却交渉、権利処理、工事遅延など)を確認することが重要です。
判断の第一歩は、運営が提示する遅延理由が具体的な証拠(見積書、交渉相手名、入居率データ等)を伴っているかどうかです。根拠が示されている場合はその内容を時系列でメモし、示されていない場合は書面での提示を求めてください。なお、分配金や償還の支払予定日は運用終了メールや運用報告書に記載されるため、まずはこれらの公式通知を確認しましょう。出典:COZUCHI ヘルプ(分配金の支払時期)
運用報告書では売却活動と資金の状況を確認する
運用報告書は償還遅延時の主要な一次情報で、売却交渉の進捗、入居率、賃料収入、修繕・改修の支出、口座残高や追加借入の有無を順に確認してください。
具体的には(1)売却候補先や提示価格の有無、(2)直近の賃料と入居率の推移、(3)未払金や追加コストの見込み、(4)資金移動の履歴が明記されているかをチェックします。運用報告書に売却先の具体名や見積額がない場合は、実際に売却交渉が始まっていない可能性があるため、その点を運営に照会してください。四半期レポート等で過去の処理例や数値を参照すると現状の説明と照らし合わせやすくなります。出典:COZUCHI 四半期レポート(PDF)
問い合わせ前にファンド名と通知内容を整理する
問い合わせ時は「誰が」「どのメールで」「いくつ保有しているか」を短く整理し、確認したい点を箇条書きにして伝えると応答が得やすくなります。
準備する項目は、①ファンド名と号数、②出資口数・出資日、③受け取った通知(スクリーンショット可)、④自分が知りたい具体事項(売却候補の有無、想定スケジュール、追加費用見込み、劣後出資の状況)です。問い合わせはできればメールやマイページの問い合わせ履歴で行い、口頭だけで済ませず書面での回答を得ることが後の証拠になります。また、途中換金や買取申込の案内がある場合はその影響を事前に把握しておきましょう。出典:COZUCHI ヘルプ(換金申請・買取申込)
出資後も公式のお知らせを定期的に確認する習慣をつける
日常的にマイページと登録メールを確認し、運用報告書や運用終了メールを見落とさない体制を作ることが、遅延時に適切に対応するための基礎になります。
具体的な運用は進捗に応じて報告されることが多いため、配信設定を見直して重要通知を受け取れる状態にしておき、報告のたびに前回報告との差分(売却状況、資金残高の変化、追加費用の発生)をチェックする癖をつけてください。運営による四半期レポートやNEWS配信も確認し、疑問点は時系列で整理して問い合わせると回答が得やすくなります。出典:COZUCHI ヘルプ(償還・分配カテゴリ)
上記の確認と書面でのやり取りを習慣化すれば、償還遅延時に不確実性を減らし、元本毀損のリスクが高まる局面で早めに対応策(追加情報取得・法的助言の検討・税務整理)を検討することができます。
運営会社が破綻した場合に備えて確認したいこと
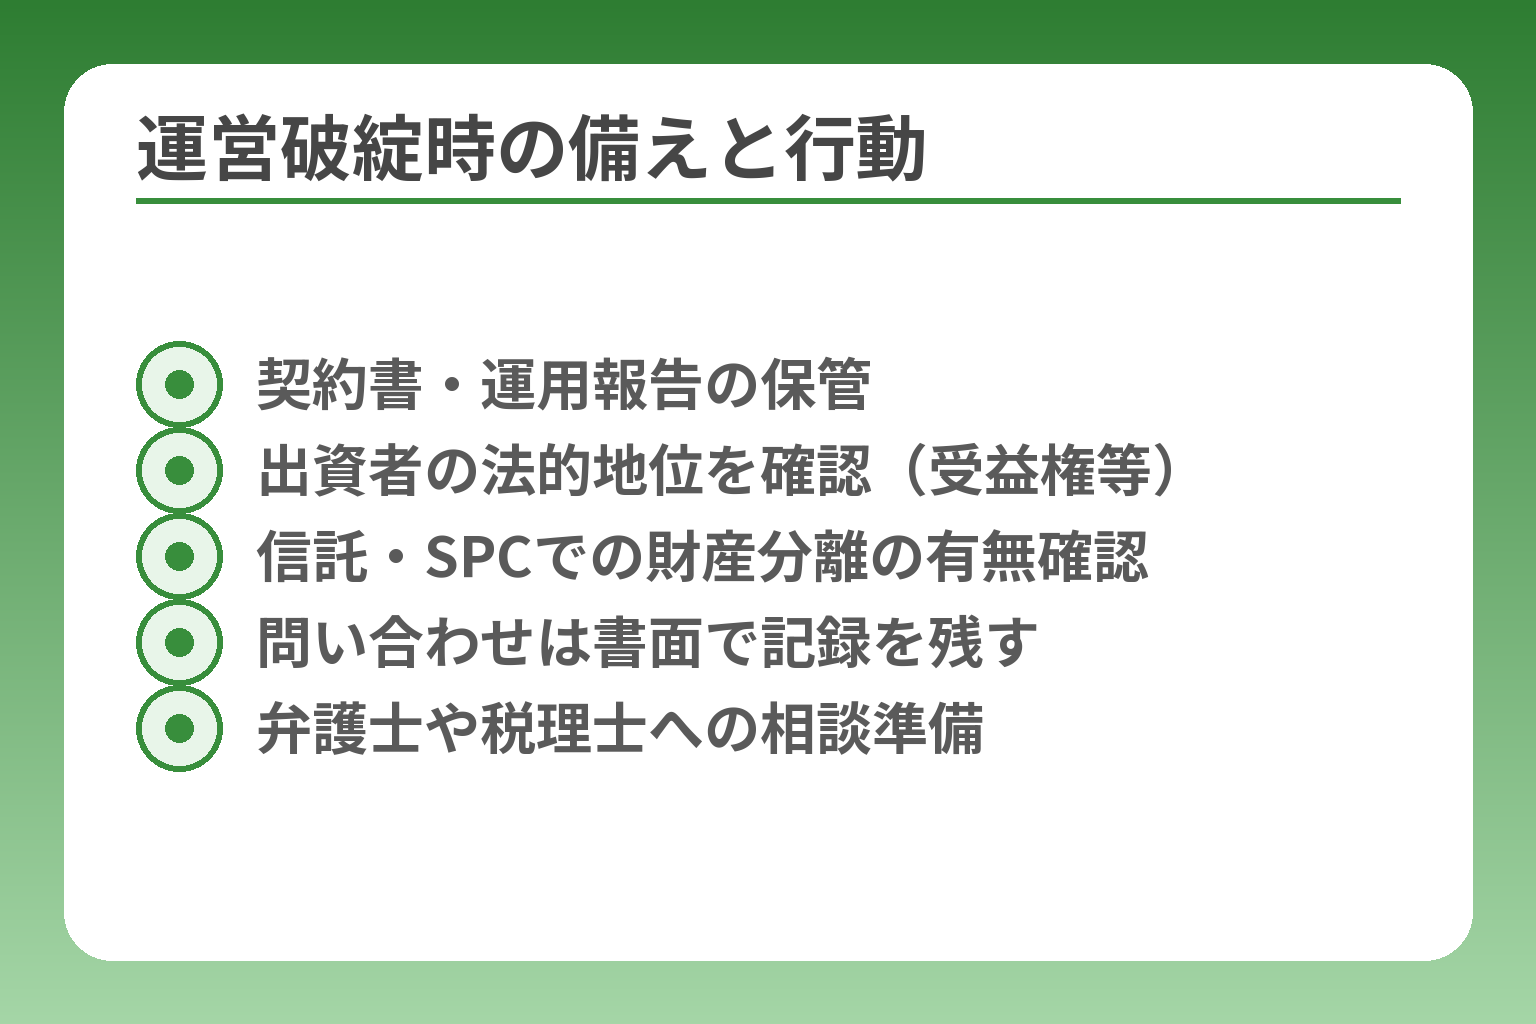
- 契約書・運用報告の保管
- 出資者の法的地位を確認(受益権等)
- 信託・SPCでの財産分離の有無確認
- 問い合わせは書面で記録を残す
- 弁護士や税理士への相談準備
運営会社の破綻は投資回収のプロセスを複雑化させ得るため、出資の契約形態・財産の管理方法・清算手続きが募集資料や約款で明記されているかを事前に確認しておくことが不可欠です。
- 投資家としての法的地位(所有権・受益権の区分)を把握すること
- 財産(物件や信託受益権)の保管・管理方法を契約で確認すること
- 破綻時の清算フロー・連絡先・必要書類を事前に準備すること
不動産特定共同事業には法的な枠組みがあり、事業の形式や約款に応じて投資家保護の内容が変わるため、募集時点で許認可の有無や契約形態を確認してください。出典:国土交通省(不動産特定共同事業の許可とは)
出資者は不動産そのものの所有者ではない場合があります
結論として、多くのクラウドファンディングでは投資家は物件の「直接の所有者」ではなく、利益配分を受ける権利(受益権や出資持分)を保有する形になります。
このため運営会社が破綻した場合、物件の所有・管理と投資家の受益権の扱いが別ルートで処理されることがあります。判断基準は募集約款で「出資者の権利がどの法的構成(匿名組合、任意組合、信託等)で記載されているか」を確認することです。匿名組合型や任意組合型、信託設定があるかで、投資家保護の仕組みと破綻時の優先順位が変わります。出典:国土交通省(モデル約款等)
落とし穴は「募集ページの説明だけで所有関係を誤解する」点です。回避策として、口座登録前・応募前に約款全文を取得し、所有権の所在と投資家の地位(受益権か単なる出資持分か)を自分の言葉で整理しておきましょう。
運営会社の破綻時は契約や財産管理の確認が重要です
結論として、万一の破綻時に備え、募集時点で「財産の管理方法(信託や別会社での管理など)」と「清算手続きのフロー」が明記されているかを必ず確認してください。
具体的には、ファンドが保有する不動産が信託設定されているか、特別目的会社(SPC)で分離管理されているか、あるいは運営会社の資産と混同されていないかをチェックします。よくある失敗は「事業者の説明を過信して口頭で済ませる」ことで、書面に残っていない取り決めは破綻時に効力を持ちません。
回避策は、募集資料と約款で「財産の保全方法」「破綻時の処理フロー(管理移管先、清算人の指定等)」がどのように定められているかを確認し、曖昧なら書面で質問して回答を保存することです。運営会社の体制や過去の開示履歴も判断材料になります。出典:LAETOLI(会社情報)
許認可は安全や償還を保証するものではありません
結論として、許認可や登録があることは事業者の業務運営の前提要件を満たす指標になりますが、償還や元本回収を法的に保証するものではありません。
法令下では事業者は一定の開示や運用管理が求められますが、許認可があるからといって市場リスクや事業リスクが消えるわけではありません。チェック項目は「許認可の種類と範囲(不動産特定共同事業、金融商品取引業等)と、その許認可が示す実務上の制約や義務」を理解することです。許認可は投資家保護の仕組みを補強するものの、個々の案件の収支構造や劣後の実効性が重要な判断材料になります。出典:金融庁(ファンド取扱説明)
誤解しやすい点は、登録の有無だけで安全性を判断することです。回避策は許認可を確認した上で、必ず案件ごとの約款や運用報告を精査することです。
契約書面と運用報告書は償還まで保管する
結論として、募集時の契約書や約款、運用報告書、運営からの通知は償還・清算が完了するまで保管し、破綻時や紛争時の証拠としてすぐに提示できる状態にしておくべきです。
具体的には契約成立前書面、匿名組合契約や信託契約の写し、入出金履歴、運用報告書、運用終了メール等をPDFや紙で保存しておきます。実務的な一手は、運営からの重要通知はスクリーンショット+受信メールを保管し、問い合わせのやり取りは必ずメールで行うことです。これにより、破綻時にどのような権利関係・優先順位で処理されるかを第三者(弁護士・監督官庁)に説明しやすくなります。出典:COZUCHI 四半期レポート(例)
これらの点を事前に押さえて契約書面とやり取りの記録を整えておくことが、運営会社破綻時に可能な限り損失を抑える最も現実的な備えになります。これを踏まえて、償還遅延時の実務対応や税務上の整理にも目を向けてください。
COZUCHIの元本割れに関するよくある質問
過去実績だけで安全を判断せず、案件ごとの契約条件・収支根拠・税務扱いを確認した上で投資判断することが必要です。
- 運営の公表実績は参考だが、各案件の約款と運用報告書を最優先で確認する
- 高い想定利回りはリスクの裏返しなので、収益源(売却か賃料)ごとに検証する
- 分配金の税務扱いや源泉徴収の有無は事前に把握して確定申告準備をする
COZUCHIは想定を上回る利益が出た場合に投資家へ追加配当を行うことなどを公表していますが、個別案件のリスクは約款・運用報告で判断してください。出典:COZUCHI サービスページ
元本割れがない実績なら全額を投資してもよいですか?
結論として、過去の「元本毀損ゼロ」実績があっても全額投資は避けるべきです。
理由は単純で、過去実績は将来の保証にならず、各案件ごとに想定売却価格や入居率、劣後出資の実効性が異なるからです。判断基準としては、①その案件が売却益中心か賃料中心か、②劣後比率と劣後出資の払込状況、③想定の根拠(鑑定や買い手候補)が明示されているか、の三点を満たしているかを見てください。
落とし穴は「実績=無リスク」と誤認することです。回避策は資産配分の原則に従い、生活防衛資金や近い将来使う予定の資金は別に確保した上で、余裕資金の範囲で複数案件に分散投資することです。
想定利回りが高い案件ほど安全ですか?
結論として、想定利回りが高いほどリスクも高い傾向があり、安全とは言えません。
その理由は、高利回りの多くは売却でのキャピタルゲインを前提にしているため、売却タイミングや買い手の有無に左右されやすい点にあります。判断基準は「利回りの根拠」を細かくチェックすることです。具体的には、想定利回りが賃料ベースなのか売却ベースなのかを見分け、売却前提なら買い手候補や鑑定書、賃料前提なら過去の入居率と修繕費見積りを確認してください。
よくある失敗は、表面利回りだけで決めてしまうことです。回避策として、想定が実現しないシナリオ(例:売却価格が5〜10%下振れした場合)での収益と元本回収を自分で試算し、耐えられる損失幅かを判断してください。
分配金や利益には税金がかかりますか?
結論として、分配金には税金がかかることが多く、源泉徴収や確定申告の要否を事前に確認する必要があります。
実務上、多くの不動産クラウドファンディング事業者では分配金支払い時に所定の源泉徴収を行うケースがあり、受け取った金額がそのまま手取りではない点に注意が必要です。判断基準は「事業者が分配金にどの税区分(配当所得・雑所得・利子等)を適用しているか」と「源泉徴収の有無・率」を確認することです。出典:CREAL FAQ(分配金の税金例)
税務上の扱い全般については国税庁の案内を参照し、必要なら税理士に相談してください。出典:国税庁(投資ファンドをめぐる課税の考え方)
落とし穴は、源泉徴収後の額だけを見て税務上の最終負担を考えないことです。回避策は支払報告(支払調書)や年間取引報告書を保存し、確定申告の準備をしておくことです。
出資を見送ったほうがよいのはどんな場合ですか?
結論として、募集資料や約款で収益根拠や劣後の実効性が確認できない場合や、生活資金に影響するような資金しかない場合は見送るべきです。
判断基準は、①劣後比率が明記され実効性が確認できるか、②想定売却価格・賃料根拠が具体的か、③延長・途中換金ルールが明確か、の三点です。募集ページで情報が不足していると感じたら、具体的な書面回答を求め、納得できない場合は応募を控えてください。
よくある失敗は「募集倍率や利回りの魅力だけで判断」することです。回避策として、疑問点はメールで問い合わせて記録を残し、必要に応じて第三者意見(不動産鑑定、税理士、弁護士)を得る準備をしておくと安心です。
これらのFAQを踏まえ、投資判断は「公式実績だけで安心せず、個別案件の約款・運用報告・税務情報を照合する」ことを基本にしてください。出典:国土交通省(不動産特定共同事業の許可とは)
Q&A
- 1. COZUCHIでこれまでに元本割れは起きていますか?
-
公表されている範囲では、運用終了ファンドで元本毀損の報告はありませんが、過去実績は将来の保証ではありません。
COZUCHIは公式に運用終了ファンドの正常償還率など実績数値を公開していますが、案件ごとに条件が異なるため個別の約款や運用報告を確認することが重要です。出典:COZUCHI 公式サイト
- 2. 「優先劣後構造」とは何ですか、元本を完全に守れますか?
-
優先劣後は事業者の劣後出資が先に損失を吸収する仕組みで、優先出資の保全を高めますが元本を完全に保証するものではありません。
劣後部分の範囲を超える損失が出れば優先出資にも影響が及びます。仕組みの基本と限界を理解したうえで、劣後比率や実行性を案件ごとに確認してください。出典:不動産証券化協会(優先劣後の解説)
- 3. 案件ごとの劣後比率(%)や資金構成はどこで確認できますか?
-
劣後比率や資金構成は各ファンドの募集資料・契約約款に記載されていますが、プラットフォーム上で一覧化されていることは少ないため個別確認が必要です。
募集ページ・匿名組合契約書・運用報告書をダウンロードして「劣後金額(または比率)」「劣後払込の時期・資金源」を照合してください。不明な点は必ず書面で質問し回答を保管しましょう。出典:COZUCHI ヘルプ(優先劣後の説明)
- 4. 元本割れが実際に起きる具体的シナリオはどう考えればよいですか?(定量的な見方)
-
簡単な試算は「想定売却価格の下振れ率」と「劣後で吸収できる金額」を比べることで行えます。劣後比率を超える下落が発生すれば優先出資に損失が回ります。
実務では(想定売却価格−想定売却コスト=分配原資)を計算し、劣後でどこまで下振れを吸収できるかを-5%、-10%、-20%など複数シナリオで試算してください。第三者の分析記事や過去の実績も参考にしますが、最終的には自分で数字を当てはめて耐久度を確認することが重要です。出典:HEDGE GUIDE(実績検証例)
- 5. 償還が遅延したとき、投資家はまず何をすべきですか?
-
まず通知の「遅延理由」と「今後のスケジュール」を公式の運用報告書やメールで確認し、根拠が不十分なら書面で説明を求めることが必要です。
問い合わせ用にファンド名・出資口数・受信した通知を整理し、売却候補・見積・入居率など運用報告で示されるべき情報が提示されているかを照合してください。口頭回答だけで済ませずメール等での記録を残すと後で役立ちます。出典:COZUCHI ヘルプ(配当・償還FAQ)
- 6. 運営会社が破綻したら出資家はどうなるのですか?法的救済や清算の流れは?
-
出資の契約形態(匿名組合・任意組合・信託など)によって投資家の地位や清算手続きが変わるため、約款に定められた清算フローを事前に確認することが重要です。
国土交通省のモデル約款や不動産特定共同事業の規定を参考に、財産が信託やSPCで分離管理されているか、清算人や管理移管先が約款に定められているかを確認してください。文書での保管と必要なら専門家(弁護士)の相談準備をしておくと安心です。出典:国土交通省(モデル約款等)
- 7. 分配金の税金や確定申告はどう扱えばよいですか?
-
分配金は事業者の取り扱いによりますが、税務上の扱い(雑所得や配当所得など)を確認し、源泉徴収がある場合でも年間取引報告書を保存して確定申告の準備をしてください。
多くの不動産クラウドファンディングでは分配金に源泉徴収が行われる例があるため、受領時の支払明細と年間取引報告を保存し、税区分に不安がある場合は税務署や税理士へ相談してください。出典:国税庁(ファンド課税の解説)
- 8. 償還遅延や元本割れの過去事例と投資家の被った実損はどこで確認できますか?
-
事例の時系列や実損は公的な一元データが少ないため、各事業者の運用報告書・プレスリリース、第三者メディアの検証記事を個別に参照して確認する必要があります。
投資家コミュニティや専門メディアの検証記事、運営会社の四半期報告や償還報告を照合して時系列を作ると実損の範囲が見えやすくなります。公開情報で不足する場合は、運営への情報開示請求や有識者への相談を検討してください。出典例:HEDGE GUIDE(検証記事)
- 9. 運用報告書のどこをどう読めばリスクが分かりますか?チェックリストはありますか?
-
運用報告書では「売却交渉の具体性(相手名・提示額)」「入居率・賃料の推移」「未払金や追加コスト見込み」「現金残高と借入の有無」を順に確認してください。
実務的なチェックリストは(1)想定収益の根拠、(2)劣後の実効性、(3)延長・清算条項、(4)資金残高の推移、(5)重要な契約(賃貸・売買の仮合意)有無、の5点を案件ごとに照合することです。四半期レポートは参考例として役立ちます。出典:COZUCHI 四半期レポート(例)
次に読むべき関連記事
クラウドファンディングで破産したときの対応ガイド
運営会社や実行者が破産した場合の実務的な流れや、支援者が取るべき手順を整理しています。COZUCHIで運営リスクを考える際の実務チェックとして役立ちます。
元本保証はあるか?損失を抑える確認ポイント
元本保証や優先劣後、担保の仕組みを比較的分かりやすく解説しています。劣後比率や想定下振れの見方を具体的に確認したい投資家に向きます。
トラブル時に備える弁護士費用と相談の目安
運営との交渉や情報開示請求、破綻時の法的対応で想定される弁護士費用をまとめています。万一の紛争対応を想定する投資家や起案者にお勧めです。
リターン未履行のトラブルと対応(キャンプファイヤー事例)
クラウドファンディングでリターンが届かない際の実務的な対処法を紹介しています。支援者としての権利確認や、起案者側の注意点を知りたい方に役立ちます。
クラウドファンディングファンでは、最新のクラファンの情報や、クラウドファンディングに役立つ情報を発信しています。
今週の新着クラウドファンディングでは最新の注目プロジェクトを配信しています。
そのほかにも、有益な情報をどんどん発信していきます。