オーナーズブックの評判は?実績・リスク・始め方を徹底解説
オーナーズブックはロードスターグループ運営の不動産特化型クラウドファンディングで、1万円から担保付き案件に投資できる点が評価されています。運用中は原則として途中解約ができないことや、手数料・税務・担保売却時の回収など実務的な確認が評判を左右します。
- 公式が公表する運用実績(累計投資額・償還数・返済遅延・元本割れの件数)と運営会社の登録情報の確認方法
- 税金と確定申告の扱い(給与所得者で分配金が年間20万円を超える場合の注意点)
- 担保が売却される場合の回収手続き・担保順位が投資家に与える影響と過去の回収事例の確認
- 返済遅延やデフォルト時の想定シナリオ(想定回収率と回収にかかる期間の見立て)
- 手数料の細目(入出金振込、払戻手数料、会員ステータス別の優遇)と、募集資料で必ず見るチェックリスト(担保評価・返済順位・出口戦略)
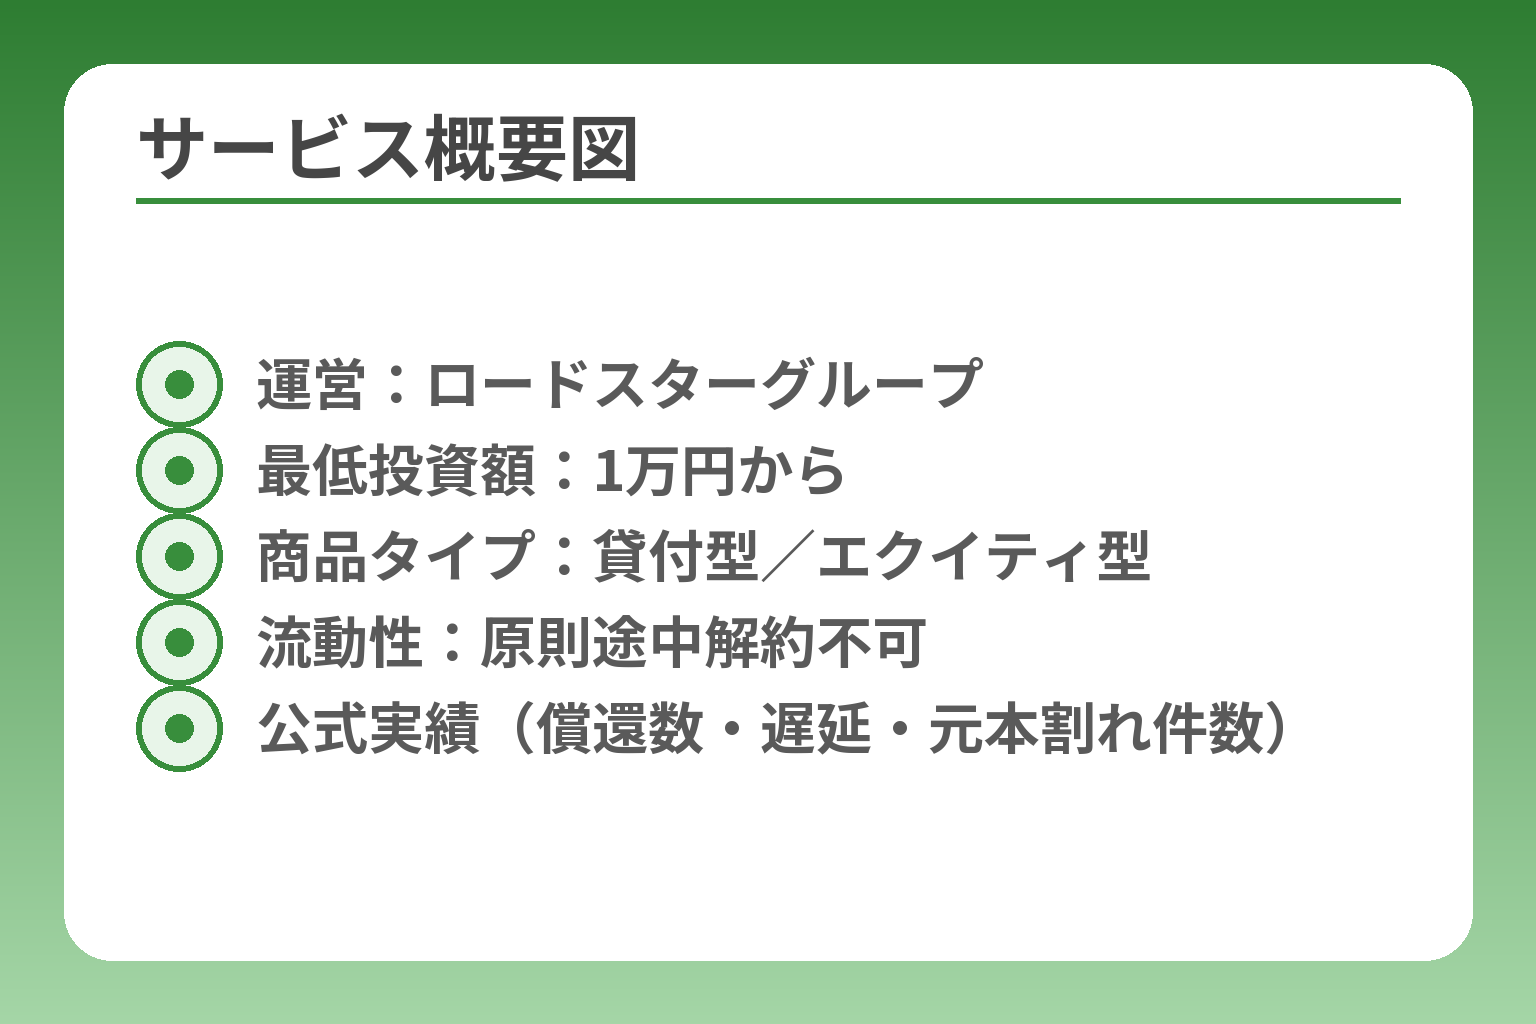
- 運営:ロードスターグループ
- 最低投資額:1万円から
- 商品タイプ:貸付型/エクイティ型
- 流動性:原則途中解約不可
- 公式実績(償還数・遅延・元本割れ件数)
オーナーズブックの評判|先に結論
オーナーズブックは、1万円から不動産担保付き案件に分散投資したい投資家には検討に値するサービスですが、資金の流動性が低く税務や担保回収の実務確認が欠かせません。
- 担保情報や運用実績を照らして「案件単位で」判断できる人に向く
- 生活資金や短期で使う予定のある資金は向かない(原則中途解約不可)
- 出金手数料や税の扱い、担保売却時の回収手順を事前に確認する必要がある
公式が公表する実績データは評判の根拠の一つで、累計投資額や償還件数、返済遅延・元本割れの件数などが掲載されています。これらの数値は投資判断の材料になりますが、過去の実績が将来を保証するものではない点に注意が必要です。出典:OwnersBook(公式)
担保付き案件を選べる点が評価される理由と判断基準
要点は、担保の中身と評価方法を自分で確認できる点が信頼につながることです。案件資料に記載された担保の所在地、評価額、評価時点、担保順位(シニア/メザニン等)をまず押さえます。担保評価額に対する貸付比率(LTV)が低いほど、想定外の価格下落に耐えやすいという判断軸を持つと比較しやすくなります。
具体例:評価額1億円の物件に対して貸付が6,000万円(LTV60%)であれば、売却時に価格が下落しても回収可能性は比較的高いと考えられます。一方、LTVが80〜90%に近い案件は、価格下落時の元本毀損リスクが高まります。落とし穴は、評価が過去の相場に基づくか、実務的な減価要因(再建築費用、権利関係、解体費用等)を適切に織り込んでいるかを確認しない点です。回避策としては、評価方法の記載があるか、外部評価の有無、評価者の資格や独立性を必ずチェックしてください。
途中解約不可が与える実務的な制約と対処法
オーナーズブックでは、基本的に運用期間中の途中解約ができないため、資金を長期間拘束される点が評判上の大きなマイナス要因です。出典:OwnersBook(FAQ)
判断基準としては、自分の資金需要予測(生活費の余裕、緊急予備資金)を優先し、「余剰資金か否か」で投資可否を決めます。具体的な落とし穴は、予定外の出費や投資チャンスが来たときに資金が動かせず、追加で高コストの借入を余儀なくされる点です。回避策としては、(1)生活防衛資金を別に確保する、(2)分散投資で複数案件の償還時期をずらす、(3)短期〜中期の他商品と組み合わせて流動性を確保する、の三点を実行してください。
元本割れゼロの実績をどう読むか(限界と評価の仕方)
過去の「元本割れ件数ゼロ」は安心材料ですが、それだけで安全だとは言えません。実績は運営期間中における結果であり、市場環境の変化や大型案件の発生で将来は変わります。
評価の方法として、実績を見る際には「遅延の発生頻度と対応」「償還の早期化(期限前償還)の割合」「案件の地理的・資産タイプの偏り」をセットで確認します。落とし穴は、単に元本割れ件数の有無だけを見て、担保の質や借り手の財務をスキップする点です。回避策は、公式の運用報告や過去の償還資料を読み、遅延が起きたケースでどのように回収・調整されたかを具体的に把握することです。
出金手数料や税の実務で見落としがちな点と具体的対処
出金時の事務手数料や振込手数料、分配金の課税ルールは総リターンに影響します。公式の出金ルールや手数料を事前に確認しておくことが必須です。出典:OwnersBook(入出金案内)
具体例:払戻申請時に所定の事務手数料がかかる場合、少額の分配を繰り返すと手数料負担で実効利回りが下がります。税務面では、給与所得者が分配金の合計で一定額を超えると確定申告が必要になる場合があるため、年間の収入合算で課税対象を確認してください。落とし穴は、手数料や税の影響を小額扱いにして利回りのみで判断することです。回避策としては、期待利回りから手数料と税を差し引いた「手取り利回り」を試算し、他の投資商品と比較することです。
以上の観点は、案件を比較して投資判断する際に直接役立つ情報です。
オーナーズブックの基本情報と仕組み
オーナーズブックは、運営会社が案件の組成・募集を行い投資家は案件ごとに貸付型またはエクイティ型へ出資して配当・償還を受ける仕組みのプラットフォームです。
- 運営会社・登録状況とグループ内の役割分担を確認すること
- 貸付型とエクイティ型で収益源・リスクの中身が変わること
- 最低投資額や募集方式は案件ごとに異なるため、募集要項を必ず読むこと
運営会社とグループの体制を確認します
OwnersBookの運営はロードスターグループ傘下の運営会社が担い、募集や運用、債権管理などで役割分担があるため、まずは誰が何をしているかを把握することが重要です。
判断基準としては「営業者(募集主体)」「アセットマネジャー」「債権管理者」などの担当が明示されているか、金融商品取引業等の登録(投資運用業、第二種金融商品取引業など)があるかを確認してください。運営会社やグループ体制の説明は公式サイトの会社情報に記載されています。出典:OwnersBook(会社紹介)
落とし穴は「上場親会社がある=投資元本の保証」だと誤解することです。上場やグループ内の支援は信用情報の一要素に過ぎず、個々の案件の担保や借入人の信用が毀損すれば回収不能となる可能性があります。回避策は、募集資料の『営業者・運用者情報』『関係会社との取引』の開示内容を読み、利益相反の開示や監査・第三者評価の有無を確認することです。
貸付型は融資先からの返済を原資に受け取る仕組みです
貸付型では、投資家の出資金が借り手への融資となり、借り手の利息や元本返済が投資家の分配原資になります。
判断基準は「返済原資(賃料収入・売却収益・事業収益など)が明確であるか」「担保の種類と順位」「債務者の財務・事業の健全性」です。担保の評価方法や担保順位は、回収時の実際の取り分に直結するため最優先で確認すべき項目です。
具体例としては、物件を担保にしたシニアローン型案件なら、売却時に優先的に回収できる立場であるため回収可能性は相対的に高くなりますが、担保処分には時間と費用がかかる点を見落としがちです。落とし穴は担保の評価額が実勢価格より楽観的に見積もられている場合や、権利関係・税務費用が回収額を圧迫するケースです。回避策は、担保評価の根拠(外部評価の有無・評価日付)、担保の権利関係(抵当権の順位、共有物の有無)を募集資料で確認することです。
エクイティ型は不動産の賃料や売却益が収益源です
エクイティ型は出資したSPC等が不動産を保有・運用し、賃料収入や売却益を分配する形式で、貸付型に比べてリターンの変動幅が大きくなります。
判断基準は「物件の収益見通し(賃料想定・稼働率)」「出口戦略(売却時期と想定価格)」「運用コストの見積もり」です。出口が不透明な案件は長期化と価値下落のリスクを抱えるため、出口戦略の具体性を重視してください。
例として、再開発やリノベ案件では完成後の賃料想定や販売計画が甘いと想定利回りを下回るリスクがあります。落とし穴は賃料想定が過度に楽観的で、運用コスト(管理費・修繕・税金)を過小評価している点です。回避策は、過去の類似物件の賃料推移や周辺市場の需給データに照らして収支計画の妥当性を検証することです。
最低投資額と募集条件は案件ごとに確認します
最低投資額や募集方式(先着・抽選)、募集期間、予定利回り、予定運用期間は案件毎に異なり、申込前に必ず募集要項で確認する必要があります。
公式の仮目論見書や案件一覧では、1口1万円から投資可能な旨や各案件の募集条件が明示されています。出典:OwnersBook(発行届出仮目論見書等) 出典:OwnersBook(案件一覧)
判断基準は「最低投資額と自分の分散可能な資金量」「募集方式が自分の投資スタイルに合うか(先着はスピード、抽選は運)」です。落とし穴は募集方式を確認せずに入金や準備を怠り、参加機会を逃すことや、最低投資額を軽視して資金管理が甘くなることです。回避策は、口座開設を事前に完了させ、募集通知の設定や入金スケジュールを整えておくこと、また最低単位で複数案件に分散する運用を検討することです。
これらの基礎を押さえることで、各案件のリスク・リターンを比較して実務的な投資判断ができるようになります。
オーナーズブックの良い評判とメリット
- 担保情報の案件別開示
- 少額で複数案件に分散可能
- 公式で運用実績を確認可能
- 利回りと運用期間を比較
オーナーズブックの良い評判は、案件ごとに担保や物件情報を開示していること、少額から不動産投資に参加できること、運営側が運用実績を公開している点にあります。
- 案件単位で担保・物件情報を確認できること
- 最低投資額が低く、分散しやすいこと
- 運用実績や償還履歴を公式で閲覧できること
不動産担保の内容を案件ごとに確認できる点
結論として、案件資料で担保の所在・評価・権利関係が提示されている点が評価されています。案件ページには担保不動産の所在地や評価額、担保順位などの基本情報が掲載されるため、投資家は個々の担保の質を比較できます。担保の評価額と貸付額の比率(LTV)を確認することが、回収可能性を判断する最も実用的な指標です。
具体例として、担保評価が十分に低い(LTVが低い)案件は、物件価格が下落した場合の安全余地が大きくなるため、保守的な投資家に向きます。落とし穴は、担保評価の根拠が不明確だったり、評価日が古かったりすることです。回避策として、募集資料に外部査定や評価日、担保順位(第一抵当権かどうか)などの記載があるかを必ず確認してください。
少額から不動産関連の案件に投資できる点
結論として、1万円から投資できる仕組みは、資金の少ない個人でも不動産分野に参加しやすい強みです。
OwnersBookでは、案件ごとの最低投資額が明示され、1口単位で参加できる案件が多いため、少額で複数案件に分散投資しやすくなっています。出典:OwnersBook(発行届出・募集資料)
判断基準は「自分の運用可能資金をいくつの案件に分けられるか」です。落とし穴は、少額だからといって複数案件へ無計画に分散し、管理が煩雑になって把握不足に陥ることです。回避策は、投資前にエクセル等で投資先と償還予定を一覧化し、分配金や償還時期を把握した上で分散割合を決めることです。
運用実績を公式で確認できる点(透明性)
結論として、公式サイトで累計投資額や償還数、返済遅延件数・元本割れ件数などの運用実績を公開している点が、評判の良さにつながっています。
これらのデータはサービスのトラックレコードを示す重要な材料であり、過去の返済履歴や遅延の有無は運営のリスク管理姿勢を測る手がかりになります。出典:OwnersBook(運用実績ページ)
具体的には、償還済案件数や平均予定運用期間・確定運用期間を見て、案件の回転率や予定どおり償還される実績の有無を判断します。落とし穴は実績の数字だけを鵜呑みにすることで、案件の地理的偏りや資産タイプ(商業・住宅・土地など)によるリスクを見落とす点です。回避策として、公開データを案件タイプ別・地域別に分けて比較し、運用実績の背景を理解した上で判断してください。
予定利回りと運用期間を見比べて選べる点
結論として、案件ごとに予定利回りと予定運用期間が明示されており、自分の資金繰りやリスク許容度に合わせて選べる点がメリットです。
判断基準は「期待利回り」と「資金拘束期間」のバランスです。高利回り案件はリスク要因(担保の脆弱さ、借り手の信用、出口の不確実性)が内包されやすいため、利回りだけで判断しないことが重要です。期待利回りから手数料・税金を差し引いた実質の手取り利回りを試算する習慣が実利的です。
具体例として、予定利回り5%であっても、出金手数料や税金で実効利回りが数十bp下がることがあります(出金手数料等は公式案内で確認してください)。落とし穴は、利回りの高さに目を奪われ、運用期間の長さや途中流動性のなさを見過ごすことです。回避策は、投資予定の各案件について「想定手取り利回り」と「最長で資金が拘束される期間」をメモし、同期間で比較可能な金融商品と必ず比較することです。出典:OwnersBook(入出金・手数料案内)
これらのメリットを踏まえたうえで、案件ごとの細かな開示情報や自分の資金計画を照らし合わせると、オーナーズブックの評価がより実務的に見えてきます。
オーナーズブックの悪い評判と注意したいリスク
- 流動性リスク(資金拘束)
- 担保評価・LTVによる毀損リスク
- 返済遅延/デフォルトの影響
- 募集競争で参加できない可能性
オーナーズブックに対する悪い評判は、主に「流動性の低さ」「担保・回収の不確実性」「遅延や募集の取りにくさ」に集約され、それぞれを理解して対策を取らないと想定外の損失や資金繰りの悪化につながります。
- 運用期間中は原則として途中解約ができない(資金が長期間拘束される)
- 担保があっても売却や回収コストで元本が毀損する可能性がある
- 返済遅延や人気案件の競争で想定どおり投資できない・償還が遅れることがある
途中解約ができない(資金の流動性リスク)
オーナーズブックでは、原則として運用期間中の途中解約が認められておらず、投資した資金は満期または償還時まで戻らない点が最大の注意点です。出典:OwnersBook(FAQ)
判断基準は、自分の保有資金が「余剰であるか」「短期的に必要となる可能性があるか」です。落とし穴は、生活防衛資金を十分に残さず投資してしまい、急な出費で高利の借入を余儀なくされる点です。回避策は、まず生活費の6〜12か月分を確保する(自分の生活費・家族構成に応じて調整)こと、投資は余剰資金に限定すること、複数案件に分散して償還時期を分けることです。
実務的な一手としては、投資前に「償還カレンダー」を作り、各案件の予定償還日を一覧にしておくことです。これにより、いつ資金が戻るのかを可視化でき、資金繰りリスクを低減できます。
担保があるが元本毀損の可能性は残る(担保・回収リスク)
担保付き案件でも、担保不動産の価格下落、売却手続きの長期化、売却費用や優先債権の存在により、実際の回収額が想定より低くなることがあります。
判断基準は担保の「権利順位(第一抵当か否か)」「評価の根拠(外部査定の有無・評価日)」「周辺市場の需給」です。担保評価の開示が不十分な案件は回収時の不確実性が高く、慎重に扱うべきです。
具体例として、担保物件が地方の商業施設で稼働率が低下した場合、売却価格は想定を下回り、売却費用や税金を差し引くと投資元本が毀損するケースがあります。落とし穴は担保の「見た目」(所在地だけの情報)で安心してしまい、評価の詳細や担保順位を確認しないことです。回避策は募集資料で担保評価の根拠、評価日、担保に設定された債権の順位を必ず確認すること、必要ならば運営に追加説明を求めることです。
返済遅延が起きたときの影響と想定シナリオ
返済遅延が発生すると、分配金や償還が予定より遅れるだけでなく、最悪の場合は担保処分でも元本の一部しか回収できないことがあります。
判断基準は「遅延発生時の運営会社の対応(情報開示・回収方針)」「遅延案件の割合」「遅延の原因(借り手の一時的資金繰りか、恒常的な事業悪化か)」です。出典:OwnersBook(運用実績ページ)
落とし穴は、遅延件数が少ないことだけを理由にリスクを過小評価することです。遅延が単発であっても、発生した案件の規模や担保の性質によって投資家全体の損失インパクトは大きくなり得ます。回避策は、遅延が発生した際に公開される運用報告書や対応履歴を読み、過去の事例でどのように回収・補填が行われたかを確認しておくことです。可能なら、運用報告のパターン(期限延長、再交渉、担保売却での回収率など)をチェックリスト化しておくと実務的です。
募集方式・人気による参加の難しさと対策
人気案件は募集枠が短時間で埋まり、先着方式だと参加できない/抽選でも落選することがあり、投資機会の取りにくさが不満につながっています。出典:資産活用おすすめナビ(記事)
判断基準は「募集方式(先着か抽選か)」「募集開始時間」「募集総額に対する応募見込み」です。落とし穴は、口座開設や入金の準備を後回しにしておき、実際の募集時に参加できないことです。回避策は事前の口座開設と入金、募集情報の通知設定を済ませておくこと、また資金を複数の案件に振り分けるための予めのプール(投資用余剰口座)を用意しておくことです。
これらのリスクを個別に評価し、募集資料の該当箇所(担保の評価根拠・返済原資・遅延時の対応)を必ず確認することが、現実的な防御策となります。
投資前に見るべき案件資料のチェックポイント
- 借り手の事業・財務情報確認
- 担保の評価日・評価者・LTV確認
- 返済原資と出口戦略の妥当性
- 返済順位(シニア/メザニン)の把握
- 手数料と税の試算
募集資料は借り手の信用、担保の評価根拠、返済原資(出口)が明確でない案件は避けるのが現実的な判断です。
- 借り手の事業内容・財務・資金使途が具体的に示されているか
- 担保評価の根拠・評価日・担保順位(LTVなど)が明記されているか
- 返済原資(賃料・売却・借り換え等)と遅延時の対応方針が示されているか
借り手と資金使途を確認します
借り手の事業内容や資金使途が不明瞭な案件はリスクが高いため、まず借り手情報の充実度を見てください。
募集資料に記載されるべき情報は、法人であれば設立年、主要事業、過去の実績、直近の財務指標や借入状況、代表者や関係会社の情報です。資金使途については「取得」「開発」「借換え」など用途が具体的に書かれているかを確認します。例:開発案件なら過去の開発実績や販売計画、賃貸案件なら想定稼働率や賃料根拠が重要です。
落とし穴は簡潔な説明だけで不明点を残したまま募集が行われるケースで、回避策は運営に対して具体的な資料(決算書の該当箇所、過去案件の実績)を求め、納得できる説明が得られるまで投資を控えることです。
担保評価と貸付額の関係を確認します
担保の評価根拠と貸付額の比率(LTV)が安全性を左右する最重要指標です。
募集資料で担保の所在地・評価額・評価日・評価者(外部鑑定か社内評価か)・抵当権の順位が示されているか確認します。LTV(貸付額÷担保評価額)が低いほど、価格下落時の安全余地が大きいという判断軸を持ってください。具体例として、評価額1億円に対して貸付が5,000万円(LTV50%)であれば下落耐性は相対的に高く、LTV80%前後だと小さな下落で回収不足が生じ得ます。出典:OwnersBook(発行届出・募集資料例)
落とし穴は評価日が古く市場条件が変化している場合や、評価が社内査定のみで根拠が薄い場合です。回避策は評価日や外部鑑定の有無を確認し、不明点は必ず運営に問い合わせて補足情報を得ることです。
シニアローンかメザニンローンかを確認します
自分の出資がどの順位に位置するかで回収見込みが大きく変わるため、返済順位の確認は必須です。
シニアローンは担保売却時に優先弁済を受けるため回収可能性が高い反面、利回りは低めです。メザニン等の劣後ポジションは利回りが高い分だけ売却時に回収されにくく、元本毀損リスクが上がります。具体的には、先順位の総額やその担保範囲が大きいと劣後ポジションの取り分が薄くなります。落とし穴は順位や先順位の総額が不明瞭な案件で、回避策は先順位の存在と金額、担保の範囲を必ず確認し、可能であれば簡易的な感応度試算(売却価格が何%下落したら毀損するか)を行うことです。
返済原資と出口戦略を確認します
返済が賃料収入頼みか売却頼みかでリスクの性質が変わるため、出口戦略の実現可能性を重視してください。
募集資料では通常、返済原資(賃料収入・売却代金・借換え等)と想定時期、関連する市場仮定が示されています。賃料を主たる返済原資とする場合は、想定賃料・想定稼働率の根拠(周辺相場データ等)を照合します。売却を前提とする場合は、想定売却時期と想定価格の妥当性、類似物件の成約事例を確認してください。落とし穴は出口を楽観的に見積もっている案件で、回避策は周辺マーケットのデータ参照や、遅延や出口不成立時の運営側の対応(延長・再交渉・担保売却の方針)を募集資料・運用報告で確認することです。出典:OwnersBook(FAQ:償還・途中解約等)
これらのチェック項目を案件ごとに一覧化して比較すれば、リスクの違いが明確になり実務的な判断がしやすくなります。
手数料・税金・始め方に関するよくある質問
オーナーズブックでは出金手数料や申告の扱い、口座開設の手順を事前に把握しておくことが、実際の手取り利回りと運用のストレスを左右します。
- 出金などの実務コストは利回りに影響するため必ず確認する
- 分配金は税務上の取り扱いがあり、合算で確定申告が必要になることがある
- 口座開設や入金は募集直前に慌てないよう事前に済ませておく
投資時と出金時にかかる費用は何ですか
投資の立会いそのものに直接的な手数料がかからない案件もありますが、出金時の事務手数料や振込手数料は実際の受取額に影響します。
オーナーズブックの場合、払戻(出金)時に1回あたり330円(税込)の事務手数料がかかると公式に案内されています。出金申請から登録口座への送金は、払戻依頼の翌営業日から起算して3営業日以内に行われる旨の記載もあるため、資金が戻るタイミングも想定に入れておきます。出典:OwnersBook(入金・出金案内)
落とし穴は小口の分配やこまめな出金を繰り返すことで手数料負担が利回りを著しく削る点です。対処法としては分配金がまとまってから出金するか、複数案件の償還を待ってまとめて払戻す運用を検討してください。また、口座振込の際の銀行側手数料が発生する場合があるため、入出金の振込先や自分の銀行の条件も確認しておきます。出金手数料が会員ステータスで優遇される制度がある場合は、その条件も合わせて確認してください(運営の告知参照)。
配当を受け取ったときの税金はどうなりますか
分配金の課税は投資形態や受け取り側の所得状況で扱いが変わるため、税務ルールを確認しておく必要があります。
給与所得者の場合、給与以外の所得(雑所得等)の合計額が年間20万円を超えると確定申告が必要になるルールがありますので、投資による分配金が一定額を超える見込みなら申告要否を早めに確認してください。出典:国税庁(給与所得者で確定申告が必要な人)
具体例:給与所得がある人がオーナーズブックの分配で年間合算20万円を超えると、原則として確定申告が必要になります。落とし穴は、源泉徴収の有無や所得区分の違いを誤解することです。回避策としては年間の分配見込みを試算し、必要なら税理士へ相談するか確定申告時に誤りのないよう申告書を作成することです。配当の源泉徴収や課税区分(雑所得か利子所得か等)は案件や契約形態によって変わるため、運用報告や支払通知の記載を必ず確認してください。
口座開設から投資までの流れはどうなりますか
口座開設は募集に参加するための前提であり、本人確認や入金手続きは時間を要するため事前完了が推奨されます。
通常の流れは会員登録→本人確認書類の提出→口座承認→入金→案件応募という順です。オーナーズブックの案内でも入金反映や払戻の処理時間が明示されているため、募集開始直前に急いで手続きをすると間に合わないことがあります。出典:OwnersBook(ご利用の流れ)
落とし穴は募集方式(先着・抽選)を確認せずに口座未開設のまま当日を迎えることです。回避策としては口座開設を募集開始の数日前までに完了させ、入金は振込反映の遅延に備えて早めに行うこと、募集案内に記載の参加条件(株主優待枠や会員ステータス要件など)を事前にチェックすることです。実務的には、投資用の余剰資金口座を用意し、口座残高の変動をログで管理すると後の追跡が楽になります。
他の不動産クラウドファンディングと比べるときの手数料・税の観点
比較判断は「表面利回り−手数料−税」で算出した手取り想定で行うのが実務的です。
募集ごとに出金手数料、振込手数料、場合によっては管理報酬や成功報酬のような費用が異なるため、単純な予定利回りだけで比較すると誤った選択をします。手取り利回り=予定利回り−期待される手数料(出金等)−推定税負担、を案件ごとに試算する習慣をつけてください。落とし穴は税負担を軽視して比較することです。回避策は各社の手数料体系(入出金、払戻、管理報酬等)を洗い出し、同一条件で比較表を作ることです。
出金コスト、税務上の扱い、口座の準備は投資の手取りと手間に直結しますので、これらを明確にした上で案件に臨むことが実務的な防御になります。
Q&A
- 最低投資額はいくらですか?
-
最低1万円から投資できます。
案件によっては1口単位や設定された最低金額が異なることがあるため、各案件の募集要項で「1口当たりの払込出資金」や最低投資単位を必ず確認してください。出典:OwnersBook(仮目論見書)
- 運用途中で解約(途中換金)はできますか?
-
原則として運用期間中の途中解約はできません。
投資資金は満期または償還まで拘束される商品設計です。やむを得ない事情での扱いや例外規定がないかは案件約款やFAQで確認し、資金を余剰で回すことを前提に運用計画を立ててください。出典:OwnersBook(FAQ)
- 出金や入出金でかかる手数料はどのくらいですか?
-
払戻(出金)には事務手数料が発生し、金額が固定で案内されています。
公式案内では払戻手数料が1回につき330円(税込)と明記されています。加えて入金時・出金時に銀行側の振込手数料がかかる場合があるため、自分の銀行の振込条件も合わせて確認してください。出典:OwnersBook(入金・出金案内)
- 分配金(配当)は税金でどう扱われますか?確定申告は必要ですか?
-
分配金は所得に応じた課税対象になり、給与所得者でも一定額を超えれば確定申告が必要です。
国税庁の基準では、給与所得者の場合「給与所得及び退職所得以外の所得の合計額」が年間20万円を超えると原則確定申告が必要になります。案件ごとの課税区分や源泉徴収の有無は運用報告や支払通知で確認し、不明点は税務署や税理士に相談してください。出典:国税庁(確定申告に関する案内)
- オーナーズブックは過去に元本割れや遅延がありましたか?
-
公式の運用実績では返済遅延の発生は報告例がある一方、元本割れ件数は公表上ゼロとなっています。
運用実績ページでは償還済案件数や返済遅延件数、元本割れ件数が掲載されていますが、過去の遅延対応や回収経緯を募集資料や運用報告で具体的に確認し、単純な件数だけで安全性を判断しないことが重要です。出典:OwnersBook(運用実績ページ)
- 担保が実際に売却される場合の手続きや優先順位はどうなりますか?
-
担保処分時の回収は担保順位や契約約款に従って行われ、優先順位が低い出資は回収が制限されることがあります。
匿名組合契約や約款には、担保設定や債権回収に関する基本ルールが記載されています。担保が実際に売却された際の手続き、先順位債権の有無、売却費用の控除などは案件ごとの約款で確認し、担保順位(第一抵当か否か)やLTV(貸付割合)を投資判断の重要項目にしてください。出典:OwnersBook(匿名組合契約約款)
- 返済遅延やデフォルトが起きた場合、投資家はどのような影響を受けますか?
-
遅延が起きると分配と償還が遅延し、最悪の場合は担保売却でも元本の全額回収ができない可能性があります。
影響は担保の回収可能性、担保順位、遅延の原因(短期的な資金繰り悪化か恒常的な価値下落か)によって大きく変わります。遅延事例の運営対応(交渉・延長・担保処分の方針)を運用報告で確認し、想定される回収率や期間についてシナリオを作っておくのが現実的です。出典:OwnersBook(運用報告・実績)
- 他の不動産クラウドファンディングと比べる際の着目点は何ですか?
-
比較は最低投資額や予定利回りだけでなく、流動性(途中解約の可否)、平均運用期間、担保の有無・質、手数料構造で行うべきです。
サービスごとに商品設計が異なるため、同一条件(想定手取り利回り・拘束期間・手数料込み)で比較表を作ると実態が見えます。第三者メディアの比較記事も参考になりますが、最終判断は各案件の募集資料で行ってください。出典:資産活用おすすめナビ(比較記事)
- 募集資料で初心者が最低限見るべき項目は何ですか?
-
最低限「借り手情報」「担保の評価と順位」「返済原資と出口戦略」の三点を確認してください。
具体的には借り手の事業実績・資金使途、担保の評価日と評価者・LTV、返済が賃料依存か売却依存か、遅延時の対応方針をチェックリスト化して案件ごとに比較しましょう。必要なら運営に補足資料を求め、不明点が残る案件は避けるのが安全です(参考:募集資料の構成要素は発行届出書や約款参照)。出典:OwnersBook(募集関連資料)
あわせて読みたい関連記事
クラウドファンディングで破産したら?返金・対応・支援前の確認点
投資先や運営会社の信用リスクを深掘りしたい方向けの記事です。オーナーズブックの案件を選ぶ際に「万が一の破産リスク」をどうチェックするかが具体的に分かります。
クラウドファンディングの弁護士費用|業務別相場と相談の目安
契約や約款の不明点、遅延やトラブル発生時に専門家に相談する必要があるか迷っている方に向けた実務的ガイドです。相談のタイミングと費用感が把握できます。
キャンプファイヤーでリターンなしは可能?支援・起案の注意点
リターン(配当や特典)の履行に不安を感じる人向けの記事で、支援前に確認すべき項目や未履行時の対応が整理されています。オーナーズブックの募集資料を読む際の視点にも応用できます。
購入型クラウドファンディングの製品選び参考(パナソニックNICOBOの評判)
物品リターンや購入型プロジェクトの評価方法を知りたい人に。製品レビューを通じて「期待と実際の差」を見る目を養うことで、案件の説明や想定利回りの裏付けを判断しやすくなります。
クラウドファンディングファンでは、最新のクラファンの情報や、クラウドファンディングに役立つ情報を発信しています。
今週の新着クラウドファンディングでは最新の注目プロジェクトを配信しています。
そのほかにも、有益な情報をどんどん発信していきます。