不動産クラウドファンディング比較サイトの選び方・注意点
不動産クラウドファンディングの比較サイトは、候補を短時間で絞るのに便利ですが、一覧だけで決めると重要なリスクを見落とします。比較サイトの情報を公式情報や実績と照らし合わせ、手数料や税金、償還履歴まで確認してから判断するのが安全です。
- 比較サイトで見るべき主要項目(想定利回り・最低投資額・劣後比率・運用期間・募集方式)と、それらの照合方法
- 実際の償還実績・遅延・元本毀損の履歴を確認する方法(公開データの探し方と読み方)
- 手数料の全体像を把握する(口座開設・入金・出金など運用前後でかかる費用)
- 分配金にかかる税金と確定申告の実例、税引後の手取りシミュレーションの考え方
- 個別物件のデューデリジェンス手順と、流動性(中途解約や二次流通)の制約チェックリスト
- 比較サイトは候補の“ふるい分け”
- 公式情報で必ず裏取りする
- 契約書面は保存する習慣
- 自分用チェックリストを用意
不動産クラウドファンディング比較サイトで分かること
比較サイトは、複数サービスの基本条件を短時間で横並びにして候補を絞る道具として有効であり、ただし一覧だけで確定判断をしてはいけません。
- 主要な比較軸(想定利回り・最低投資額・劣後出資比率・運用期間・募集方式)を一覧で把握できる点
- ランキングやスコアの前提や更新日を確認しないと誤った選択につながる危険性
- 比較サイトで見えない「償還実績」「手数料の全体」「税後の手取り」などは公式情報で裏取りが必要な点
比較サイトが並べるデータと、そこから何を判断できるか
比較サイトでは最低投資額・想定利回り・運用期間・劣後出資の有無や比率・募集方式といった項目を同列で比較できますが、これらは“候補のふるい分け”に適しているにすぎません。多くの比較ページが掲示する項目は投資判断の初期指標として有用で、サービスの特徴を俯瞰する点で時間を節約できます。
判断基準としては、利回りだけでなく劣後出資比率と償還実績をセットで見ることが重要です。利回りが高くても劣後比率が低ければ価格下落の際に投資家が先に損を受ける可能性が高く、逆に利回りが控えめでも劣後比率が厚ければ安全側に寄せた設計と判断できます。
出典:my-best
ランキングやスコアの読み方と落とし穴
比較サイトの順位は作成者が設定した評価軸と重みづけに依存するため、順位だけを鵜呑みにするのは危険です。評価軸が「募集数重視」「利回り重視」「運営会社の安定性重視」などで変わるため、自分の投資目的に合う評価軸が採用されているかを必ず確認してください。
ランキングにはアフィリエイトや掲載料の影響が入る場合があるため、評価方法の開示がないランキングは参考度を下げるべきです。公開されている採点基準・評価項目・更新日を読み、複数の比較サイトで相対的な評価を取ると偏りを避けられます。
出典:一般社団法人 不動産クラウドファンディング協会(初心者ガイド)
掲載情報の「鮮度」と公式情報の照合方法
比較表に載る数値や条件は時間とともに変わるため、掲載の更新日が古い場合は現状と差が出ている可能性があります。募集方式や募集状況、想定利回り、劣後出資の比率は案件ごとに異なり、比較サイトの集計が最新でないことがよくあります。
掲載の更新日が明記されていない比較表は一次情報(公式ページ)で必ず裏取りしてください。公式のファンドページで「募集状況」「契約成立前書面」「想定運用期間」「劣後出資の明細」「過去の償還実績(あれば)」を直接確認し、PDFやスクリーンショットで保存しておくと後の照合が容易になります。
比較サイトと公式サイトの役割分担と具体的な使い方
比較サイトは「候補選定」と「条件のふるい分け」に使い、最終的な投資判断や契約前の確認は必ず公式のファンド詳細ページと契約書面で行います。候補が数社に絞れたら、各社の公式情報で次の点を照合してください。
- 募集方式の実際(先着か抽選か、先行抽選枠の有無)
- 劣後出資の具体額・比率とその算出根拠
- 借入の有無・借入比率・返済順位(担保の有無を含む)
- 過去の償還実績・遅延の有無・公表された元本毀損事例
- 手数料体系(入出金、口座管理、解約時の費用)と税扱いの説明
具体的な一手として、契約成立前書面は必ずダウンロードして保存し、疑問点は募集窓口へ書面で問い合わせることを習慣にしてください。書面が手元にあれば、比較サイトの表と直接照合して相違点を明確にできます。比較サイトで目立つ数字があっても、書面で根拠が示されていない場合は投資対象から外す判断が妥当です。
以上を踏まえて比較サイトの表を実務的に使いこなせば、次に見るべき具体的な比較項目がより意味を持って見えてきます。
比較表で必ず見る6つの項目
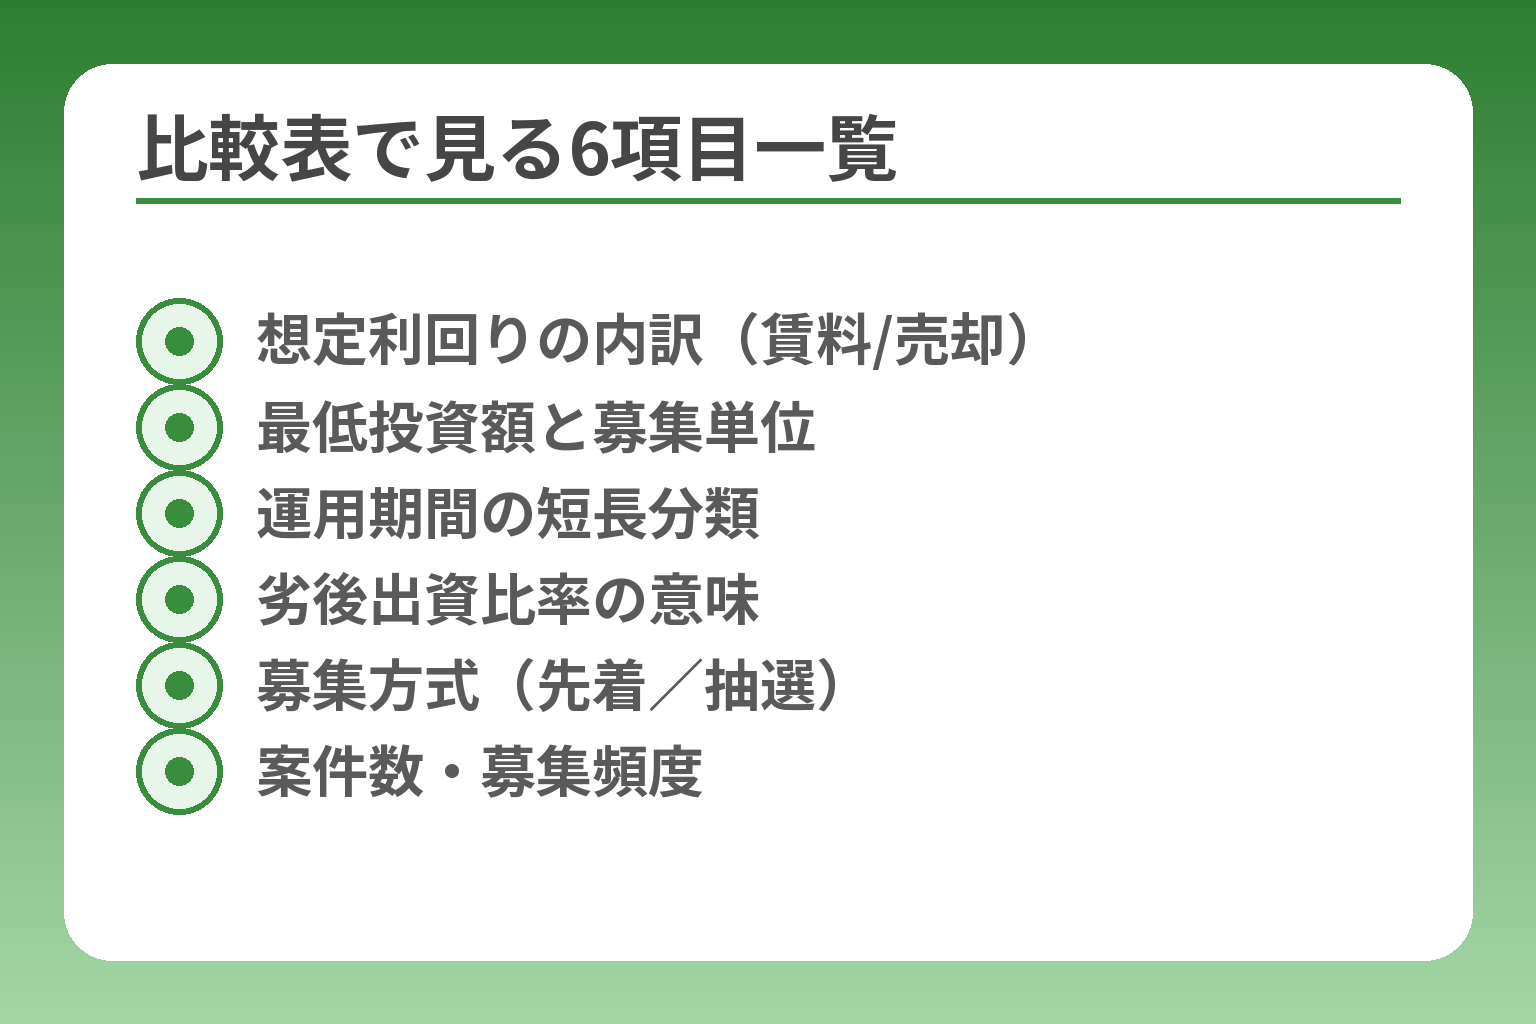
- 想定利回りの内訳(賃料/売却)
- 最低投資額と募集単位
- 運用期間の短長分類
- 劣後出資比率の意味
- 募集方式(先着/抽選)
- 案件数・募集頻度
比較表は候補を効率よく絞る道具であり、想定利回り・最低投資額・運用期間・劣後出資比率・募集方式・案件数の六項目をまず揃えて比較することが適切です。
- 利回りだけで判断せず、劣後出資や償還実績とセットで評価する
- 最低投資額で分散可能かを確認し、運用期間と資金計画を合わせる
- 募集方式や案件頻度が自分の投資スタイルに合うかを優先する
想定利回りは目安にとどめ、根拠を探して判断する
想定利回りは期待値の表現であり、確定的な配当を意味しないため、利回りの高さだけで飛びつくべきではありません。比較表に記載された「想定利回り」は案件ごとの前提(賃料収入、運用中の費用想定、売却想定価格など)に依存します。特に高利回り案件では売却益や特別な一時収入を前提にしていることがあるため、分配がインカム(賃料)中心かキャピタルゲイン(売却益)頼みかをファンド詳細で確認してください。利回りを見るときは「何の収益で成り立っているか」を必ず確認することで、実際の手取りが大きく変わるリスクを避けられます。 出典:my-best
最低投資額は分散のしやすさで選ぶ
最低投資額は投資のしやすさと分散計画に直結します。例えば「1口1万円」から投資できるサービスは初心者でも複数案件に分散しやすく、資金拘束を小さくできる利点があります。逆に最低投資額が高い(例:10万円以上)サービスは一案件あたりのリスクが大きくなるため、余裕資金での投資が必要です。比較表で最低投資額を把握したら、実際にそのサービスで直近どの程度の口数で募集しているか(募集口数の単位)を見て、現実的に分散できるかを計画してください。 “1口いくら”だけでなく、募集単位と実際の募集口数も確認することが重要です。 出典:CREAL(よくある質問)
運用期間は資金の流動性計画に合わせて選ぶ
運用期間は資金をどれだけ長く使えないかを示す重要な要素です。短期(数ヶ月〜1年程度)案件は資金回転が速く利便性がありますが、利回りはやや低めになりやすい一方、中長期(数年)案件は利回りが高めに設定されることがあります。運用期間が長い案件では、売却や償還のタイミングが経済環境に左右されるリスクがあり、償還延期や分配遅延の可能性を織り込む必要があります。自分が数年後に現金を使う予定がある場合は、運用期間中の資金拘束を避けるため短期案件中心に組むなどの対策が必要です。比較サイトの運用期間欄を見たら、公式のファンド詳細で「償還延期に関する条項」や「延長の通知方法」を確認してください。 出典:不動クラナビ(比較ガイド)
劣後出資比率は保護の一つの指標だが過信は禁物
劣後出資は運営会社が先に損失を負担する仕組みで、比率が高いほど投資家保護の“クッション”が厚くなります。比較表で劣後比率を確認したら、その比率がどの計算根拠で示されているか(物件取得価格に対する比率なのか、ファンド総額に対する比率なのか)を必ず確認してください。劣後比率が○%だから安心、という単純な判断は危険で、借入の有無や借入比率とセットで評価する必要があります。劣後出資を超える価格下落や想定外のコストが発生した場合は投資家にも損失が及ぶため、劣後比率を過信せず、借入条件や担保設定の有無も同時にチェックしましょう。 出典:一般社団法人 不動産クラウドファンディング協会(初心者ガイド)
募集方式は先着か抽選かで応募戦略が変わる
募集方式が先着式か抽選式かで、実際に投資できる確率や準備の仕方が変わります。先着式は開始直後の速度勝負になるため、事前ログイン、入金準備、ブラウザや回線の確認などの準備が必要です。抽選式は申し込み期間内に申請すれば抽選で当選できる可能性がありますが、倍率が高いと当選確率は低くなります。募集方式は比較表で簡単に把握できますが、各案件ページで「先行抽選枠」「優先枠」「申込上限」などの細部ルールを確認し、応募手順を事前にシミュレーションしておくと機会損失を減らせます。 出典:国土交通省(不動産特定共同事業等)
案件数と募集頻度は分散投資の実行性に直結する
案件数や募集頻度が多いサービスは、希望条件の案件に出会える確率が上がり分散もしやすくなります。比較表で「年間案件数」「直近の募集頻度」「募集口数のレンジ」を見ることで、実際に自分の資金を複数の案件に振り分けられるかを判断できます。サービスによっては毎月複数案件を出すところもあれば、年に数回しか募集しないところもあるため、分散を重視するなら案件供給量の多いプラットフォームを選ぶのが合理的です。募集頻度だけでなく、過去の償還実績や遅延の公表状況も併せて見ると、募集が多くても運用・回収の信頼性が確保されているかの判断材料になります。 出典:不動産競売流通協会(FKR)
上の六項目を比較表で押さえたうえで、次は手数料や税引後の手取り、償還実績といった“比較表に出ない数字”を公式情報で裏取りすると実務的な判断が可能になります。
比較サイトで見落としやすい手数料・税金・資金拘束
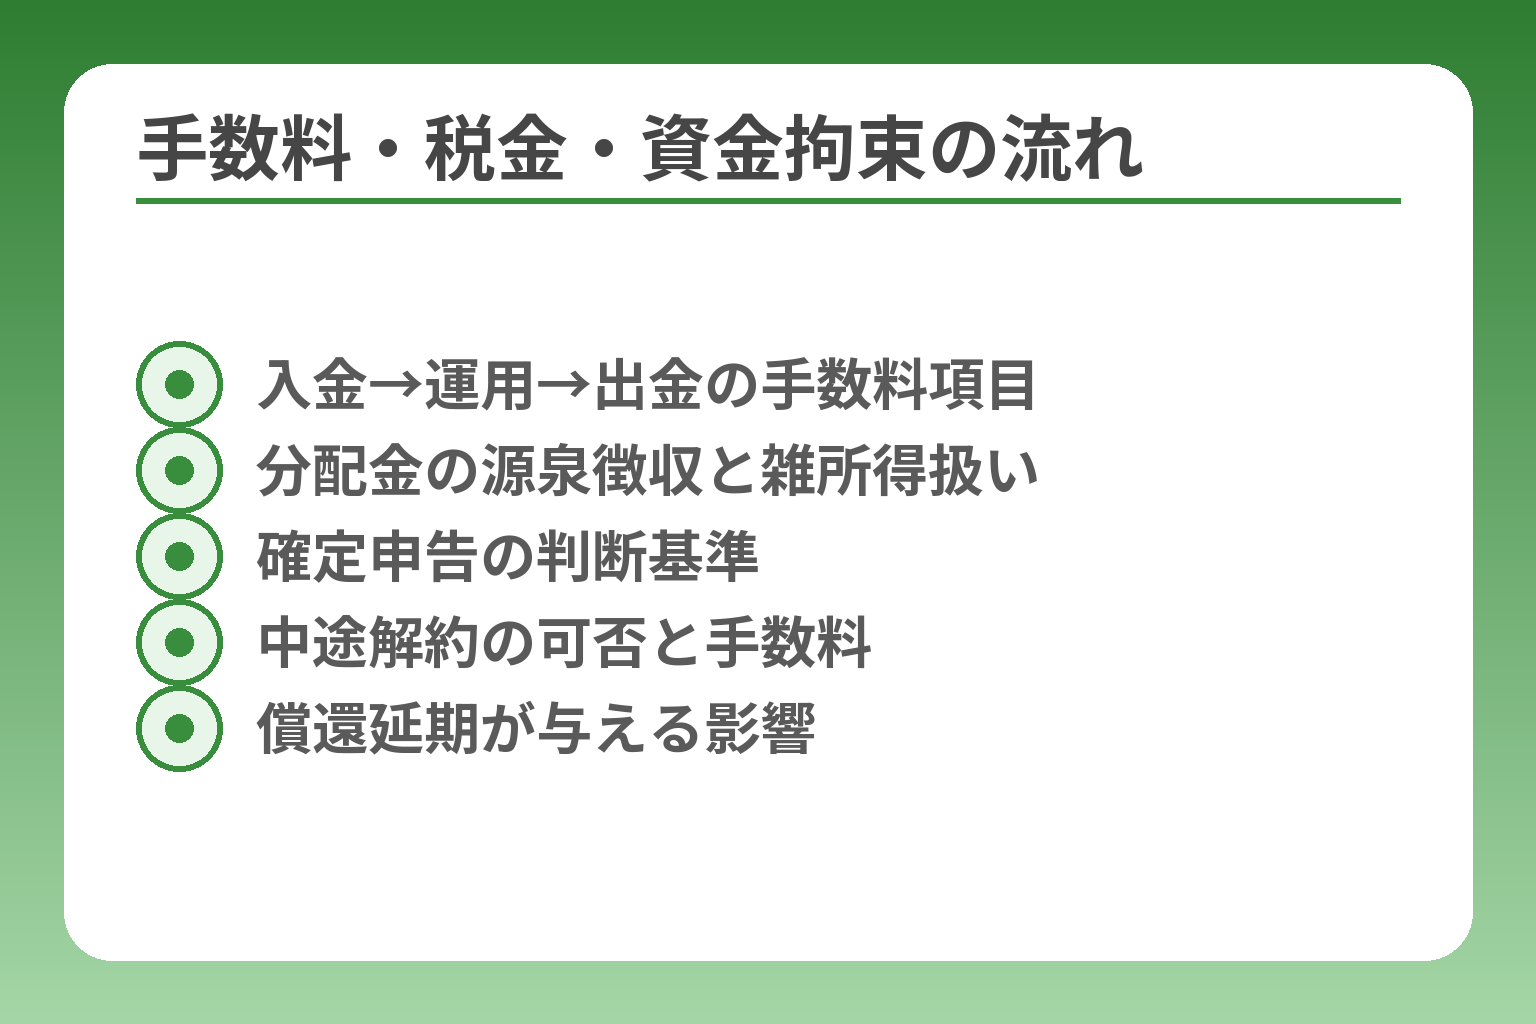
- 入金→運用→出金の手数料項目
- 分配金の源泉徴収と雑所得扱い
- 確定申告の判断基準
- 中途解約の可否と手数料
- 償還延期が与える影響
比較表は候補を速やかに絞る道具ですが、手数料・税金・資金拘束の裏側を確認しないと、想定利回りと実際の手取りや流動性で大きな差が出ます。
- 入出金や事務手数料など「表に出ないコスト」を合算して手取りを計算する
- 分配金の税扱い(源泉徴収・雑所得・確定申告の要否)を事前に把握する
- 原則として運用中は中途解約できない点を資金計画に組み込む
手数料は「見える項目+隠れコスト」で合算して評価する
比較表に載る「想定利回り」は税金や出金手数料を差し引く前の数値であるため、実際の受取額を把握するには入出金時の振込手数料や運用事務手数料などを合算する必要があります。例えば多くのプラットフォームでは入金が無料でも、分配金や償還金を受け取る際に振込手数料がかかるケースがあり、その額はプラットフォームや銀行によって異なります。比較表で「手数料=無料」とあっても、出金時の振込手数料などが発生するかは必ず公式FAQで確認してください。実務的には、候補ごとに「見込み利回り(税引前)→源泉税→出金手数料→最終受取額」の順で簡易計算して比較表の数字を実効利回りに置き換えると誤差を減らせます。 出典:不動クラナビ(比較ガイド)
分配金の税金は源泉徴収と雑所得の扱いを確認する
分配金は事業者によって源泉徴収された上で支払われることが多く、さらに税務上は雑所得として総合課税の対象となる扱いが一般的です。たとえば一部プラットフォームでは分配金から源泉徴収税(所得税+復興特別所得税)として20.42%を差し引いて支払う例があり、確定申告が必要かどうかは他の所得との合算で判断されます。分配金が雑所得に該当する旨と源泉徴収率は各プラットフォームのFAQや契約書面で確認し、年間の受取見込みで確定申告の要否を判断してください。税務の具体的扱いは個別事情で異なるため、疑問があれば税務署や税理士に相談する習慣を付けましょう。 出典:CREAL(よくある質問)
中途解約は原則不可。例外や手数料の条件を事前に読む
不動産は流動性が低い資産であるため、クラウドファンディングにおける出資後の中途解約は原則として認められていません。比較サイトでは「運用期間」の欄で期間を確認できますが、実際に運用中に現金化できるかは各ファンドの契約条件次第です。契約成立後はクーリングオフ期間(事業者による説明に基づく短期の解除期間)を除いて途中撤回が難しい点を前提に資金配分を決めてください。中途解約を認める例外的なサービスも存在しますが、解約手数料や譲渡時の手続き・価格決定ルールで投資家側の取り分が大幅に変わることがあるため、申込前に「中途解約の可否・条件」をFAQや契約書で確認することが重要です。 出典:一般社団法人 不動産クラウドファンディング協会(初心者ガイド)
償還延期や分配遅延のリスクを数値化しておく
不動産の売却や賃料回収が予定どおりに進まない場合、償還延期や分配遅延が発生することがあります。比較表は募集時点の想定を示すに過ぎないため、過去の償還延期事例や公表された遅延率を確認して実務的なリスク率を推定することが必要です。運営会社の資料や過去案件の報告書に遅延・延長の事例が掲載されているかをチェックし、想定運用期間に対してどの程度の余裕(バッファ)を見込むかを決めてください。運用期間の延長条項(延長の最長期間、投資家への通知方法)が契約書面に明記されているかを確認すると、延期リスクを事前に扱いやすくなります。延期が発生した場合の現実的な影響(資金の拘束期間延長、機会損失、インフレ影響など)を想定して資金計画を作ることが回避策になります。 出典:SMART FUND 目論見書例(延長の記載)
小さな金額でも生活資金とは切り離して考える実務ルール
短期の現金需要が生じたときに取り崩せないリスクを避けるため、投資に回す資金は「余裕資金」でなければなりません。比較サイトで最低投資額が低くても、運用期間中に資金が凍結される点は変わりません。分散の観点からは、複数のプラットフォーム・複数の運用期間に分けることで流動性リスクを緩和できますが、各案件の解約条件や譲渡ルールを事前に読み、緊急時の現金化手段(例:償還予定月に合わせた短期預金の併用)を用意しておくことが有効です。生活資金と投資資金を明確に分け、投資分は運用期間に応じた流動性プランを組む習慣を持ってください。 出典:不動クラナビ(比較ガイド)
これらの項目を比較表から拾い上げ、公式FAQや契約書面で裏取りしたうえで実効利回りや流動性シナリオを作ると、比較サイトの数値が初めて実務的な意味を持ちます。
安全性を比べるための運営会社・案件チェックリスト
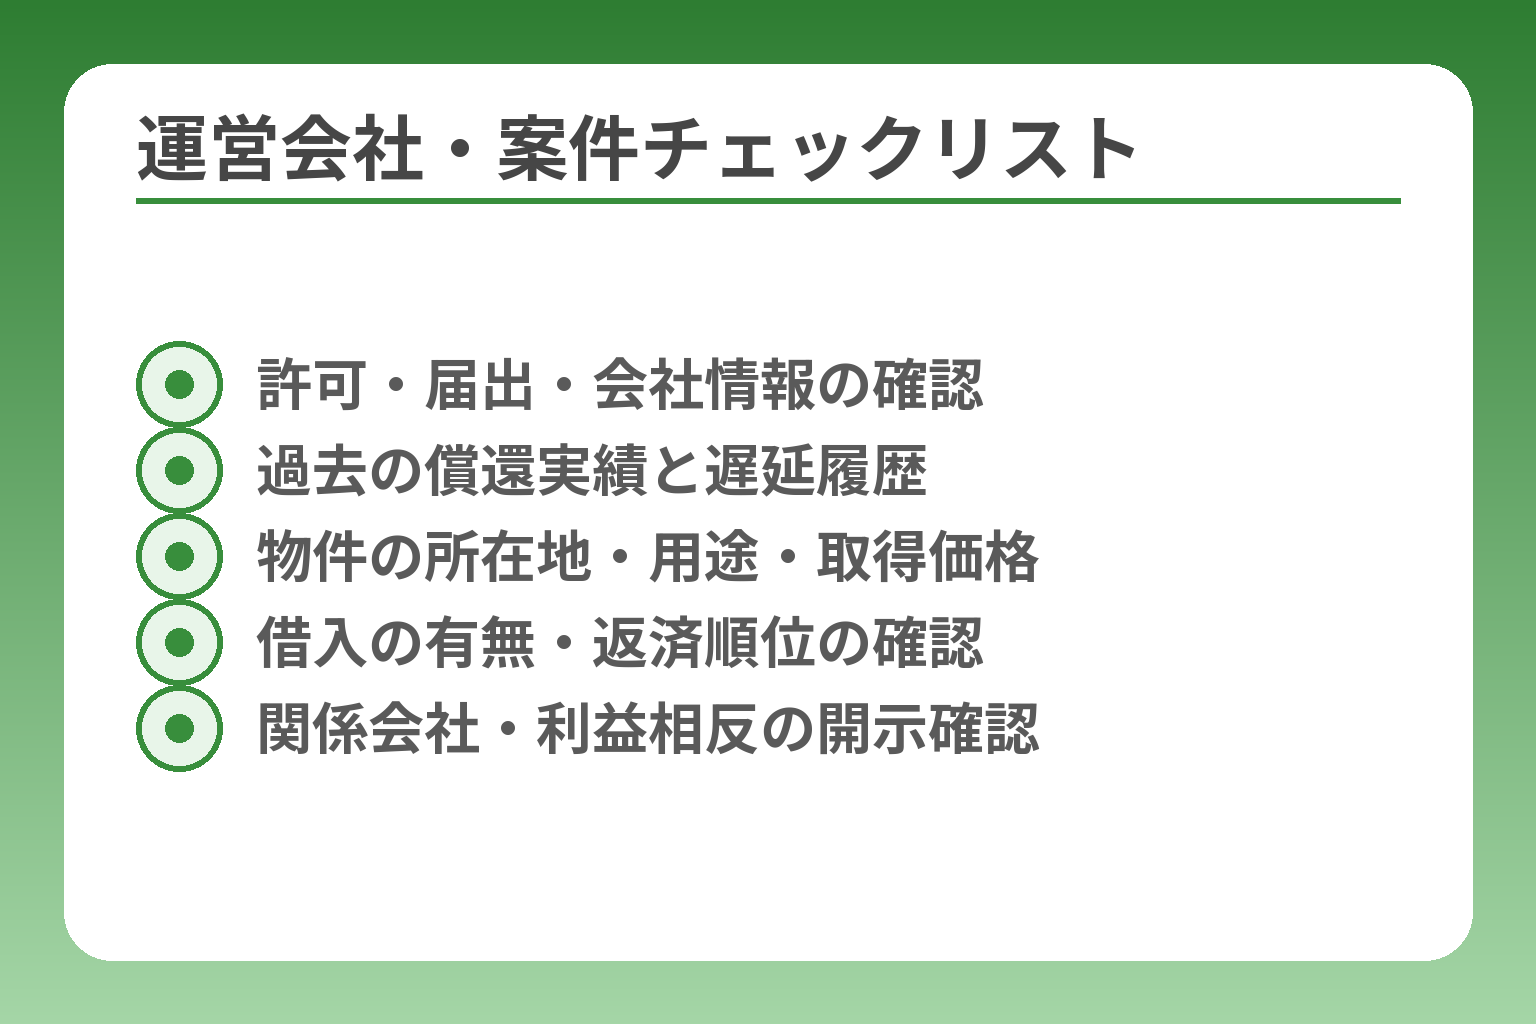
- 許可・届出・会社情報の確認
- 過去の償還実績と遅延履歴
- 物件の所在地・用途・取得価格
- 借入の有無・返済順位の確認
- 関係会社・利益相反の開示確認
運営会社の情報と案件の中身を別々に検証することで、比較表だけでは見えない安全性の差が明確になります。
- 運営会社の許可・登録・事業履歴を調べ、開示レベルで信頼性を判断する
- 過去案件の償還実績や遅延事例を時系列で確認し、実行力を見る
- 物件の所在地・収支前提・借入条件・関係会社の有無をファンド書面で突き合わせる
運営会社の免許・許可と事業内容を確認します
運営会社は不動産特定共同事業に関する許可や届出の要否、電子取引業務に対する体制が問われるため、まずは「どの法的枠組みで事業を行っているか」を確認してください。許可の有無、代表者や役員の経歴、資本金、過去の不祥事の有無は会社の継続力と誠実性の基本指標になります。許可やガイドラインに則った業務管理体制が整っているかどうかを確認することが、最低限の信頼基準です。
確認方法は、運営会社の「会社概要」「沿革」「プレスリリース」や国土交通省の手引きにある電子取引業務の要件を照合することです。電子取引に関する実務手引書では、重要事項の十分な提示や契約締結前の説明責任が明記されていますので、サイト上の情報開示が手引きの水準に達しているかをチェックしてください。 出典:国土交通省(実務手引書 公表)
過去案件の償還・遅延・元本毀損の開示を確認します
運営会社の信頼性は、過去案件で「予定どおり償還されたか」「遅延や元本毀損が発生したか」を見ると分かりやすく、単なる成功事例だけでなく失敗事例の公表姿勢も重要です。開示がない場合は情報隠蔽のリスクを疑うべきです。
償還実績の一覧や遅延発生時の報告書が公開されているかを確認し、遅延率や原因を時系列で把握してください。具体的には各ファンドの「運用報告書」「決算報告」「お知らせ」等を遡り、遅延理由(売却未達・賃料未回収等)が明確に説明されているか、運営側が再発防止策を示しているかを確認すると実行力の度合いが見えます。 出典:一般社団法人 不動産クラウドファンディング協会(初心者ガイド)
物件の所在地・用途・取得価格を必ず照合する
物件情報は利回りやリスクの源泉であり、所在地・用途・築年数・周辺の賃料相場・取得価格が公開されているかが重要です。都市部か地方か、商業用か住宅用かで賃貸需要の性質が大きく変わります。
比較表の「利回り」が根拠にする収益は物件特性から導かれるため、物件所在地と用途を地図や周辺の賃料相場と突き合わせ、取得価格や想定売却価格が妥当かを検証してください。公示地価や土地総合情報など外部データと照合することで過大評価の案件を見抜けます。 出典:国土交通省(サービス一覧・物件情報の公開例)
収支計画は賃料収入と売却前提を分けて見る
収支計画の読み方は、賃料(インカム)での分配と売却益(キャピタル)での分配を分けて評価することが肝要です。想定利回りが高い場合、多くは将来の売却によるキャピタルゲインを前提にしていることがあります。
配当が賃料中心なのか売却中心なのかを契約書の計算式や想定表で確認し、売却前提が楽観的でないかをチェックしてください。運用報告書の実績値と想定値の乖離を見れば、過去の想定がどの程度達成されているかがわかります。具体的な配当計算式や日割りの取り扱いも契約書面で確認しましょう。 出典:CREAL(配当の計算式)
借入の有無と返済順位(優先順位)を確認する
借入がある案件では、金融機関の返済が優先されるため、投資家の元本回収に影響を与えます。借入比率(LTV)や返済順位が明示されているかを必ずチェックしてください。
判断基準としては、借入比率が高く担保設定がある場合、売却時に残る残余価値が小さくなりやすい点を考慮します。目論見書や契約書に借入の条件や担保設定、返済順位が記載されているか、借入先が信頼できる金融機関かを確認し、必要なら専門家に相談して評価するのが回避策です。 出典:JRD(iRDガイド)
関係会社との取引や利益相反の説明を読み込む
売主、管理会社、施工会社、賃借人などに運営会社やその関係者が含まれていないかを確認することは重要です。関係会社が多いと利益相反や不透明な取引価格のリスクが高まります。
関係会社や取引先の開示が詳細にあるか、取引価格の根拠(時価評価や第三者査定など)が示されているかを重点的に確認してください。関係がある場合は、どのように利益相反を管理しているか(社内規程、外部監査、第三者評価の有無)を契約書や運用報告で確認し、疑問が残る場合は投資を避けるか追加の情報開示を求めるのが安全です。 出典:国土交通省(実務手引書)
以上をファンドごとにチェックリストで整理しておくと、比較表の数値が実務上どれだけ信頼できるかが判断しやすくなります。
目的別|自分に合う不動産クラウドファンディングサイトの選び方
投資の目的と資金使途をはっきりさせれば、比較サイトの数値が実務的な判断材料に変わります。
- 初心者は少額で情報開示が充実したサービスを優先する
- 利回り重視は“なぜ高いか”の根拠(借入・売却前提)を検証する
- 募集機会や分散が欲しい人は案件供給量と募集方式を重視する
初めての人は少額・情報開示・案件の分かりやすさを重視します
初心者はまず「小額で始められる」「ファンドごとの情報が分かりやすい」サイトを選ぶと失敗が少ないです。最低投資額が1万円程度からのサービスなら、複数案件へ分散しやすく、個別案件で想定が外れた場合の影響を小さくできます。比較表で最低投資額だけを見るのではなく、各案件ページで「ファンドの目的」「収支の前提」「契約成立前書面」がどれだけ分かりやすく提示されているかを確認してください。
最低投資額が1万円と明記され、かつ契約書面や運用報告が分かりやすければ初心者向きの第一候補になります。たとえば一部プラットフォームは1口1万円からの出資を標準としており、会員向けにFAQや運用レポートを公開していますので、こうした公開レベルを比較基準にしてください。 出典:CREAL(よくある質問)
利回り重視の人は利回りの“中身”を分解して評価する
想定利回りが高い案件ほど魅力的ですが、高い利回りが何に依存しているか(賃料収入か売却益か、レバレッジの有無か)を必ず分解して判断する必要があります。借入を多く使っている案件は、売却や賃料が想定どおりでない場合に投資家側の損失が大きくなるリスクがあります。
利回りを見る際は「借入比率(LTV)」「返済順位」「売却前提の有無」をセットで検証することが判断の分岐点です。目論見書や契約書に借入条件や想定売却価格の根拠が明記されているかを確認し、曖昧な説明しかない高利回り案件は避けるのが無難です。必要なら不動産評価に詳しい第三者や専門家の意見を求めるとよいでしょう。 出典:JRD(iRDガイド)
投資機会を増やしたい人は募集方式と案件頻度を最重視する
先着式か抽選式か、毎月どれくらい案件が出るかは実際に投資できるかに直結します。先着式は募集開始直後のスピード勝負になりやすく、抽選式は申し込み→抽選なので当選確率の問題があります。
募集方式と年間の案件数を比較し、希望条件の案件がどれだけ出るかでプラットフォームを選ぶと機会損失を減らせます。複数の比較サイトで「募集方式」「年間案件数」「直近の募集頻度」を確認し、応募手続きや入金方法を事前に準備しておくと先着式でも有利に立てます。抽選式が多いサービスは申込分散で当選確率を上げる戦略が有効です。 出典:一般社団法人 不動産クラウドファンディング協会(初心者ガイド)
資金を分散したい人は物件タイプ・地域・運営会社を分ける
分散の基本は「同じリスクに繰り返し晒されない」ことです。同一運営会社、同一地域、同一物件タイプ(例:商業・オフィス・レジ)に偏ると、地域や業種に特有の景気変動で一括被害を受けやすくなります。
比較表で複数プラットフォームを候補に入れ、地域と物件タイプが分散できるかを最低限のチェック項目にしてください。また、プラットフォームごとの年間案件数や募集口数のレンジを確認すれば、現実的に分散できるかどうかがわかります。各社の掲載実績や案件の傾向を見て、ポートフォリオ(例:短期2件・中期2件・長期1件)を組むと流動性と収益性のバランスを取りやすくなります。 出典:国土交通省(サービス一覧)
不動産事業者(資金調達側)は掲載条件と過去の実績で適合性を判断する
事業者がプラットフォームを選ぶ際は、募集実績、出稿手数料、審査基準、投資家層(個人・法人の割合)を確認して自社プロジェクトとの相性を見極めます。プラットフォーム側の審査が厳格であるほど、投資家からの信頼度は上がりますが、掲載までの時間や手続きが増える点も考慮が必要です。
プラットフォーム選定は「投資家が求める情報開示レベル」と「自社のスキーム(借入、担保、出口戦略)」のマッチングで決めるべきです。国土交通省の実務手引書や各プラットフォームの掲載要件を比較し、想定投資家層に合致するかを確認してください。掲載後の運用報告の負担や開示方法も事前に確認すると運営がスムーズになります。 出典:国土交通省(実務手引書 公表)
目的に応じた優先順位を持って比較表と公式書面を突き合わせると、自分に合うプラットフォームの候補が自ずと絞れます。
不動産クラウドファンディング比較サイトに関するQ&A
比較サイトは候補探しに便利ですが、ランキングや表だけで決めず、重要点を個別に確認すれば安全な選択につながります。
- ランキングは評価基準と更新日を必ずチェックする
- 想定利回りの高低は根拠(賃料・売却・借入)を分解して判断する
- 元本保証は原則なく、複数サービスの分散・書面確認が最良の防御策になる
比較サイトのおすすめ順位だけで選んでもよいですか
おすすめ順位は参考にできますが、評価軸や開示レベルが自分の目的に合っているかを確認しないと誤った選択につながります。
多くの比較サイトは「想定利回り」「運用期間」「劣後出資比率」「運営会社の安定性」など独自の重み付けでスコアを算出しています。したがって、ランキング上位が必ずしもあなたの目的(短期の流動性、長期安定収入、低リスク重視など)に合致するとは限りません。評価方法が明示されているか、更新日が最近か、一次情報(公式のファンドページや目論見書)へリンクしているかをチェックすることが最低条件です。 出典:my-best
想定利回りが高いサイトほどよいサイトですか
利回りの高さだけで良し悪しは決まらず、利回りが何に依存しているかを分解して検証する必要があります。
具体的には、利回りが賃料(インカム)中心か、売却益(キャピタル)中心か、または金融機関からの借入(レバレッジ)で稼ぐ設計かを確認します。借入を多用する案件は売却や賃料下落の影響を受けやすく、劣後出資のカバー範囲を超えると投資家に損失が直撃します。判断基準として「借入比率(LTV)が明示されているか」「想定売却価格の根拠が提示されているか」「利回りの内訳(賃料 vs 売却)が示されているか」を満たす案件を優先してください。専門的な疑問が残る場合は、不動産評価に詳しい第三者の意見を仰ぐのが回避策です。 出典:JRD(iRDガイド)
元本保証の不動産クラウドファンディングはありますか
元本保証は基本的に存在せず、優先劣後方式も元本「保証」ではなく損失吸収の仕組みにすぎません。
不動産クラウドファンディングは実物不動産を裏付けにする場合でも、出資方式や借入の有無により投資家の回収順位やリスクが変わります。国の実務手引きや注意喚起でも、投資元本が保証される商品ではないことや、償還遅延・元本毀損リスクがあることが示されています。したがって「元本保証」をうたう説明がある場合は法的根拠を求め、曖昧な表現がある案件は避けるのが安全です。投資の防御策としては、劣後出資比率・借入条件・担保の有無・過去の償還実績を総合的に検討し、余裕資金で分散することが有効です。 出典:国土交通省(実務手引書 公表)
一つのサイトだけに登録してもよいですか
一つのサイトに絞る選択は可能ですが、募集方式や案件供給の偏りを考えると複数登録して機会と分散を確保するのが現実的です。
先着式で人気案件が瞬時に埋まることや、抽選式で当選確率が低い場合があるため、複数サービスに登録しておくと応募機会を増やせます。実務的には、主要な複数プラットフォームの「募集方式」「年間案件数」「直近の募集頻度」を比較し、応募に必要な事前準備(入金口座の用意、電子契約の準備)を共通化しておくと良いでしょう。なお、登録時の本人確認や入金方法に違いがあるため、複数登録の負担(管理コスト)も考慮したうえで判断してください。 出典:不動クラナビ(比較ガイド)
投資前に最低限確認すべき書類は何ですか
契約成立前書面、ファンドの収支計画・配当計算式、劣後出資の明細、借入条件、運用報告書(過去案件)が最低限の確認書類です。
具体的には、(1)契約成立前書面で契約条件と中途解約の可否を確認、(2)配当の計算式で想定配当の根拠を把握、(3)劣後出資の比率と算出基準、(4)借入の有無と担保・返済順位、(5)過去の運用報告で償還・遅延の実績を確認します。配当計算式や源泉税の扱いはプラットフォームFAQにも記載があるため、数値を実際に当てはめて税引後の受取額を試算することが実務的な回避策になります。書面で不明点がある場合は問い合わせ履歴を残し、回答を文書で得ることが重要です。 出典:CREAL(配当の計算式)
これらのQ&Aで示した確認項目をもとに、比較表の数値を公式書面で裏取りする習慣をつけると、実際の投資判断がぶれにくくなります。
あわせて読みたい関連記事
不動産クラウドファンディング比較|初心者の選び方とリスク確認
不動産クラウドファンディングの基本構造と比較表で見るべき項目を丁寧に整理しています。初めてで何を優先すべきか迷っている方に適した読み物です。
クラウドファンディングサイトランキング比較と選び方
投資以外のクラウドファンディングタイプも含めたランキングと評価基準を提示しています。複数のサービスを横断的に比較したい人におすすめです。
クラウドファンディングで弁護士に相談する場面と費用・注意点
契約書やトラブル対応で専門家が必要な場面を具体的に示しています。契約前の書面確認や不明点の解消を検討する実行者・投資家は目を通してください。
クラウドファンディング手数料が安いサービス比較と選び方
見落としやすい入出金や事務手数料を含めた実際の手取り比較が豊富です。手数料を重視して実効利回りを正確に把握したい方に役立ちます。
クラウドファンディングファンでは、最新のクラファンの情報や、クラウドファンディングに役立つ情報を発信しています。
今週の新着クラウドファンディングでは最新の注目プロジェクトを配信しています。
そのほかにも、有益な情報をどんどん発信していきます。