クラウドファンディングを個人事業主が始める方法と税金・注意点
個人事業主でもクラウドファンディングを実行できます。手数料や入金時期、税務処理、リターンの実コストを事前に整理すれば、資金調達やテスト販売に活用できます。
- 個人事業主が実行者になる際の条件とプラットフォーム選びのポイント(審査・入金スケジュール・サポートの有無)。
- 確定申告での収入区分(事業所得/雑所得/受取寄付金)と、購入型クラウドファンディングの仕訳例・帳簿記載の実務テンプレ。
- プラットフォーム手数料に加え、決済手数料・送料・梱包・リターン原価を含めた実コスト試算の方法(目標30万円の例を提示)。
- リターン未履行・納期遅延・返品への契約や返金ルール、保険や支援者対応の準備と具体的な対応フロー。
- 飲食・化粧品・医療系など業種別の許認可チェックリストと、個人事業主向けの数値入りケーススタディ(成功例・失敗例)。
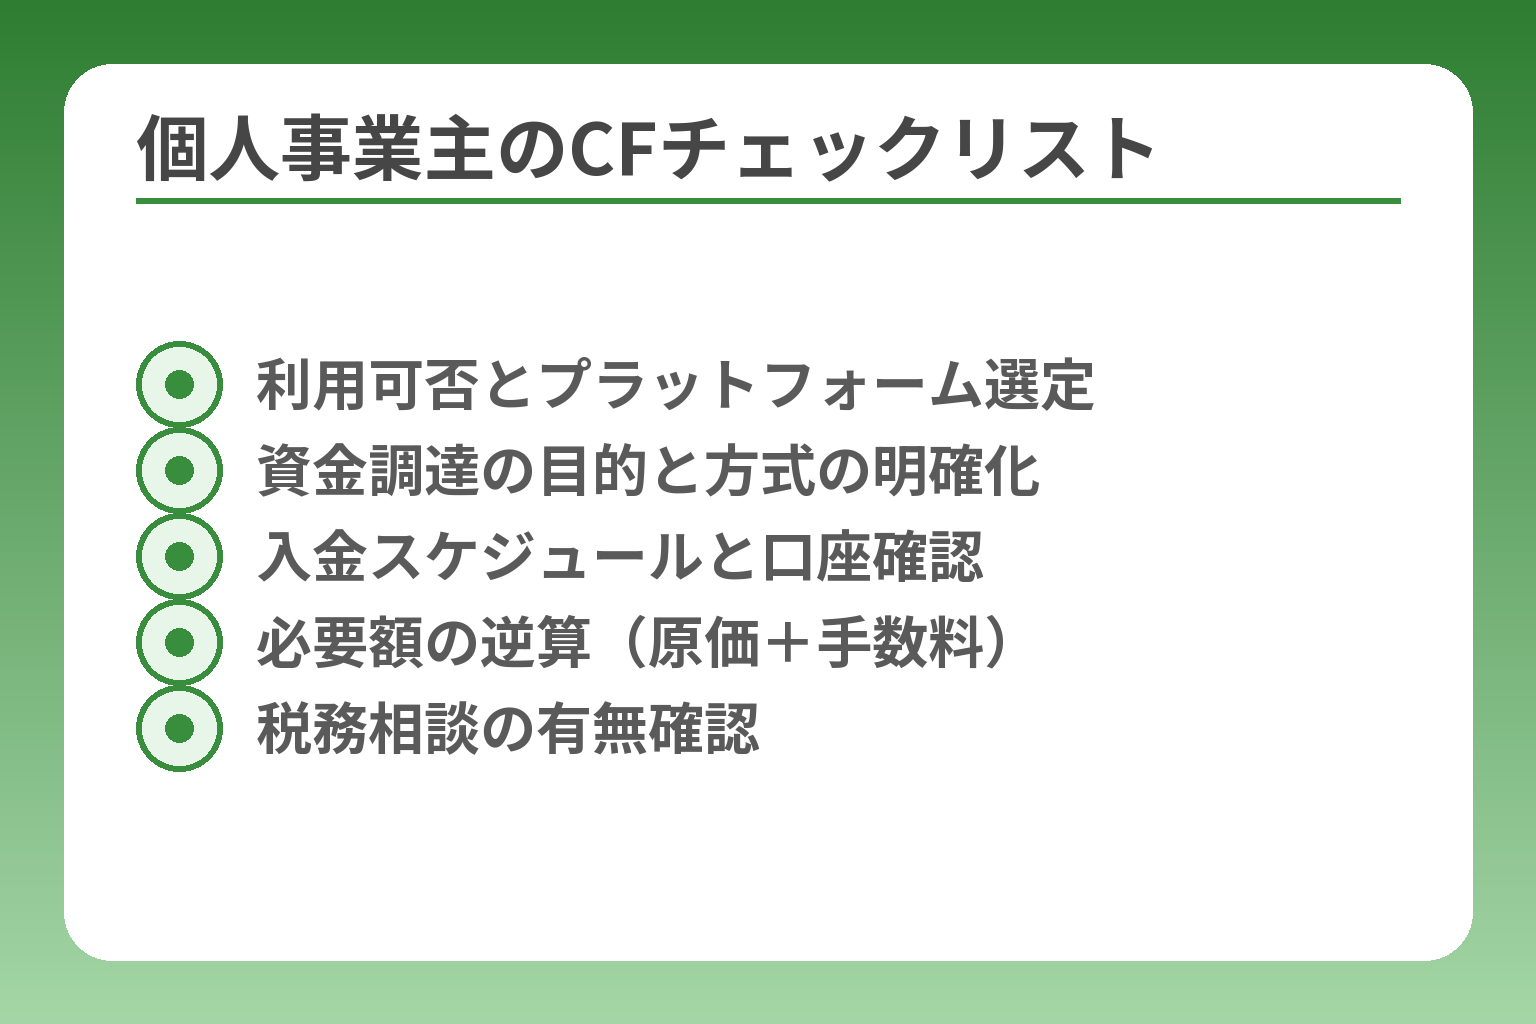
- 利用可否とプラットフォーム選定
- 資金調達の目的と方式の明確化
- 入金スケジュールと口座確認
- 必要額の逆算(原価+手数料)
- 税務相談の有無確認
個人事業主はクラウドファンディングを利用できる?
個人事業主は多くの国内プラットフォームでプロジェクトの実行者になれますが、利用可否だけでなく「入金条件・手数料・税務上の扱い・リターン実行責任」を事前に整理する必要があります。
- 掲載可否や審査基準はプラットフォームごとに異なるため、事前確認が必須。
- 集まった資金が事業収入になるか寄付になるかで、帳簿や確定申告の処理が変わる。
- 手数料以外に決済手数料・送料・製造費が発生するため、実取り額を常に試算する。
個人事業主でもプロジェクトの実行者になれます
多くの購入型・寄付型プラットフォームでは、法人だけでなく個人事業主や個人でもプロジェクトを公開できます。登録には本人確認や銀行口座の登録、プロジェクト概要の提出が必要となることが一般的で、サイトごとに審査の厳しさや必要書類が異なります。たとえば、掲載自体は無料で、プロジェクトが不成立なら原則手数料は発生しないと明記しているプラットフォームもあります。公開前に「入金条件(All‑or‑NothingかAll‑inか)」「手数料率」「決済手数料の負担先」を必ず確認してください。
チェックすべき実務的な項目は次の通りです:本人確認に必要な書類、口座名義と振込先、入金スケジュール(プロジェクト終了後の締め日と送金日)、プロジェクト不成立時の扱い、サポート体制(ページ制作・広報の有無)。これらは募集前に運営のヘルプや利用規約で確かめ、疑問点は事前に問い合わせておくと後トラブルを減らせます。出典:CAMPFIRE(ヘルプ)
資金調達だけでなく、商品や事業の反応を確かめる手段になる
クラウドファンディングは単なる資金集めではなく、市場の反応を早期に確かめるテストマーケティングとしても有効です。製品の先行販売、店舗開業のプレ予約、イベントチケットの事前販売といった形で需要を計測できます。実務上の判断基準は、「量産や提供が現実的に可能か」「リターンの品質・納期を確約できるか」の二点です。
よくある失敗は、支援が集まった後に量産ラインや資材が確保できず納期遅延が発生するケースです。回避策としては、リターンの提供上限を設ける、製造委託先と簡単な合意(MOQ=最小発注数量や納期目安)を事前に確認する、納期に余裕を持たせるといった実務対応が有効です。試作品段階なら「限定数の先行販売」を選び、量産リスクを段階的に縮小する運用が安全です。
支援者にとっては「購入」か「寄付」かが判断基準になる
支援者の期待は、購入型なら「リターン(商品・サービス)の受け取り」、寄付型なら「活動への共感や報告」に分かれます。募集方式も重要で、All‑or‑Nothing(目標達成で資金受取)とAll‑in(目標に関わらず集まった分を受取)では支援者・実行者双方のリスクが変わります。目標金額が製造や最低発注数に直結する案件はAll‑or‑Nothingが向く一方、少額の予約販売や継続的なサービス提供ならAll‑inが現実的です。
支援者の信頼を得るための実務ポイントは、リターンの内容を具体的に示すこと(素材・サイズ・サービス内容・提供時期)、不履行時の返金規程や代替案を明記すること、問い合わせ窓口を明確にすることです。表示や表現で誤解が生じるとクレームや返金要求につながるため、プラットフォームの募集規約や法令に沿った記載を心がけましょう。出典:Makuake(料金・手数料ページ)
借入れとは異なり返済不要でも「対価性」と「届ける責任」が残る
クラウドファンディングで集めた資金は、単なる借入や補助金とは性質が異なります。購入型では支援金は事前の販売代金とみなされることが多く、寄付型ではリターンに対価性がなければ税務上の扱いが変わる場合があります。寄付型で支援者へ実質的な対価がなければ、消費税法上「事業」に該当しない可能性がある点は重要です。
実務上の落とし穴としては、支援金を「自由に使える資金」と誤解して事業資金を流用し、リターンの履行が滞るケースがあります。回避策としては、集まった資金の用途を明確にして分別管理口座を設ける、リターン原価を先に見積もって必要分を確保する、税務上の収入区分(事業所得・雑所得・受取寄付金)の判断に不安があれば税務署や税理士に確認することが挙げられます。出典:国税庁(税務大学校論文)
以上を踏まえ、プラットフォームの条件と自分の事業計画を突き合わせ、具体的な資金計画と帳簿処理ルールを整えてください。
個人事業主に合うクラウドファンディングの種類と方式
個人事業主は目的や事業の準備状況に応じて、購入型・寄付型・投資/融資型を使い分け、募集方式(All‑or‑Nothing/All‑in)を資金計画に合わせて選ぶのが合理的です。
- 製品の先行販売やテスト販売なら購入型、社会的活動なら寄付型、資本調達は投資型/融資型を検討する。
- 目標金額と製造・物流コストの関係でAll‑or‑NothingかAll‑inかを決める(最低ロットがある場合はAll‑or‑Nothingが有利)。
- 手数料だけでなく決済手数料・送料・リターン原価を含めた実取り見込みを必ず試算する。
商品やサービスを売るなら購入型が基本です
購入型は支援者が商品やサービスを先に購入する形で資金を提供する方式で、個人事業主が新商品やイベントの事前販売に使いやすいです。判断基準は「量産できるか」「納期を確保できるか」「リターン原価を見積もれるか」の三点です。実務上の落とし穴は、支援が予想以上に集まってしまい製造や発送が追いつかず遅延や追加費用が発生する点です。対策としては支援上限を設けるか、段階的に受注枠を設定して製造リードタイムを確保することが有効です。また、リスク回避として受注前に製造業者と目安の最小発注数量(MOQ)や納期条件を書面で確認しておくと、想定外の費用負担を減らせます。
社会課題の解決や支援活動なら寄付型を検討します
寄付型は支援者の共感によって資金を集め、対価性が薄いリターン(報告書や感謝状など)が多い方式です。判断基準は「支援金を明確に使途説明できるか」と「支援者に提供するリターンが対価と評価されないか」の二つです。落とし穴は、実務的にはリターンの内容によっては購入型に近い扱いとなり税務上の判断に影響する点です。国税庁の見解では、寄付型で支援者に経済的対価が伴わない場合は消費税法上の『事業』に該当しない可能性があるとされています。出典:国税庁(税務大学校論文)
回避策としては、募集ページで「支援金の具体的な使途」と「リターンの性質(金銭的価値の有無)」を明示し、税務上の不明点は税理士に相談しておくことが重要です。
投資型・融資型は事業形態と規制を確認して選びます
投資型(株式やファンド)や融資型は資金提供者に金銭的リターンが発生する投資商品に近いため、個人事業主が導入する場合は規制や開示義務の有無を慎重に確認する必要があります。判断基準は「自分の事業が投資商品に該当するか」と「投資家保護のための開示を行えるか」です。落とし穴は、金融商品に該当すると証券関連法規が適用され、手続きやコストが大幅に増える点です。回避策としては、投資型の導入を検討する前に専門の法律顧問やプラットフォーム運営者に相談し、必要な開示や許認可を明確にすることが必須です。
必要額が決まっているならAll‑or‑Nothingが向きます
All‑or‑Nothing方式は募集期間内に目標金額を達成した場合のみ資金を受け取れる方式で、最低ロットのある製造や初期設備費用のように「一定額がないと実行できない」案件に適します。判断基準は「目標額未達で事業が成立しないか」「目標達成が実現可能な集客見込みがあるか」です。落とし穴は目標を高めに設定し過ぎると不成立になり、準備した時間や労力が無駄になる点です。対策としては、目標は必要最低限+予備費で逆算し、プレマーケティング(SNSや既存顧客への事前告知)で確度を高めてから公開することが有効です。
募集方式の違いはプラットフォームごとにルールがあるため、選定時に必ず運営ページで確認してください。出典:Makuake(料金・手数料ページ)
少額でも実行できるならAll‑inを選ぶ余地があります
All‑in方式は目標未達でも集まった分を受け取れるため、予約販売や少額の事業資金を集めるケースに向いています。判断基準は「目標未達時でもリターンを提供できるか」と「未達でも顧客信頼を損なわないか」です。落とし穴は、未達でも受け取った資金で必ずリターンを履行しなければならない点で、想定外の低収益で赤字になるリスクがあります。回避策は、各リターンごとに最低採算ラインを設定し、必要であれば一部リターンを限定提供にしてコストを抑えることです。
プラットフォーム選びでは手数料体系や入金スケジュールが案件運営に直結するため、これらの方式と自事業の資金繰りを照らし合わせて判断してください。出典:CAMPFIRE(ヘルプ)
上記の基準をもとに、自分の事業形態とリスク許容度を照らし合わせ、実行方式を決めるとその後の資金計画や税務処理が明確になります。
個人事業主向けクラウドファンディングサイトの選び方
事業内容・資金使途・リスク許容度に合わせてプラットフォームを選ぶと、手数料やサポート、入金スケジュールといった運営負担を最低限にできます。
- 扱う商品・サービスとプラットフォームの「得意分野」が合致しているかを最優先にする。
- 表示される手数料率だけでなく、決済手数料や制作・広告コストを合算した「実取り」を比較する。
- 入金タイミングとサポート内容を確認して、製造・仕入れの資金繰りと照らし合わせる。
まずは扱いたい事業分野に合うサイトを選びます
結論として、自分の事業分野で実績があるプラットフォームを選ぶことが成功確率を高めます。
具体例としては、新商品や家電の先行販売はMakuakeやGREEN FUNDINGの流通力、地域振興や自治体連携はふるさと納税型や地域特化型サイト、アートや映像作品はCAMPFIREやMotionGalleryといった実績が強いサイトを確認します。判断基準は「類似プロジェクトの掲載数」「支援者の属性(購買力・興味分野)」「過去の成功事例」です。同じ手数料でも支援者層が合わなければ集客コストが増えるため、実績のある分野かどうかは最優先で調べてください。
落とし穴は、手数料が低いという理由だけで分野に合わないサイトを選んでしまうことです。回避策は、候補サイトの検索で自分と近い案件を数件ピックアップし、支援金額の規模やリターン内容を比較することです。
手数料は利用料と決済手数料を合算して比べます
結論として、プラットフォーム手数料だけでなく決済手数料や消費税を含めた実質的な負担で比較する必要があります。
具体的には、公式ページに明示された手数料率に加えて決済手数料(クレジット等)や、プラットフォームが広告・ページ制作を行う場合はその実費相当の価値を考慮します。プラットフォームによっては手数料にページ制作やメディア露出が含まれるケースもあり、同率でも提供サービスが異なります。手数料比較は「(表示手数料+決済手数料)=実効率」で計算し、リターンごとの原価と照らして手取り試算を作ることが必須です。
よくある誤りは「手数料が低ければ有利」と単純に判断することです。回避策は、想定支援総額を入れて実取りシミュレーションを作成し、リターン別に利益幅を確認することです。出典:Tent(クラウドファンディング手数料比較)
入金日を確認し、仕入れや製造の支払いに備えます
結論として、入金タイミングは資金繰り計画に直結するため、必ず事前に把握しておく必要があります。
たとえば、プラットフォームによってはプロジェクト終了後に月末締めで翌月25日に振込む等のスケジュールが定められており、入金までに数週間〜1か月程度かかることがあります。製造先への前払い、資材発注、外注費の支払時期が早い場合は、入金遅れでキャッシュがショートするリスクがあるため、運転資金の確保策を事前に決めてください。
落とし穴は入金を当てにして前倒しで大量発注を行い、入金遅延や不成立で資金繰りが困難になることです。回避策としては(1)必要な製造費や前払金を別口座に確保する、(2)製造業者に分割納期を依頼して前払額を小さくする、(3)入金予定日を確認して短期融資や支払い猶予を事前に相談しておく、などを検討してください。出典:Makuake(料金・手数料ページ)
サポート内容は初めての実行者ほど重要です
結論として、企画作成や広報、法令チェックのサポート有無は成功率に直結するため、初めてならサポートが手厚いサイトを優先するのが現実的です。
具体的には、ページ制作代行、動画撮影支援、PR支援、リーガルチェック、決済・配送の実務サポートがどこまで含まれるかを比較します。判断基準は「自分で作業できる範囲」と「外注に頼むとどれだけ費用がかかるか」です。自分でページ作成できない場合は、手数料率が高くともサポート込みの方が総コストは低くなる可能性が高いです。
落とし穴は、表面的なサポート有無だけで選び、実際の担当者との相性や連絡頻度を確認しないことです。回避策は事前に無料相談や説明会を利用し、実際の対応内容と費用負担の境界を文書で確認しておくことです。
支援者は運営会社と実行者の情報を確認します
結論として、支援者の信頼を得るために運営会社の規模・実績と実行者の経歴・連絡先を明確に示すことが重要です。
支援者が見るポイントは、過去のプロジェクト実績、配送トラブルの対応例、問い合わせ窓口の有無、返金ポリシーの明示などです。判断基準は「疑問が生じたときに問い合わせ先がすぐわかるか」「過去の実績で類似案件が成功しているか」です。募集ページに具体的なスケジュール、連絡先、運営の連絡方法(メール・チャット・電話)を明記しておくと支援率と信頼性が上がります。
落とし穴は、問い合わせ対応が遅れ支援者不安を招くことで、支援者離れやSNSでの炎上につながることです。回避策は公開前に問い合わせ対応フローを決め、よくある質問をQ&Aにまとめて掲載しておくことです。
これらを踏まえて、扱う商品や事業特性、資金繰りの実態に合わせてプラットフォーム選定を行うと、運営負担と失敗リスクを抑えられます。
手数料だけでは足りない|目標金額と手取りの計算方法
- 支援総額→手数料差引の流れ
- 決済手数料の扱いを含める
- リターン原価(材料・外注)
- 送料・梱包費の地域別計上
- 予備費(5〜10%)の確保
目標金額は「集めたい総額」ではなく「実際に手元に残す必要額」から逆算するのが正確です。
- まずは製造費・仕入・送料・梱包・手数料・税金・予備費をすべて合算して必要額を出すこと。
- プラットフォーム手数料だけでなく決済手数料や消費税、広告費を含めた実取りシミュレーションを作ること。
- 支援者数や配送先の増減で変動する項目(送料・梱包・再送)を複数パターンで試算すること。
目標金額は「必要経費の合計」から逆算します
まず結論として、目標は必要経費を積み上げた額のうえに手数料や税、予備を上乗せして決めるべきです。
具体的には次の項目を漏れなく洗い出します:リターンの製造費・材料費、外注費(撮影・デザイン等)、送料・梱包費、プラットフォーム手数料・決済手数料、広告費(事前集客含む)、人件費、税金見込み、そして遅延や不良対応のための予備費。例えば製造費が200,000円、送料や梱包に30,000円、外注に20,000円、広告に30,000円、手数料等の合計が60,000円なら、合計は340,000円となり、ここに予備(概ね5〜10%)を上乗せして目標金額を設定します。
落とし穴は「手数料だけ見て目標金額を決める」ことです。多くの実行者はプラットフォーム手数料に注目しますが、配送費や不良対応費が累積して赤字になるケースが多く見られます。回避策として、表計算で各費目を行単位に分け、リターンごとの原価・想定支援者数で逆算することを習慣にしてください。
支援総額がそのまま手取りになるわけではありません
結論として、支援総額からはプラットフォーム手数料や決済手数料が差し引かれるため、実際の入金額を前提に設計する必要があります。
プラットフォームによって手数料の計算方法は異なります。例として、あるプラットフォームは集まった金額の税抜20%(決済手数料込み)を手数料として差し引くと明記しています。手数料が「税込で何%か」「決済手数料が含まれるか」は必ず確認し、表示手数料だけで比較しないことが重要です。出典:Makuake(ヘルプ)
具体例:支援総額300,000円、手数料率20%の場合、手数料で60,000円が差し引かれ、残り240,000円が入金見込みとなります。ここからリターン原価や送料等を差し引くと手元に残る金額はさらに小さくなります。落とし穴は「手数料差引後の額」を確認せずに発注や支払いを決めてしまうことです。回避策は申込前に『手数料差引後の実取り試算表』を作り、入金日や振込手数料も織り込むことです。
リターン原価と送料は支援者数が増えるほど重要です
結論として、リターンごとの原価計算と送料計算を「支援者ごと」「地域ごと」に分けて行い、支援人数の変化で利益がどう変わるかを確認してください。
判断基準としては、各リターンの最低採算点(原価+分配される共通費)を定め、支援者数がその点を下回ると赤字になることを把握することです。例えばリターンAの材料費が1個あたり2,000円、梱包と配送が500円、発送作業にかかる人件費按分が300円であれば1個あたりの原価は2,800円になります。支援者が増えるほど梱包材の単価低下やまとめ配送の効率化で改善する余地はありますが、地域別送料のばらつきは見落としやすいコストです。海外配送や離島の追加料金は速やかに計上し、必要ならリターンから除外することを検討してください。
落とし穴は「全国一律送料」を安易に設定して後から追加請求できないケースです。回避策は送料を実費に近づけるか、複数の配送パターンを用意し、購入時に正しい送料を選べる方式にすることです。
目標30万円の資金計画を表で確認します
結論として、具体的な数値例で試算すると判断がしやすくなります。
例として目標金額300,000円のケースを示します(簡易例)。(1)支援総額:300,000円(2)プラットフォーム手数料20%:─60,000円(3)決済手数料は手数料含みの場合もあるが含まれない場合は別途差引(ここでは含まれる想定)(4)リターン原価合計:120,000円(5)送料・梱包合計:30,000円(6)外注・制作費:20,000円(7)広告費:10,000円(8)予備費(5%):15,000円。これを差し引くと、実取りは45,000円となります。実取りが想定より小さい場合は目標を上げるかリターン構成を見直す必要があります。
判断の落とし穴は、各項目を概算で済ませてしまうことです。回避策は見積書や過去の領収書を基にできるだけ実数で入力し、シナリオ別(支援率60%・80%・100%)で感度分析を行うことです。
予備費は遅延や追加送料に備えて確保します
結論として、予備費の設定は資金計画の必須項目で、目安は総コストの5〜10%を推奨します。
落とし穴は予備費をゼロにすることです。遅延対応、返品・再送、材料価格の変動、不良率による再製造など、実行後に必ず突発費が発生します。回避策として、想定最悪ケース(不良率5%・再送率2%など)を設定し、その追加コストを試算に入れておきます。さらに、集まった資金は用途別に分ける(リターン原価口座・運転資金口座・予備口座など)と、資金の流用による履行遅延リスクを減らせます。
ここまでの試算で目標金額と実取りの感覚が掴めれば、次は税務処理と帳簿上の収入区分を明確にする段階に移れます。
個人事業主の税金・帳簿付け|収入と経費の考え方
- 受取時は前受金処理の原則
- 前受金→売上の仕訳例テンプレ
- 手数料・送料は別科目で記帳
- 保存すべき証憑(明細・領収書)
- 寄付型と購入型の税務区分
クラウドファンディングで得た資金は「収入か寄付か」「事業収入か一時所得か」で扱いが変わるため、受け取り方とリターンの性質に応じて帳簿を分けることが必須です。
- 購入型は原則「事業収入」として売上・原価を記帳する。
- 寄付型は対価性がない場合、消費税上の「事業」に当たらない可能性がある点に留意する。
- 手数料や決済手数料、送料などは経費別に分け、入金明細と突合する運用を作る。
購入型の支援金は、商品・サービス提供と結び付けて考えます
購入型は支援者へのリターンが明確な販売取引として扱われ、売上とその原価・送料等を事業の取引として記録します。
判断基準はリターンに実体的な価値(商品・サービス)があるかどうかで、ある場合は通常の販売取引と同様に収入計上し、原価や外注費を必要経費に計上します。落とし穴は「前受金」としての処理を誤ることです。回避策は支援者ごと・リターンごとに受注台帳を作り、入金時とリターン発送時で勘定科目を整理しておくことです。
寄付型は対価の有無で税務上の扱いが変わります
寄付型は報酬性が弱い支援が中心で、支援者に対する経済的対価が認められない場合は消費税法上の「事業」に該当しない可能性があります。
具体的には、支援に対して発生するリターンの性質(物品の提供や金銭的価値のある便益があるか)で判断します。対価性が低い場合は消費税課税の対象外となるケースがあるため、募集ページでの表現やリターン設計を明確にしておくことが重要です。出典:国税庁(税務大学校論文)
落とし穴は見た目上は寄付でも、実質的に商品提供を伴うと課税対象になる点です。回避策はリターンを純粋な報告書や感謝状にするか、物品提供がある場合はそれを販売収入として処理する方針を明文化しておくことです。
支援金、手数料、製造費、送料を分けて帳簿に残します
結論として、入金明細と経費を紐づける運用を作り、支援金は「総額→手数料差引→実入金→リターン費用差引」の流れで記録してください。
実務の落とし穴は、プラットフォームからの振込明細と自分の支出を照合していないために、後で利益が過大または過小に計上されることです。回避策はプラットフォームの取引明細を月次でダウンロードし、会計ソフトの仕訳テンプレを用いて「手数料」「決済手数料」「振込手数料」「返金分」などを別科目で入力することです。帳簿は日付・内容・相手先・金額がわかる形で保存してください。出典:国税庁(個人事業主の記帳)
購入型の仕訳例で、お金の流れを確認します
結論として、代表的な仕訳例を用意しておくと申告時の混乱を防げます。
簡易仕訳例(代表例)を示します:支援金受取日=(借方)普通預金 300,000円/(貸方)前受金 300,000円。プラットフォーム手数料計上=(借方)販売手数料 60,000円/(貸方)未払金 60,000円。プロジェクト終了・リターン発送時に前受金を売上に振替=(借方)前受金 300,000円/(貸方)売上 300,000円。リターン原価や送料はそれぞれ「仕入」「外注費」「発送費」等で按分します。
落とし穴は前受金のまま放置して売上計上漏れや逆に重複計上することです。回避策は発送完了やサービス提供の事実照合(配送伝票・納品書)をもって売上計上のトリガーにする運用を設定することです。
消費税や確定申告は事業全体の状況で確認します
結論として、クラウドファンディングの収入だけで判断せず、事業全体の売上規模や課税事業者かどうかを踏まえて税務処理を決めてください。
消費税の課税事業者判定や確定申告での所得区分(事業所得・雑所得等)は一律でなく、既存事業とクラウドファンディングの関係性で変わります。落とし穴は個別の収入を誤って扱い、後で追徴や修正申告が発生することです。回避策は開業届や青色申告の有無、過去2年の売上推移を基に税理士に相談すること、あるいは税務署の電話相談を利用して事前確認することです。出典:国税庁(個人事業主の記帳)
試算と仕訳の枠組みが整えば、確定申告用の帳簿付けと必要書類の整理が進めやすくなります。
失敗を防ぐ準備|許認可・リターン・支援者対応のチェック
- リターンの数量・納期の裏取り
- MOQ・製造先の書面確認
- 特定商取引法・表示項目の整備
- 遅延時の活動報告テンプレ準備
- 返金ポリシーと担当窓口の明示
許認可・リターンの実現可能性・支援者対応を公開前にすべて点検しておけば、未履行や返金トラブルの多くは防げます。
- リターンは「確実に届けられる内容」だけを設定する(数量・納期・品質を裏取りする)。
- 業種別の法令(食品・化粧品・医療等)や特定商取引の表示義務を事前に確認する。
- 遅延時の連絡フローや返金ルールを公開し、問い合わせ対応体制を確立する。
リターンは「必ず届けられる内容」だけを約束します
結論として、実行可能性が確認できないリターンは設定してはいけません。試作品や未確定の協力先を根拠に大規模な数量を約束すると、支援が集まった後に履行できず信用失墜や返金対応が発生します。
判断基準は「現時点で最低ロット数を満たせるか」「納期見込みを確約できるか」「代替供給ルートがあるか」です。具体例としては、量産メーカーと最低発注数(MOQ)と納期を書面で確認しておく、外注部分は見積書を取る、配送業者の繁忙期を避けるなどが挙げられます。支援枠は『限定数』『先行版のみ』など現実に合わせた上限を設け、想定以上の支援が来た場合の挙動(受付停止や追加募集の可否)を事前に定めておくことが即効性のある対策です。
落とし穴は「見込みで大量発注→資金ショート→リターン未履行」です。回避策は、必要経費を先に見積もり、入金前に発注しない運用(入金を受けてから発注または分割発注)や、短納期で対応できる国内業者の確保など、現実的な工程管理を組むことです。
飲食・化粧品・医療関連は公開前に法令を確認します
結論として、食品や化粧品、医療に関わるリターンは法規制の適用が多く、事前確認が不可欠です。
食品を提供する場合は飲食店営業許可や営業届出が必要となるケースがあり、保健所への申請や施設基準の確認が必要です。出典:厚生労働省(食品衛生申請等システム)
化粧品や医療機器に近い表示を行うと薬機法(旧薬事法)上の問題になるため、効能効果を示唆する表現や特定成分の表示ルールを守る必要があります。出典:厚生労働省(医薬品等の広告規制)
判断基準は「自分のリターンの表現が単なる体験談や使用感の範囲か」「治療や予防を暗示する表現が含まれないか」です。落とし穴は、販売ページの表現だけで医薬品とみなされることがある点で、回避策は専門家(行政窓口・薬剤師や弁護士)による事前チェックと、必要な許認可や届出を取得してから公開することです。
納期は製造・検品・発送まで含めて設定します
結論として、納期は製造開始から検品・梱包・発送完了までの工程で余裕を持って設定してください。
具体的な工程管理では、材料発注→製造(リードタイム)→検品→梱包・ラベリング→配送手続き(運送会社集荷日)の各段階にかかる日数を見積もります。海上輸送や国際配送が絡む場合は通関や輸送遅延リスクも加味する必要があります。納期は「最短」ではなく「現実的な余裕を見たお届け目安」を記載し、具体的な月・週で示すことが支援者の信頼につながります。
落とし穴は、製造遅延を見越さずに「早めの納期」を宣伝してしまうことです。回避策は製造業者との工程表を事前に作成し、遅延発生時の代替工程と支援者向けの補填(部分返金や割引クーポン等)の方針を決めておくことです。
遅延が起きたときは、早く具体的に活動報告します
結論として、遅延時は速やかに事実と今後の予定を具体的に伝えれば、支援者の不安を和らげられます。
実務では、遅延が判明した時点で原因、現在の状況、次の見込み日、問い合わせ窓口を記載した活動報告をプラットフォームのメッセージやSNSで出します。プラットフォームの返金制度や保証の有無も確認し、必要なら運営を通じた調整を依頼します。出典:Makuake(返金制度)
ハイライトとして、支援者には「いつ」「何を」「どのくらいで」対応するかを一度に伝えることが最も効果的です。落とし穴は曖昧な連絡(「対応中です」だけ)で不信を招くこと。回避策はテンプレ化した報告書(原因→対応→見込み日→連絡先)を用意し、遅延発生時に即配信できる体制を整えることです。
公開前チェックリストで抜け漏れを防ぎます
結論として、公開前のチェックリストを用意して一つずつ実行責任者が確認することが安全運営の基礎です。
チェック項目の例は次の通りです:法令確認(食品衛生・薬機法等)、特定商取引法・表示項目の記載、製造業者とのMOQ・納期確認、輸送業者の見積り、見込み支援額による実取り試算、返金ポリシーの明記、問い合わせ対応フローと担当者、帳簿保存ルール(入金明細・領収書保管)などです。消費者向けの表示義務や虚偽表示の禁止は特定商取引法や景品表示法に基づくため、表示漏れはトラブルの原因になります。出典:消費者庁(特定商取引法ガイド)
落とし穴はチェックを口頭だけで済ませることです。回避策はチェックリストを紙またはデジタルで保存し、公開日時と確認者を記録しておくことです。
これらを確実にチェックすると、リターン実行と支援者対応の負担を大幅に下げられます。
Q&A
- 購入型クラウドファンディングで集めたお金はどう申告すればいいですか?
-
購入型の支援金は、リターン(商品・サービス)と結び付く場合は原則として事業の売上(事業所得)として申告します。
補足:実務では受取時に「前受金」として計上し、リターンを発送・提供したタイミングで売上へ振替える運用が一般的です。所得区分(事業所得か雑所得か)は継続性や営業性などで判断されるため、不明な場合は国税庁の案内や税理士に確認してください。出典:国税庁(確定申告の手引き)
- 寄付型で受け取った資金はどう扱えばよいですか?
-
寄付型は支援に対する対価性がない場合、消費税法上の「事業」に該当しない場合がありますが、リターンがあると事業収入として扱われる可能性があります。
補足:実態(支援の目的とリターン内容)で判断されるため、報告書や感謝状のみなら寄付性が高く、物品や有価の便益がある場合は販売に近い扱いになります。表現やリターン設計が税務判断に影響するため、募集前に専門家へ相談することをおすすめします。出典:国税庁(税務大学校論文)
- 帳簿や仕訳はどのように付ければよいですか?具体例はありますか?
-
支援金は入金→手数料差引→実入金→リターン費用差引の流れで、前受金・売上・販売手数料・発送費などを別科目で記帳するのが基本です。
補足:代表的な仕訳例としては、受取時に普通預金/前受金、手数料計上時に販売手数料/未払金、発送完了で前受金を売上に振替える処理が使われます。入金明細・プラットフォームの取引履歴・領収書・配送伝票は必ず保管してください。出典:国税庁(個人事業主の記帳)
- 手数料以外に見積もるべきコストは何ですか?簡単な計算方法はありますか?
-
手数料のほかに決済手数料、送料・梱包、製造原価、外注(撮影・デザイン)、広告費、予備費を含めた「実取り」試算を作ってください。
補足:各リターンの原価を算出し、共通費(広告等)を按分して合算する方法が現実的です。支援総額から(プラットフォーム手数料+決済手数料)を引き、そこからリターン原価等を差し引いた額が実取りになります。複数シナリオ(支援率60/80/100%)で感度分析すると安全です。出典:Tent(手数料比較の参考)
- リターンが届かない・遅延したときはどう対応すればよいですか?
-
まずは支援者に速やかに「原因・現状・対応予定」を具体的に伝え、プラットフォームの返金制度や運営窓口と連携して対応してください。
補足:多くのプラットフォームは返金や保証のルールを持ちますが、実行者の説明責任は重く、運営が仲介する場合でも実行者の誠実な対応が求められます。公開前にプラットフォームの返金規約を確認し、遅延の連絡テンプレと返金フローを準備しておくと安心です。出典:Makuake(返金保証規約)
- 飲食や化粧品、医療関連のリターンで気を付けることは何ですか?
-
食品は保健所の営業許可や届出、化粧品や医療に関わる表現は薬機法の規制に注意して設計・表示してください。
補足:食品提供は施設基準や営業届出が必要な場合があり、化粧品の効能を示唆する表現は禁じられています。具体的な許認可や表示ルールは管轄の保健所や厚生労働省のガイドラインで確認し、必要なら専門家に相談してください。出典:厚生労働省(食品衛生申請等)、出典:厚生労働省(医薬品等の広告規制)
- 特定商取引法など表示義務はどう対応すればよいですか?
-
通信販売に該当する表示(販売者情報、支払・送料・返品条件等)は特定商取引法に基づき明示する必要があります。
補足:クラウドファンディングの募集ページが「前払式の通信販売」に該当する場合、申込み前や最終確認画面で表示が必要です。事前に特定商取引法の表示項目を確認し、ページに明確に記載してください。出典:消費者庁(特定商取引法ガイド)
- プラットフォームごとの成功率や平均調達額はどこで調べればよいですか?
-
各プラットフォームの公式レポートやアカデミー、運営が公開する統計・事例集を確認するのが確実です。
補足:プラットフォームは得意分野や支援者属性が異なりますので、自分の事業に近い過去事例(調達額・支援者数・リターン構成)を複数比較すると選定に役立ちます。公式の事例集や運営の解説記事を参照してください。出典:CAMPFIREアカデミー(事例・統計)
- 返金保証や保険には入るべきですか?
-
返金や万一の賠償リスクに備えるなら、プラットフォームの保証内容や外部保険を確認して必要に応じて加入してください。
補足:プラットフォーム独自の返金制度は適用条件や免責があるため、公開前に規約を精査し、補填が不十分なら業務賠償保険など外部手段を検討すると安心です。出典:Makuake(あんしん応援購入ガイド)
あわせて読みたい関連記事
投資型クラウドファンディングの仕組みとリスクの比較
自分の事業で投資型や融資型の導入を検討している場合に、各方式の違いやリスクの見きわめ方がわかります。資金調達の選択肢を広げたい個人事業主に向いています。
訴訟費用を募るときの注意点と支援金管理の実務
法的争いの費用をクラウドファンディングで集める際の説明責任や資金管理、支援者への情報開示の在り方が整理されています。目的が明確でない資金募集のリスクを避けたい場合に役立ちます。
公開前に確認したい法務チェックと弁護士相談の場面
リターン設計や表示文言、返金対応など法的リスクをどう減らすか、弁護士に相談すべき具体場面がまとまっています。規約や表示で迷いがある実行者におすすめです。
個人の生活費を集めるときの実務と税金の注意点
生活費目的での募集に関する実例や税・表示面での注意点が載っており、個人事業主が支援を受ける際の判断材料として参考になります。
クラウドファンディングファンでは、最新のクラファンの情報や、クラウドファンディングに役立つ情報を発信しています。
今週の新着クラウドファンディングでは最新の注目プロジェクトを配信しています。
そのほかにも、有益な情報をどんどん発信していきます。