クラウドファンディングを法人で行う方法|準備から税務まで
法人がクラウドファンディングを行う場合、方式の選定と実行体制、会計・税務の整理を先に固めれば現実的に実行できます。手順はプラットフォーム選定→審査→ページ作成→公開→集客→リターン履行が基本です。
- 購入型・寄付型・投資型の違いと法人ごとの使い分け、税務上の留意点
- 実務的な会計処理と仕訳例(入金、プラットフォーム手数料、発送費の扱い)
- 審査に通りやすい提出書類・表現とプラットフォーム選びの具体基準
- 特定商取引法・景表法・知財チェックリストと、返金や遅延時の対応フロー
- マーケティング予算の目安とKPI、失敗事例から学ぶ回避策
- プラットフォーム選定の流れ
- 審査→ページ作成→公開の流れ
- 初動集客と継続運用の関係
- リターン履行と会計処理
法人はクラウドファンディングをどう活用できるか
法人がクラウドファンディングを使うと、新商品や事業のテスト販売、マーケティング、資金調達、ステークホルダーとの関係構築を同時に進められます。
- 購入型は事前販売と市場検証に向き、寄付型は社会的活動の支援を集めやすい
- 投資型・融資型は資本・返済の設計が必要で、法的な整備が求められる
- プラットフォームの審査、手数料、税務扱いを先に固めると実行が現実的になる
法人は新商品販売と市場調査を同時に進められます
購入型(リターン型)は、商品やサービスをリターンとして提供するため発売前に「買いたい人」の数を把握できる点が最大の利点です。試作品や数量限定品を提示して反応を見ることで、生産ロットや価格設計、販売チャネルの判断材料が得られます。募集ページの表現が実需の判断軸になるため、仕様・納期を具体化して示すことが重要です。また、プラットフォームによっては商品系案件に強いユーザー層やプロモーション支援があり、掲載後の流入効果も変わります。出典:Makuake(料金・ヘルプ)
社会課題の解決には寄付型を検討します
寄付型は対価を伴わない支援を募るため、社会貢献や地域プロジェクト、NPO活動などに向きます。ただし、税務上は支援に対して実質的な「対価」があるかどうかで取り扱いが変わるため、単に「寄付」と表示していても注意が必要です。寄付型で対価性が認められない場合は消費税上の事業に該当しない可能性があるため、支援者へのお礼物の性格や金額設定は事前に確認してください。出典:国税庁(税務大学校講義)
資金調達の方法によっては投資型・融資型もあります
投資型(株式・出資型)や融資型(貸付型)は、資金調達の性質が異なり、会社の資本構成や返済計画に直接影響します。投資型では新たな株主や出資者が生まれ、株式条件や情報開示のルールが必要になります。投資型は金融商品取扱いに関わる規制や開示義務があるため、事前に制度面の確認と専門家の相談が必須です。プラットフォームや業界団体は投資型の取り扱い状況を公表しており、取り扱い事業者や手続きの違いを比較して選ぶ必要があります。出典:日本証券業協会(株式投資型クラウドファンディング統計)
法人に向くのは実現方法を説明できる企画です
法人案件では実行体制と責任の所在が注目されます。具体的には製造委託先、納期管理、品質管理、カスタマーサポート体制、会計処理フローが説明できることが審査や支援者の信頼獲得につながります。プラットフォーム審査では「実現可能性」と「情報の整合性」が重要な判断基準で、曖昧な表現や未確定の約束は不利になります。申請時に用意する典型的な書類は登記事項証明書、会社概要、振込口座情報、試作品写真、工程表などで、各サービスの案内を確認してから提出物を揃えてください。出典:CAMPFIRE(ヘルプ)
これらの使い分けと実施要件を踏まえて、プラットフォームの手数料構成や審査要件を比較しつつ、次の観点で申請準備を進めてください。
法人が始める前に決める5つのこと
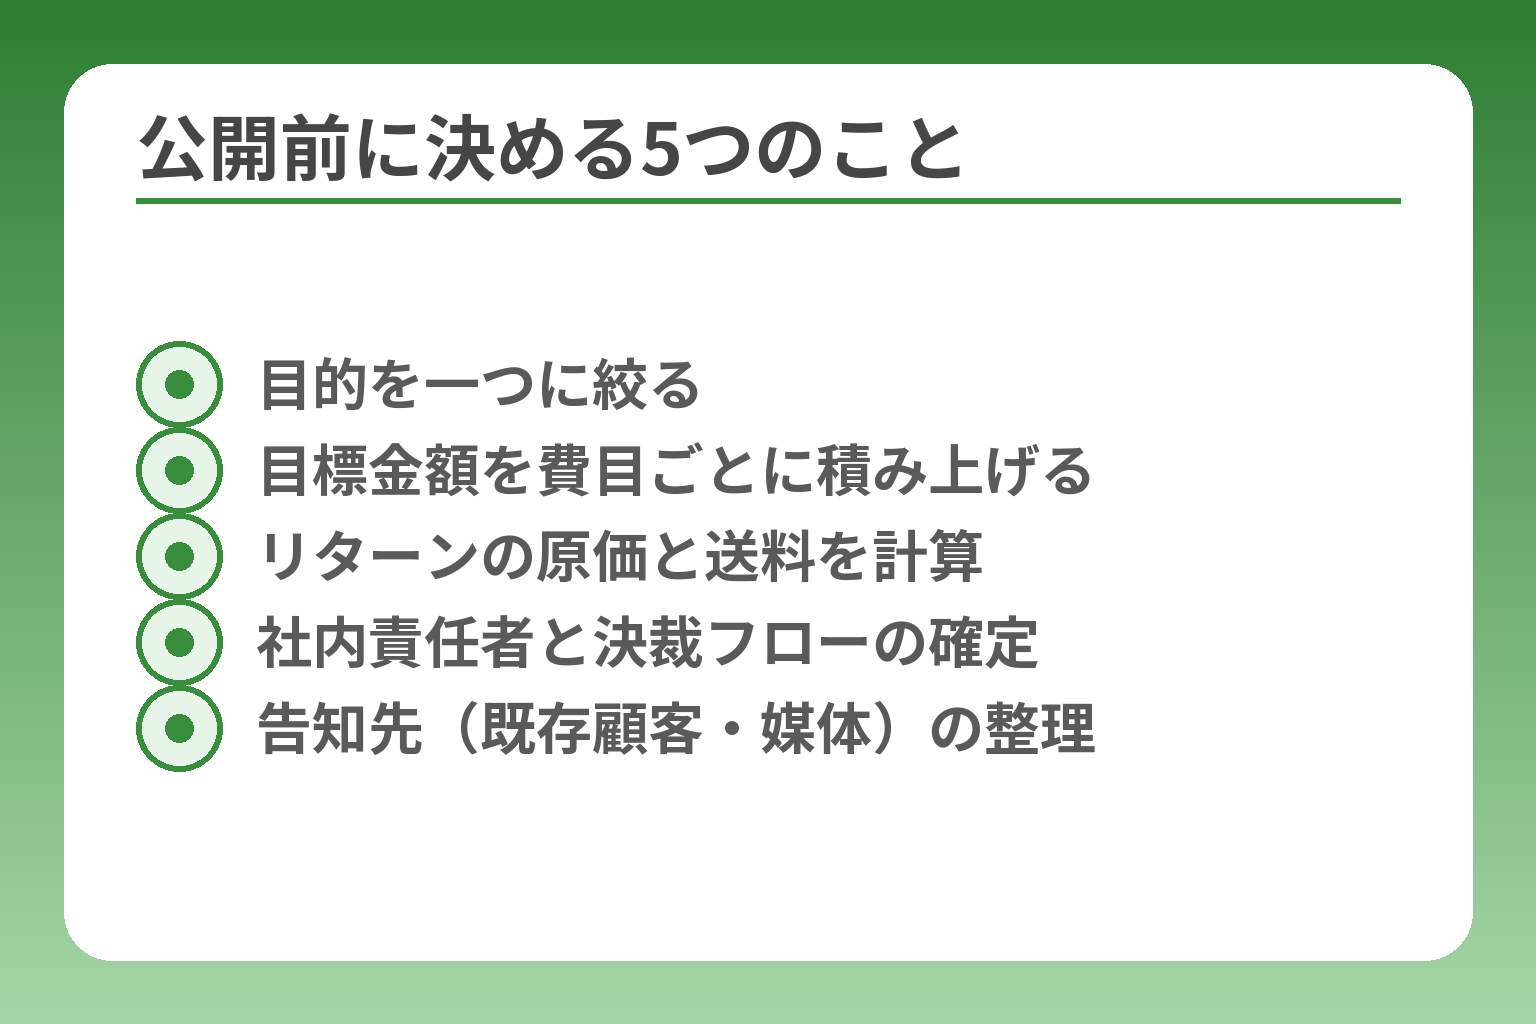
- 目的を一つに絞る
- 目標金額を費目ごとに積み上げる
- リターンの原価と送料を計算
- 社内責任者と決裁フローの確定
- 告知先(既存顧客・媒体)の整理
申請前に「目的」「目標金額」「リターン設計」「社内の実行体制」「告知先」を明確にしておけば、審査や公開後の対応が現実的になります。
- 目的を一つに絞り、目標金額は費目ごとに積み上げる
- リターンは原価・送料・配送管理まで含めて設計する
- 担当・決裁ルールと公開時の告知先を事前に確定する
目的は資金調達かテスト販売かを一つに絞ります
目的がぶれると支援者に伝わるメッセージが弱まり、集客も運用も迷走します。資金を設備や運転資金に充てたい場合は「何にいくら使うか(費目)」を明確に示し、需要検証が目的なら「試作品の訴求点」「目標販売数」「価格帯」を中心にページを作ります。複数の目的を同時に掲げる場合は、主要目的を一つに定め、副次目的は別枠で示すことで支援者の判断を助けます。よくある失敗は「資金もマーケティングも両方やる」として目標を過小に設定し、成立後に資金不足に陥るケースです。回避策は目的ごとに必要額の見積もりを作り、優先順位をつけた上で一回の募集で受け入れられる範囲に絞ることです。
目標金額は必要経費を積み上げて決めます
目標金額は「製造費・材料費」「梱包・発送費」「プラットフォーム手数料」「決済手数料」「広告費」「予備費(最低5〜10%を推奨)」で積み上げます。プラットフォーム手数料や決済手数料は受取額に影響するため、手数料込みで計算することが必須です。例えば、ある主要プラットフォームは成立時に集まった金額の一定割合を成功報酬として差し引く仕組みをとっており、手数料の扱い(税抜きか税込か、決済手数料込みか)はプラットフォームで異なります。こうした手数料や返金時の負担も見積もりに入れておくことで、実行可能な目標金額が見えてきます。出典:Makuake(料金・ヘルプ)
リターンは原価と発送負担まで確認します
リターン設計は「リターン原価」「梱包費」「国内外の送料」「個別配送対応」「顧客サポート負荷」を必ず含めます。限定数や早割など魅力的な枠は集客に有効ですが、数量管理や支援者対応で工数が急増する落とし穴があります。海外配送や大型商品の場合は、関税・輸送トラブル・長期保管コストが追加で発生する点を見落としがちです。回避策は、小ロットでの試算、発送代行業者の見積り取得、発送条件を明確にしておくことです。加えて、リターンの仕様は「変更可能性」とその場合の支援者対応を明記しておくとトラブルを減らせます。
社内の責任者と決裁の流れを決めます
担当と決裁フローを決めておかないと、公開中の価格変更や追加案内、返金判断で対応が遅れます。実務上はプロジェクト責任者(進行管理)、経理担当(入出金・仕訳)、法務(表示・権利関係)、広報(告知計画)、物流担当(発送管理)を最低限設定します。プラットフォーム申請時に法人情報や登記事項証明書、口座情報などの提出を求められることがあるため、提出書類の窓口を決めておくと審査がスムーズです。審査で追加書類を求められた場合に迅速に対応できるよう、必要書類のチェックリストを予め用意してください。出典:CAMPFIRE(ヘルプ)
既存顧客に公開を知らせられるか確認します
初動の支援がプロジェクトの勢いを左右するため、公開前に動員できる顧客リストやメディア接点を洗い出します。メール、SNS、店頭告知、取引先への案内など、告知チャネルごとに送付時期と内容(テンプレート)を決め、ローンチ当日は複数チャネルで同時に流すと初速が出やすいです。告知を準備していないと初日の支援数が伸びず、ページのアルゴリズム評価や外部露出に悪影響が出るケースが多いです。回避策は、事前に「先行案内(プレ告知)」を行い、支援の動線(リンク先の遷移、FAQ、問い合わせ窓口)を検証しておくことです。
これら五つを固めることで、審査の通過確率と公開後の運用負荷が大きく改善します。次の段階では、プラットフォームごとの比較とページ作成の具体的な手順を確認してください。
法人向けプラットフォームの選び方と申請準備
事業目的と企画特性に合わせてプラットフォームを選び、審査に備えた書類と社内体制を整えておけば、申請から公開までの時間と手戻りを大幅に減らせます。
- 自社の企画が「どの支援者層」に響くかを軸にサービスを絞る
- 手数料や成立条件を受取額ベースで比較し、収支を逆算する
- 法人確認・審査で求められる書類を事前に揃え、対応窓口を一本化する
企画分野と支援者層が合うサービスを選びます
プラットフォームは得意分野や利用者の属性が異なるため、企画とマッチする場を選ぶことが最も重要です。製品の先行販売やガジェット、デザイン製品であればプロダクト系に強いサービスを、地域振興や社会課題であれば寄付型やソーシャル系に実績があるサービスを優先します。掲載事例を複数確認して、似た案件の支援動向やコメントの傾向を調べると、想定される支援者像とその期待値が把握できます。出典:CAMPFIRE(プロジェクト作成ガイド)
手数料は決済費用を含めた受取額で比べます
手数料表示はプラットフォームによって「税抜●%」「税込表記」「決済手数料込み/別途」など違いがあるため、集まった総額から実際に自社に振り込まれる金額で比較することが必須です。たとえば、ある主要プラットフォームは成立時に集まった応援購入額の20%(税抜)を成功報酬として差し引く方式を採っていますが、手数料の内訳や返金処理における負担の扱いも確認してください。受取見込み額を「目標金額=必要額 ÷(1−合計手数料率)」で逆算すると、目標設定の誤りを防げます。出典:Makuake(料金・ヘルプ)
成立条件(All-or-Nothing/All-in 等)を必ず確認します
成立条件は資金の受け取り可否に直結する重要項目です。目標達成でのみ資金を受け取れる「All-or-Nothing(達成型)」、集まった金額をそのまま受け取る「All-in(即時受取型)」など、方式によりリスクと必要資金が変わります。製造の前払いが必要で最低限の設備投資を確保したい場合は、All-inが適することがありますが、支援者心理やプラットフォームの掲載傾向も踏まえて判断します。よくある落とし穴は、達成型で目標を低めに設定して成立させた結果、実行に必要な最低額を下回ることです。回避策としては、必要経費を積み上げたうえで成立最低ラインと安全マージンを設けることです。出典:Makuake(ヘルプ:実施パターン)
法人確認と掲載審査に必要な資料をそろえます
法人での申請では、登記事項証明書や代表者の本人確認書類、会社の口座情報、事業内容を示す資料が求められることが多く、プラットフォームにより追加資料を要求される場合があります。審査要求の窓口を一人に固定し、提出書類の最新版(登記簿謄本の写し、定款、会社案内、工程表、試作品写真等)を事前に用意しておくと手戻りが減ります。審査で問われる典型的な項目は事業実行能力(製造先、納期管理)、資金使途の妥当性、リターンの現実性です。出典:CAMPFIRE(利用資格・提出資料)
審査では実現性と説明の整合性を示します
審査担当者と支援者が最も重視するのは「本当に実行できるか」という点です。製造スケジュール、外注先との契約予定、品質管理方法、配送手順、問題発生時の補償方針などを具体的に示すことで審査の信頼度が上がります。曖昧な表現や数値の足りない工程表は審査落ちや支援者の不信を招くため、各項目に根拠(見積書、発注先候補、試作品画像)を添付することが回避策になります。プラットフォームは公開可否の判断材料として、整合性のない説明や過大な表現に注意しています。出典:CAMPFIRE(審査基準)
これらを踏まえてプラットフォーム候補を絞り、提出書類のチェックリストと社内窓口を確定しておくと、申請から公開までの時間とリスクを減らせます。
支援されるプロジェクトページの作り方
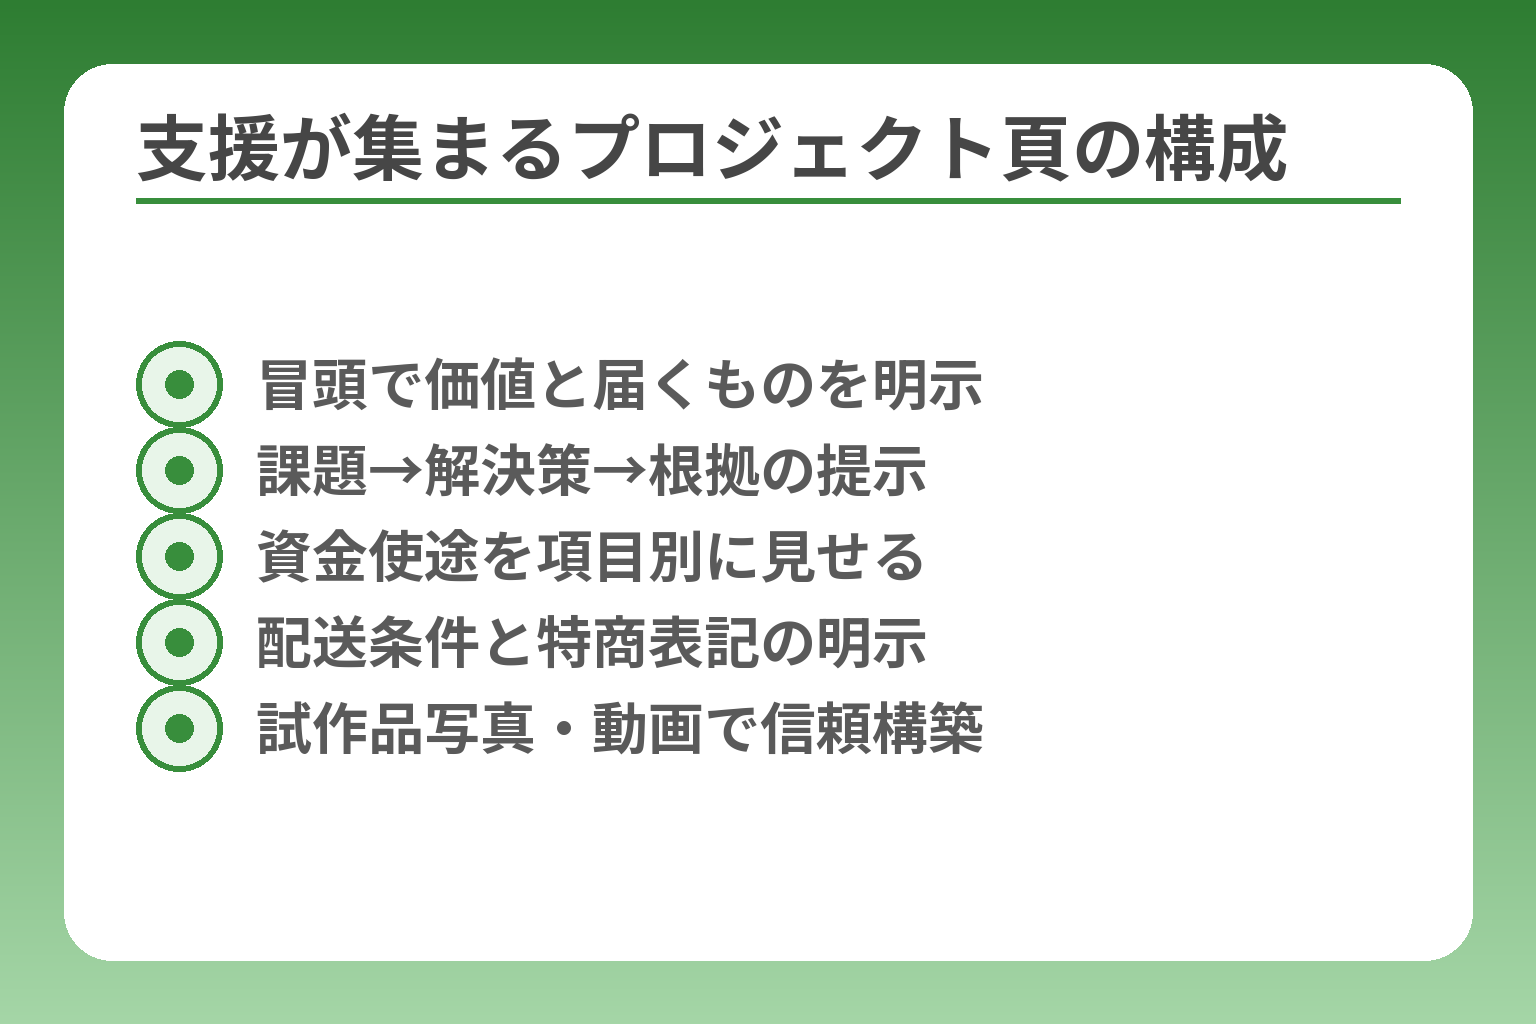
- 冒頭で価値と届くものを明示
- 課題→解決策→根拠の提示
- 資金使途を項目別に見せる
- 配送条件と特商表記の明示
- 試作品写真・動画で信頼構築
支援を集めるページは「誰に何をいつどう届けるか」を明確に示すことが最優先で、これがなければ審査も支援者の判断も得られません。
- 冒頭で価値と届ける内容を1文で示す
- 課題・解決策・根拠を数値や証拠で補強する
- 資金使途・リターン・納期は具体的に、法令表示も必ず整える
最初に結論として商品・事業の価値を示します
ページ冒頭は「この商品で何が変わるか」「支援すると具体的に何が届くか」を短く端的に伝えます。支援者は最初の数秒で判断するため、長い前置きや漠然とした理念のみでは離脱されやすいです。キャッチコピーの横に製品写真や主要スペック、想定する利用シーンを置き、支援のメリット(早割・限定特典等)を明示してください。最初の表示領域で「価値」と「リターン」を同時に示せるかが支援率に直結します。実例としては、製品の主要特徴を3点以内で箇条化し、想定価格帯と発送時期を続けて書くと分かりやすくなります。出典:CAMPFIRE(プロジェクト作成ガイド)
課題と解決策を根拠とともに説明します
結論の次は「その商品が解決する具体的な課題」と「解決の仕組み」を示します。ユーザーの困りごとを数字や事例で表し(例:既存品の重さは●●gで、今回の製品は▲▲gである等)、なぜ自社の方法が有効かを短い証拠(試作品の評価、利用者の声、検証データ)で裏付けます。落とし穴は抽象的な表現や過大な比較です。回避策としては根拠資料を添付すること、比較時は出典や条件を明記することです。典型的な構成は「課題→影響(数字)→違い(当社のアプローチ)→裏付け(写真や評価)」の順に並べることです。
資金の使い道は項目ごとに分けて書きます
資金使途は大項目(製造、材料、開発、人件費、発送、広報)ごとに金額比率や%を示し、合計が目標額と一致するようにします。支援金の使途が不明確だと信頼を損ない、審査でも指摘されやすいので、最低でも主要3項目の内訳は提示してください。目標金額が手数料や決済費用を差し引いた後の受取額であることを示す計算例を載せると誤解が減ります。例えば「目標300万円=製造200万円+梱包50万円+広報30万円+手数料20万円(概算)」のように見える化します。会計手続き上の扱いが問題となるケースもあるため、金銭の流れ(プラットフォームを介した入金や振込時期)も明記しておくと安心です。
リターンの内容と予定日は曖昧にしません
リターンは「何を」「何個」「誰に」「いつまでに」届けるかを具体的に書き、配送条件(国内外、送料の負担、着払い不可の有無)を明確にします。特に販売に該当する場合は広告や販売ページで特定商取引法に基づく表示が必要になるケースがあるため、会社名、所在地、電話番号、販売価格、支払い時期、返品・キャンセル規定などの表示を忘れないでください。出典:消費者庁(通信販売広告Q&A) 落とし穴は「発売遅延時の対応」を書いていないことです。回避策としては、遅延時の補償や返金方針、支援者への連絡頻度をあらかじめ明記し、プラットフォームの返金ルールも確認しておきます。出典:Makuake(実行者向けヘルプ)
写真や動画は実物と開発状況を伝えるために使います
写真や動画は言葉より早く信頼を作る道具です。完成品の高品質写真に加え、試作品や製造現場の映像、使用イメージの短い動画を用意すると支援率が上がります。ただし、完成を誤認させるようなCGや合成は支援者不信の原因になるため、撮影時に「サンプル」「試作品」と明記してください。落とし穴は過度に美化した画像や未確認の性能表記で、回避策は撮影データの原寸や試験条件を別途提示することです。また、動画は音声での説明と字幕を付け、モバイル視聴を前提に短く編集することを勧めます。
以上を踏まえ、ページは「短く結論→根拠→実務情報(資金使途・リターン・表示)」の順で組み立てると審査・集客ともに効果が高まります。
公開後に法人が行う集客と進捗管理
公開後は「初動の勢いを作る広報」と「支援者への確実な進捗連絡」を両輪で回すことが成功の鍵になります。
- 公開直後の告知動線を確保して初動を作る
- KPIと予算を定めて広告・SNS・既存顧客動員を分配する
- 支援者対応と進捗報告を定期化し、遅延や返金に備える
公開前から告知先と発信予定を作ります
公開初日に集まる支援がその後の注目度に直結するため、公開前に告知先とスケジュールを固めておきます。
具体的には、メールリスト(既存顧客)、SNS(投稿日時と文言のテンプレ)、プレスリリース先、パートナー企業への個別案内を用意します。1週間前・公開当日・1週間後・終了3日前といったタイムラインを作り、それぞれで狙う行動(支援・シェア・レビュー)を明記すると実行しやすくなります。公開直前に「先行通知」を送れる体制があるかが初動の勝敗を分けます。回避策としては、告知文はA/B案を用意し、公開前に社内や親しい関係者で開封率や反応を試すことです。出典:CAMPFIRE(アカデミー)
広告費は利益ではなく検証費用として管理します
広告は投資であり、費用対効果(CPA)を見て配分を柔軟に変えるべきです。
判断基準は「獲得単価(1支援にかかる広告費)」と「平均支援額」の比較です。目安としては初動で流入を作るために予算の30〜50%を公開初週に配分し、その後の週でパフォーマンスに応じて再配分する方法が有効です。落とし穴は広告だけに頼って質の低い流入が増え、支援率が下がることです。回避策は広告先ごとにランディング(プロジェクトページ)の訴求を微調整し、広告経由の離脱率や支援転換率を日次でモニタリングすることです。
毎日見る指標を少数に絞ります
指標を絞ることで意思決定が早まり、打ち手の効果を検証できます。
優先すべきKPIは「支援総額」「支援者数」「ページ閲覧数(PV)」「支援転換率(支援者数÷訪問者数)」「平均支援額」です。これらを日次でチェックし、PVは多いが支援に繋がらない場合はページ訴求(冒頭の価値提示やFAQ)を改善します。支援転換率が低い場合はリターンの価格帯や表現、発送条件を見直す具体的なサインです。数値が急落した場合は即座に活動報告か告知を行い、原因(外的ニュース、決済障害、ページ表示問題)を切り分けます。
活動報告で進捗と課題を伝えます
定期的な活動報告は支援者の信頼を維持し、追加支援や拡散を生みます。
頻度は公開中は週1回以上、重要なマイルストーン時は都度報告が望ましいです。報告内容は「現状の進捗」「直近の課題と対応」「今後の予定」の3点を短くまとめ、写真や短い動画を添えると効果が高まります。遅延が発生した場合は理由と新しい見込み時期、補償(返金や追加特典)の方針を明示し、支援者の不安を減らします。落とし穴は報告を怠り支援者からの問い合わせが増えることです。回避策は報告テンプレを準備し、公開前に広報と製造担当で内容チェックのフローを確立することです。
問い合わせには会社として一貫して対応します
問い合わせ対応は企業の信用に直結するため、回答方針と窓口を統一します。
実務ではFAQを公開し、想定される質問と標準回答を用意します。担当者は一次対応(広報またはカスタマーサポート)と、技術的回答や返金判断が必要な場合のエスカレーション先を明確にします。返金やクレーム判断は経理・法務・プロジェクト責任者の承認フローを設けることで、個別対応のばらつきを防げます。プラットフォームの返金規定や特定商取引法の表示義務も遵守してください。出典:消費者庁(通信販売広告Q&A)
これらを運用しながら、広告の費用対効果と支援者満足度を見比べ、必要に応じてページ改善や追加の告知施策を行ってください。
法人が押さえる税務・会計・法務の注意点
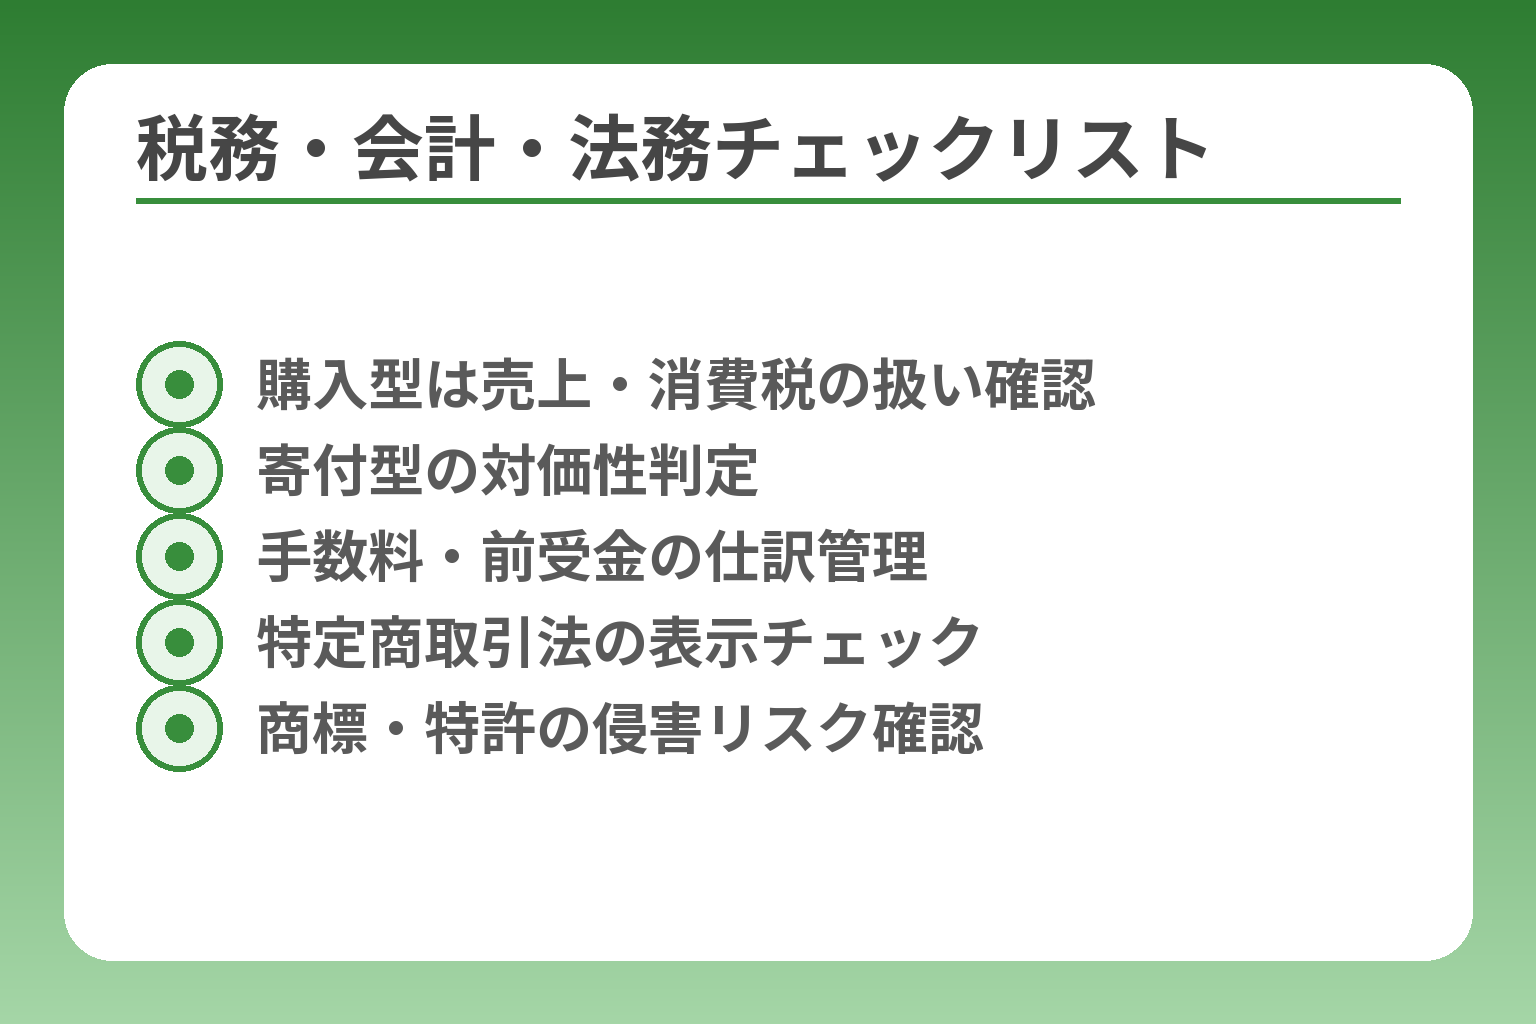
- 購入型は売上・消費税の扱い確認
- 寄付型の対価性判定
- 手数料・前受金の仕訳管理
- 特定商取引法の表示チェック
- 商標・特許の侵害リスク確認
クラウドファンディングで法人が受け取る資金は、方式やリターンの中身で会計・税務上の扱いが変わるため、公開前に経理・税務・法務の観点を整理しておく必要があります。
- 購入型は対価性により売上や消費税の対象になる可能性がある
- 寄付型でも対価性があれば課税対象となるため表現を慎重にする
- 特定商取引法の表示、知財、契約関係は公開前にチェックリストで確認する
購入型の支援金は売上として扱う可能性を確認します
購入型(リターン有り)は、原則として商品の販売に近い取引と評価され、売上計上や消費税の課税対象になることが多いです。提供するリターンが具体的な物品・サービスである場合は、代金として売上計上する想定で会計処理と消費税の検討を行ってください。たとえば「先行販売の予約収入」として受け取り、商品の引渡し時点で売上計上する方法や、決済時点で前受金として処理する方法など、契約条件と実務フローに応じた仕訳を想定しておきます。支援金のうちリターン提供が確定している部分は売上、寄付的性格が強い部分は収益区分が異なる可能性がある点を押さえてください。
実務的な回避策は、支援ページとリターン説明に「引渡し時期」「履行条件」を明確に記載し、会計上の判断に必要な根拠(契約書、工程表、見積書)を保存することです。税務上の判断に不安がある場合は税理士と事前に確認してください。出典:国税庁(税務大学校講義)
寄付型は対価の有無で扱いが変わります
寄付型は支援者に対するリターンがない場合、消費税上の「事業」に該当しないケースがありますが、実際は「お礼品」や「会員特典」を付けると対価性が生じるため課税対象となることがあります。支援者に渡す内容や金額、提供頻度により税務上の評価が変わるため、寄付と称していても対価性の有無は慎重に判断してください。寄付か販売かの判別は「支援の目的」と「支援者が受ける利益」の実態で決まるため、お礼の性格を曖昧にしないことが重要です。
回避策としては、寄付型でお礼を出す場合に「金銭的価値が極めて小さい粗品」「感謝状」など対価性と判断されにくい形式に限定する、あるいは税務上の扱いを税理士に確認した上で表現を決めることです。出典:国税庁(税務大学校講義)
入金・手数料・発送費を分けて記帳します
会計処理では、受取った総額をそのまま売上としない点に注意が必要です。プラットフォームの成功報酬や決済手数料、送料などは費用として分けて管理し、明細を保存しておきます。受取見込み額を正確に把握するため、目標金額から手数料(プラットフォーム手数料・決済手数料)や発送費を差し引いた「実際の入金見込み」を事前に計算してください。
具体的な仕訳例(参考)としては、支援金受領時に「普通預金(借方)/前受金(貸方)」とし、リターン履行時に「前受金(借方)/売上(貸方)」、手数料は発生時に「支払手数料(借方)/普通預金(貸方)」で処理する方法が考えられます。詳細は会計基準や税務判断により異なるため、導入前に税理士・会計士とすり合わせてください。
特定商取引法の表示が必要な取引か確認します
商品や役務を提供する購入型は、通信販売に該当する場合があり、特定商取引法に基づく表示義務が発生します。表示項目には販売業者名、所在地、電話番号、販売価格、支払い時期、返品・キャンセル条件などが含まれ、プロジェクトページや案内リンク先に明示する必要があります。表示が不十分だと消費者からの苦情や行政の指導につながるため、公開前に表示項目をチェックリストで確認してください。出典:消費者庁(通信販売広告Q&A)
回避策は、特商法のチェックリストを作成してページ公開前に法務が確認すること、複数の表現で矛盾が生じないように表記ルールを統一することです。
商標・特許・著作権を公開前に点検します
商品名やロゴ、写真、機能説明は知財リスクの対象です。未出願の技術や名称を公表すると先願権に影響する場合があるため、特許出願や商標出願のタイミングを法務と調整してください。既存の他社商標や特許との侵害リスクがある表現は支援者トラブルや損害賠償に発展するため、類否検索や専門家のチェックを必ず行います。
具体的には、商品名候補で簡易的な商標検索を行い(特許庁のデータベース等を利用)、技術面では既存特許の類否を確認します。疑いがある場合は専門の弁理士に相談し、公開文言の修正または出願手続きを進めるのが安全です。出典:特許庁(公式)
これらの税務・会計・法務事項を事前に整理すると、公開後の対応負荷とトラブルリスクを減らせます。今回固めたルールに従い、実際の申請やページ文言は専門家と最終確認してください。
失敗とトラブルを防ぐための確認事項とQ&A
公開前に想定されうる失敗と対応ルールを整理し、誰が何を決めるかを明確にしておけば、トラブルの深刻化を防げます。
- 目標金額とコストの整合性を確認して実行可能ラインを決める
- リターンの現実性を担保し、遅延・欠品時の補償を定める
- 返金や苦情の判断フローを社内で確立し、記録を残す
目標額だけを低くして始めるのは避けます
達成しやすさを優先して目標額を過小に設定すると、成立後に必要経費が足りず履行不能に陥るリスクが高まります。判断基準は「最低限必要な実行費用+手数料+想定外の予備費(目安5〜10%)」が目標額を下回らないかどうかです。具体例として、製造ロット費用・梱包費・発送費・外注費・広告費を項目化し、それぞれ見積書を付けて合算します。落とし穴は「手数料や決済手数料を見落とすこと」ですから、プラットフォーム手数料を含めた受取見込み金額で逆算することを必ず行ってください。回避策は、最低実行ラインと安全マージンを分けて設定し、安全マージンを確保できない場合は目標額を引き上げるかリターンを縮小することです。
実現できないリターンを約束しません
魅力ある限定リターンは集客に効きますが、数量管理や製造遅延で履行不能になることが多い落とし穴です。判断基準は「在庫供給の確実性(発注先の受注可否や納期回答)」「工程上の余裕(製造〜発送までのバッファ)」の両方が確認できるかどうかです。具体例として、外注に発注前に「試作での納期」「量産での納期」を書面で確認し、ページには現時点の最速見込みと遅延時の対応(返金か追加リターンか)を明記します。回避策は、限定数を保守的に設定し、外注先との仮契約や見積りを取得して証拠を残すことです。支援者に誤認を与えないため、完成写真や仕様は「試作品」「イメージ」など正確に表示してください。
納期が遅れる場合は早めに連絡します
遅延対応で最も信頼を損なうのは報告の遅れです。支援者には遅延が判明した時点で理由と新たな見込み時期、補償(割引・追加特典・返金の可否)を提示する運用を定めてください。発生時のアクションは「状況確認→仮案内(72時間以内)→確定案内(できるだけ早く)」のタイムラインを社内で決めることが実務上の肝です。回避策は、製造遅延を想定した工程表と連絡テンプレをあらかじめ作成し、広報と製造担当が共有しておくことです。遅延理由が法的リスク(輸入停止、検査不合格等)に及ぶ場合は速やかに法務に報告し、対応方針を統一してください。
返金が必要になったときの対応を確認します
返金対応は費用負担と顧客対応の観点で最も負荷が大きいため、判断フローをあらかじめ定めておきます。プラットフォームの規約上の返金ルールを確認し、社内では「誰が最終決定するか(経理・法務・プロジェクト責任者の承認)」を明確にしてください。プラットフォーム側が返金金額や負担を定めているケースもあるため、規約は公開前に読み込み、返金時の手続きと費用負担の所在を確認することが重要です。出典:Makuake(実行者向けヘルプ)
落とし穴は「口頭での約束で個別対応がばらつく」ことです。回避策としては、返金申請フォームと承認フローを用意し、発生したケースはログで残して再発防止に活かしてください。
公開前・公開中・終了後でチェックリストを分けます
トラブル予防は段階ごとのチェックが効きます。公開前は法令表示、知財・権利関係、工程表と見積りの確認、決裁者の明確化。公開中は進捗報告頻度、問い合わせ対応フロー、広告配分の見直し。終了後は入金確認、会計処理、履行確認、クレーム整理と改善記録化を行います。特に公開前の「特定商取引法に基づく表示項目」と公開後の「活動報告スケジュール」は画面に掲載しやすいテンプレを用意しておくと運用が安定します。出典:消費者庁(通信販売広告Q&A)
よくあるQ&A(実務的な短答)
Q:目標未達ならどうする? A:All-or-Nothing方式なら資金は返却されるが、情報発信や代替案を示す準備が必要です。出典:Makuake(料金・ヘルプ)
Q:支援金の会計処理はどうする? A:リターンがある場合は前受金→履行時に売上計上、手数料は支払手数料として計上する想定で会計士と確認してください。Q:知財は出すべきか? A:公開前に商標・特許の簡易検索をし、リスクがあれば弁理士に相談してください。出典:特許庁(公式)
以上の確認項目とQ&Aを社内チェックリストに落とし込み、担当と期限を明確にするとトラブルの多くは事前に防げます。
あわせて読みたい関連記事
中小企業向けの実務的な資金調達ガイド
自社が中小企業で、制度や補助金との併用を検討している場合に有用です。審査前の準備や公開中の運営で注意すべき点が具体的にまとまっています。
法人向けの税務・会計・手数料まとめ
税務処理や会計仕訳、プラットフォーム手数料の扱いを詳しく知りたい経理・法務担当者に向きます。公開前に押さえるべき法的注意点も確認できます。
新規事業で使うクラウドファンディングの進め方
新商品や事業の市場検証を目的にしているチーム向けの実践的な手順書です。目標設定やページ作成、公開後の履行までの流れが参考になります。
NPO・社会貢献プロジェクトの始め方
寄付型や社会課題型プロジェクトを検討する法人(公益事業やCSR案件)向けの注意点が整理されています。寄付の扱いや支援者対応の実務が学べます。
クラウドファンディングファンでは、最新のクラファンの情報や、クラウドファンディングに役立つ情報を発信しています。
今週の新着クラウドファンディングでは最新の注目プロジェクトを配信しています。
そのほかにも、有益な情報をどんどん発信していきます。