READYFORは上場している?最新状況と利用者への影響を解説
現時点(2026年9月9日)で、READYFORの上場承認や上場日を示す会社からの正式な発表は確認できませんでした。出典:日本取引所グループ(JPX)、READYFOR 公式コーポレート
- 上場の有無を確認するために見るべき公式窓口(JPXの新規上場一覧、会社のコーポレートニュース)
- 資金調達や提携の発表はあるが、公式発表がない限り「上場確定」にはならない点
- 未上場だと財務や最新の株主構成が公開されにくいことと、その扱い方
- 支援者・実行者が押さえるべき具体的な影響(手数料や運営方針の変更、サービス継続性の確認方法)
- 上場観測を見分けるチェック項目(発表日・市場区分・証券コードの有無を確認する)
READYFORは上場している?まず結論と確認先
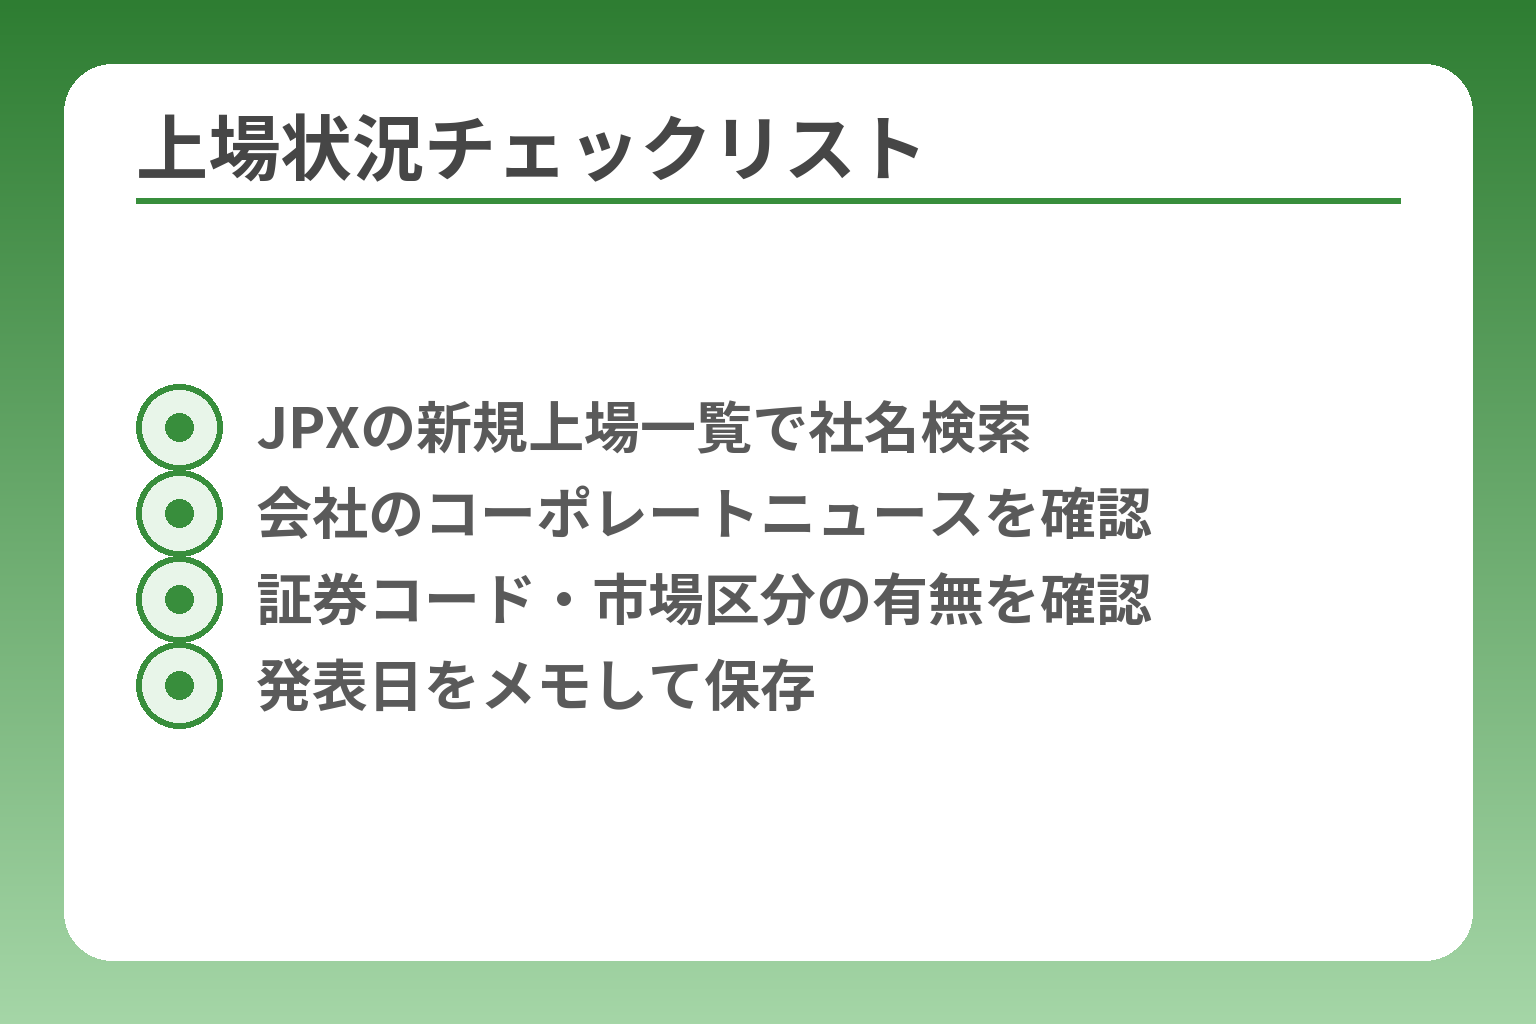
- JPXの新規上場一覧で社名検索
- 会社のコーポレートニュースを確認
- 証券コード・市場区分の有無を確認
- 発表日をメモして保存
現時点(2026年9月9日)で、READYFORの上場承認や上場予定日を示す取引所や会社による正式な公表は確認できませんでした。以下の公式窓口が上場の確定情報を得るための一次確認先です。
- 日本取引所グループ(JPX)の「新規上場銘柄一覧」と上場会社情報を確認すること
- READYFORの公式コーポレートニュースやプレスリリースで「上場承認」「上場予定日」などの文言を探すこと
- 発表がない場合、資金調達や提携の報道を「上場確定」と混同しないこと
上場の有無はJPXと会社公式で確認します
上場の確定情報はまず取引所側の一覧で確認するのが最も確実です。JPXの新規上場銘柄一覧には、上場日(上場承認日)、会社名、証券コード、市場区分(プライム/スタンダード/グロース等)などが掲載されますから、ここに社名やコードが載っていれば上場が公式に承認されたことになります。証券コードや市場区分の有無は“上場が公式かどうか”を判別する最短の目安です。
判断の実務:検索で「あの会社 上場」と出てきても、まずJPXの一覧で社名と証券コードを探してください。掲載がない場合は「上場承認は出ていない」と扱うのが正しい判断です。注意点として、証券コードが仮の番号で掲載されることはありますが、それ自体が承認の代わりにはなりません。回避策としては、JPXの一覧に該当がないことを確認した上で、会社公式の文書を次に確認します。
上場承認の発表が出たときに確定情報となります
会社側が「上場承認」「上場予定日」「仮条件」などをプレスリリースやコーポレートニュースで出した場合、それが一次的な公式発表となります。企業の発表は上場プロセスの進捗を示す重要な証拠であり、発表文には通常、上場する市場区分や上場予定日、公開株数や引受証券会社の情報が含まれます。
具体的な見方:会社発表があれば発表日を記録し、文中に「上場承認」や「東証グロース上場予定」などの明示があるか確認してください。よくある落とし穴は、資金調達や業務提携のリリースを誤って「上場発表」と受け取ることです。回避策は、プレスリリース本文に上場関連の明確な語句があるかをチェックし、疑わしければJPXの掲載と照合することです。
古い「IPO準備企業」の情報は現在の状況と分けます
過去の資料や業界リストに「IPO準備企業」として掲載されていることがありますが、その情報は更新されていない場合が多く、現在の上場状況を示すものではありません。掲載日や作成日を必ず確認し、古い資料は最新の一次情報で裏取りをしてください。資料の日付が古ければ、その情報は「参考」扱いにとどめ、判断材料として扱わないのが安全です。
具体例と落とし穴:業界レポートやスタートアップの一覧にREADYFORが「IPO準備」として載っていても、それが直近の上場決定を意味するわけではありません。誤解を避けるための対処法は、リスト掲載の出典(誰がいつ作成したか)を確認し、その作成日以降のJPX・会社発表を必ず探すことです。もし一次情報が見つからなければ「上場未確定」と明記して扱いを分けるべきです。
株式をすぐ買えるかどうかも別に確認します
上場が確定していない企業の株式は、通常の証券市場で取引できません。公開買い付けや未公開株の個別取引とは別の仕組みなので、「クラウドファンディングで支援したら会社の株が手に入る」と混同しないことが重要です。
判断基準と回避策:もし「投資したい」と考える場合は、まずその企業が上場しているか(JPXで確認)を確かめ、上場していれば証券コードで証券会社の取扱いがあるかを確認します。未上場であれば、非上場株購入は流動性や情報開示の面でリスクが高いため、金融機関や専門家に相談するか、公に募集された有価証券の情報開示(目論見書類など)を確認してから判断してください。支援と株式投資は仕組みが異なるため、目的に応じた手続きを選ぶことが読者の一番の防御策です。
以上を踏まえて、まずはJPXの新規上場一覧とREADYFORの公式ニュースを照合して「一次情報」があるかを確認してください。確認が済んだら、企業の財務や株主情報の公開状況へ移ることで判断がより確実になります。
READYFORの会社概要と事業内容
- クラウドファンディング運営(寄付型/購入型)
- ファンドレイジング支援・コンサル事業
- 企業・銀行との業務提携事例
- 累計支援額・利用実績の指標
READYFORはクラウドファンディングを中核に据えつつ、非営利・社会課題領域を中心に多様なファンドレイジング支援事業を展開する企業です。
- クラウドファンディングの基本的な提供形態と対象分野(社会系プロジェクトが多い点)
- プラットフォーム以外の事業(企業連携、ファンドレイジング支援、プログラム事業)の内容と注意点
- 累計支援額などの指標が示す意味と、財務や株主情報との違い
READYFORはクラウドファンディングを運営する会社です
READYFORはインターネット上で資金を集めるためのプラットフォームを提供しており、プロジェクト掲載から支援の受け取り、報告までの仕組みを運営しています。出典:READYFOR ヘルプ
判断基準として確認すべき点は、プロジェクトの「型」(寄付型/購入型/寄付金控除対象の有無)と、プラットフォームが提供するサポートの範囲です。プロジェクトの型は税扱いやリターン設計に直結するため、掲載前に必ず確認してください。
具体的な落とし穴は、支援の意味を「投資」と誤解することです。支援は多くの場合リターンや感謝が中心で、株式の取得や配当が発生するものではありません。回避策は、プロジェクトページの「支援の仕組み」「リターン欄」を細かく読み、疑問点は運営の問い合わせ窓口に事前確認することです。
社会課題に取り組む団体の資金集めも支えています
READYFORは医療、教育、地域振興、文化保存など社会的な目的を持つプロジェクトを多数取り扱っている点が特徴です。出典:READYFOR(プロジェクト案内)
具体例としては、医療支援や被災地復興、地域の文化事業など、営利目的だけで資金が集まりにくい活動が多く掲載されます。ここでの判断基準は「資金の使途が明確か」「実行者の説明責任(報告頻度や体制)が整っているか」です。支援前に過去の活動報告や実行者のプロフィールを確認することが最も有効なリスク低減策です。
よくある失敗は「感情に流されて出金タイミングや事業継続性を確認しない」ことです。回避策は、募集期間と報告スケジュールをチェックし、長期プロジェクトなら途中経過の公開方法を確認することです。
事業はクラウドファンディングだけではありません
READYFORはプラットフォーム提供に加え、ファンドレイジングの伴走支援、企業や金融機関との業務提携、プログラム設計など複数の事業領域を持っています。出典:Initial(企業プロファイル)
判断軸としては「どの収益モデルがメインか(手数料収入か、コンサル契約か、提携案件か)」を押さえることです。プラットフォームの利用実績と会社の収益性は必ずしも一致しません。事業の多角化は安定化につながる反面、収益モデルが複雑になるため、財務情報が開示されていない場合は慎重な評価が必要です。
落とし穴は、提携ニュースだけで事業の収益貢献を過大評価することです。回避策は、提携の内容(業務範囲・収益分配の有無・期間)をプレスリリースで確認し、具体的な金額や効果が示されていない場合は推測で評価しないことです。
累計支援額は利用実績を見る目安になります
累計支援額はプラットフォームの利用規模や社会的影響の指標になりますが、会社の売上や利益を直接示す指標ではありません。出典:READYFOR 公式コーポレート(累計支援額発表)
数字の扱い方として重視すべきは、「支援総額=プラットフォームの収益ではない」点です。手数料率や運営コスト、外部資金の流れ(振込、決済代行など)を踏まえないと財務状況は見えません。支援総額を見たら、必ず「どの程度が運営収入になるのか」を確認することが次の行動に直結します。
落とし穴は、支援総額の大きさだけで事業の安定性や上場適合性を判断することです。回避策としては、会社の決算資料やプレスリリース、資金調達の開示内容をあわせて確認し、公開情報が不足する場合は「財務情報が非公開である」旨を前提に判断材料を限定することです。
以上を踏まえると、READYFORを評価する際はプラットフォームの利用実績と会社の事業構造を分けて考えることが重要で、次に見るべきは財務と株主情報の公開状況です。
上場観測と確定情報を見分ける方法
READYFORの上場を判断するには、取引所と会社の「公式発表」だけを確定情報として扱い、資金調達や提携の報道はあくまで参考情報として分けて見る必要があります。
- 取引所掲載(証券コード・市場区分・上場日)があれば公式な上場承認と判断する
- 会社のプレス文に「上場承認」「上場予定日」など明確な表現があるかを確認する
- 資金調達・提携は上場の可能性を示唆するにとどめ、単独で上場確定とはしない
大型の資金調達は上場決定を示すものではありません
企業が大型の資金調達を行っても、それだけで上場が決まるわけではありません。出資は事業拡大や運転資金の確保を目的とすることが多く、上場のプロセス(取引所の審査や社内のガバナンス整備)は別の段階で進みます。
判断基準としては、資金調達の発表文に「上場を目指す」「上場準備に充てる」といった記載があるかどうかを確認してください。ここに具体的な日程や取引所の名前がない場合は、単なる成長資金調達として扱うのが安全です。資金調達の目的表記が「上場準備」かどうかが、観測と確定を分ける大きな判断軸になります。
よくある落とし穴は、メディア見出しだけで「IPO間近」と判断することです。回避策は、発表本文を開いて「資金の用途」「引受先(投資家名)」「契約の条件」を確認することです。これらが明示されていれば実態把握に役立ちますし、不明瞭な場合は上場確定の根拠としては弱いと見なしてください。
銀行や企業との提携もIPOの確定材料ではありません
業務提携や銀行との連携は事業基盤を強化しますが、提携の有無だけで上場が保証されるわけではありません。提携はあくまで事業戦略の一環です。
判断のコツは、提携発表における「契約内容の深さ」を見ることです。単なる業務協力や連携の発表だけで利益貢献や資本関係が明らかでない場合、上場への直接的寄与は限定的です。提携内容に資金支援や出資が含まれているかをチェックすると、上場に向けた資本的裏付けがあるか判断しやすくなります。
落とし穴として、提携先のブランド力だけで過大評価することがあります。回避策は提携リリースの「業務範囲」「収益分配」「期間」など具体項目を確認し、数値や条件が示されていない場合は慎重に読むことです。
想定市場や企業価値は公式発表があるまで断定しない
「東証グロース」「プライム」などの市場区分や想定バリュエーションは、正式な目論見書や取引所発表が出るまで確定的な情報ではありません。
判断基準は、(1)会社の公式発表に市場区分や上場予定日が明記されているか、(2)取引所の新規上場一覧に掲載されているか、の二点です。これらがそろって初めて市場区分や公開規模を信頼できます。想定バリュエーションのような数値は、公式の目論見書や取引所資料が出るまで参考値にすぎません。
具体的な落とし穴は、証券アナリストやネット上の推定値をそのまま信じることです。回避策は、複数の一次情報(会社プレス、取引所資料、目論見書)で裏取りするか、一次情報がない場合はその点を明示して情報の確度を下げて評価することです。
上場が近づいた場合に公表されやすい情報を知る
上場が近づくと、会社と取引所から出る情報の種類が増えます。代表的な公表項目は「上場承認」「上場予定日」「証券コード」「市場区分」「公募売出の予定株数」「引受証券会社」などです。
判断の具体例として、上場承認発表に証券コードと市場区分が含まれていれば、実務上は上場が公式に決まったと見なせます。逆に、提携や調達のリリースだけでこれらが示されていない場合は確定情報とは言えません。回避策としては、会社の公式コーポレートページと取引所ページの両方を同日に照合し、発表日を記録しておくことが有効です。出典:READYFOR 公式コーポレート
また、上場プロセスでは目論見書や有価証券届出書が公表される段階があり、ここに詳細な財務情報や株主構成が載ります。これら一次資料が出るまでは、外部の憶測や単発の報道を根拠に重要判断をしないことが最も安全です。
上場観測と確定情報を分けて扱う習慣がつくと、次は公開される財務・株主情報の読み方に移ることができます。
未上場のREADYFORを調べるときの財務・株主情報の見方
- コーポレートニュースとプレスを最優先
- 資金調達発表の引受先・条件を精査
- 登記情報・法人番号で基礎情報確認
- 一次情報がなければ非公開と明記
未上場企業である場合、公開される財務・株主情報は限定的であり、利用可能な一次情報を順序立てて確認することが正確な判断につながります。
- 上場企業が提出する有価証券報告書は未上場では原則存在しないため、代替情報の検索順序を決める
- 資金調達や出資者の公表は重要な手がかりだが、内容(額・用途・条件)を精査して過大評価を避ける
- 累計支援額などの利用実績は参考値であり、収益性や株主構成の直接的指標とは分けて評価する
未上場企業は有価証券報告書が必ず読めるとは限りません
上場企業は有価証券報告書をEDINETで提出・公開する義務があり、そこに財務諸表や主要株主、事業リスクなどがまとまって記載されますが、未上場企業にはそのような義務がなく、同等の包括的資料が存在しないことが普通です。
判断基準と具体的対処法:有価証券報告書が見つからない場合は、(1)会社のコーポレートサイトの決算・IRページ、(2)プレスリリースの決算・資金調達情報、(3)官報や商業登記(法人登記簿)で公開されている登録情報、の順に一次情報を探します。落とし穴は、第三者がまとめた非公式データを一次情報の代わりに使うことです。回避策としては、各情報源の公表日を記録し、可能なら運営へ問い合わせて出典を明示してもらうことです。
公式の資金調達発表から出資の事実を確認します
資金調達の公表は出資事実や主要株主の変化を知る有力な手がかりになりますが、発表文にある「調達額」「引受先(投資家名)」「資金の用途」「条件(優先株か普通株か等)」を必ず確認して意味を読み取る必要があります。
具体例と落とし穴:例えばシリーズBの報道で出資先が著名ベンチャーキャピタルであっても、出資が事業提携を伴う短期支援であれば長期的な経営支配を意味しません。発表文に「株式の種類」や「転換条項」「ロックアップ」等の注記があるかをチェックすると、出資の実務的意味が読めます。回避策として、発表に不明点がある場合は投資家名で過去の出資履歴を調べ、同投資家が通常どのような条件で投資しているかを確認してください。
株主構成は公開資料がある範囲だけを扱います
株主一覧や持株比率は、上場時の目論見書や有価証券報告書で詳細に示されますが、未上場時点では非公開が普通で、外部に出ているのは主要投資家や役員保有分など限られた情報にとどまります。
判断基準と回避策:外部で確認できる株主情報(プレスリリースに記載の出資者名、役員開示、登記上の代表者情報など)を整理して「確認できる範囲」を明確に示すことが重要です。落とし穴は非公式なソース(ネット掲示板等)から無断で比率を引用することです。回避策は、株主構成に疑問が残る場合にその点を本文中で明記し、一次資料が出るまで推測で結論を出さないことです。
サービス実績と会社の収益性は分けて見ます
累計支援額や支援者数はプラットフォームの実績を示し、社会的な信頼度の指標にはなりますが、手数料率や運営コスト、契約形態によって会社の売上や利益に与える影響は大きく異なります。
具体的な読み方:まず支援総額を見たら「運営手数料の公表有無」を確認し、手数料が非公表なら直ちに収益に換算しないこと。よくある失敗は、支援総額をそのまま会社収入と見なすことです。回避策は、運営側が公開している手数料規程やサポート契約(法人向けコンサル等)の情報を探し、そこから現実的な収益シナリオを複数用意して比較することです。
以上を踏まえ、公開情報が限定的な未上場企業を評価する際は「どの情報が一次情報か」を明示し、未確認の事項を断定せずに次の観点で補足的に確認していく姿勢が重要です。
支援者・実行者に上場状況はどう関係する?
上場の有無は、支援者や実行者がサービスの透明性や将来の運営体制を判断するうえで重要な手がかりになりますが、未上場のままでも日常の利用に直ちに大きな不利益が出るとは限りません。
- 上場すれば開示情報が増え、財務・株主の透明性が高まるため長期的な信頼材料になる
- 支援の仕組み(寄付型・購入型)と株式投資は別物であり、支援のリスク評価はプロジェクト単位で行うべきである
- 実行者は掲載条件や報告義務、運営の変更リスクを確認しておくと安心できる
支援者はプロジェクトごとの内容を優先して確認する
支援の判断で最も重要なのは、プロジェクトごとの「資金使途」「実行体制」「報告スケジュール」です。プラットフォームが上場しているかどうかは信頼の一要素になりますが、個々のプロジェクトの説明と実行者の信頼性を見極めることが先決です。
具体的な確認項目は、プロジェクトページに記載された目的と予算の内訳、代表者や団体の過去の実績、支援金の管理方法と報告の頻度です。特に資金の使途が明確でない場合は支援を控え、該当箇所の追記や運営への問い合わせで不明点を解消してください。
落とし穴の一つは「感情的な共感だけで決済を進める」ことです。回避策として、まずプロジェクト概要と実行者のプロフィールを確認し、過去の活動報告があるかどうかをチェックしてください。出典:READYFOR(プロジェクト案内)
支援は株式投資とは仕組みが異なるため混同しない
クラウドファンディングでの支援は多くが寄付やリターン提供を前提としたもので、READYFORでの支援が同社の株式取得を意味するわけではありません。投資目的で株式取得を目指す場合は、上場・未上場に応じた別の手続きや情報確認が必要です。
判断基準として、支援ページに「寄付金扱い」「リターン(物品・サービス)あり」などの表記があるかをまず確認してください。支援が株式の権利を含まない限り、それは投資商品ではなく事業や活動の応援である点を前提に比較検討することが重要です。
よくある誤解は「プラットフォームを支援すれば株が手に入る」という認識です。回避策は、プロジェクト説明と利用規約を読み、株式に関する記載が一切ない場合は投資目的での支援を行わないことです。出典:READYFOR ヘルプ(READYFORとは)
実行者は掲載条件と報告義務を事前に確認して準備する
実行者にとって上場の有無は直接の掲載可否には関係しませんが、プラットフォームや外部ステークホルダーが求める説明責任は重要です。支援金の管理体制や使途の説明、事後報告の仕組みを整えておくことが求められます。
判断基準は、READYFORの掲載フローで求められる書類や審査基準を満たしているかどうかです。プロジェクト公開前に運営が提示する必須項目(実行計画、予算、リスク説明)をすべて揃えることが掲載承認の最短ルートになります。
落とし穴は、支援者への報告体制を軽視して短期間で資金を使ってしまうことです。回避策として、公開時に中長期の報告スケジュールを明記し、支援額に応じた段階的な実行計画を立てることを推奨します。出典:READYFOR ヘルプ(プロジェクト掲載の流れ)
サービス変更や手数料は公式発表をチェックし、影響を想定する
上場が実現した場合、開示義務や社内ガバナンスの強化に伴い運営方針や手数料体系が変わる可能性がありますが、具体的内容は会社の公式発表でのみ確定します。
判断のためのチェック項目は、運営が公開する「利用規約」「手数料改定のお知らせ」「コーポレートニュース」です。公式発表に手数料改定日や対象サービスが明記されているかを確認することが、利用者が受ける影響の有無を見極める最速の方法です。
具体的な落とし穴は、噂や二次情報で早合点してプロジェクトを中止したり、過度に警戒することです。回避策は、公式発表が出るまでは現行の利用規約・手数料を前提に行動し、改定発表があればその範囲で対応方針を更新することです。出典:READYFOR 公式(手数料改定のお知らせ)
支援者・実行者の双方にとって重要なのは、上場の有無を単独の判断材料にせず、プロジェクトの中身と公式情報を照らし合わせて判断する姿勢です。
READYFORの上場状況を自分で確認する手順
- JPX→会社公式→目論見書の順で照合
- 発表日と出典URLを必ず記録
- 一次情報はスクリーンショットで保存
- JPX・会社の通知をアラート設定
上場の事実は取引所と会社の「公式発表」でのみ確定するため、まずは一次情報を順に照合して判断するのが最短で確実です。
- 最初に日本取引所グループ(JPX)の新規上場一覧で社名・証券コード・上場日を確認する
- 会社のコーポレートニュースやプレスリリースで「上場承認」「上場予定日」などの文言を探す
- 報道やSNSは補助情報とし、発表日を記録して一次情報で裏取りする
最初にJPXの新規上場銘柄一覧を確認する
上場が公式に承認されると、取引所は新規上場銘柄一覧に会社名・証券コード・市場区分・上場日などを掲載します。ここに該当があれば「上場承認が出た」と判断できます。証券コードの有無と市場区分(プライム/スタンダード/グロース)が確認できるかが最も重要なチェック項目です。
具体的な手順は、JPXの新規上場ページで社名検索を行い、掲載の有無と掲載日をメモします。掲載が見つからない場合は「承認は出ていない」と扱い、掲載があれば掲載日を一次情報として記録してください。落とし穴は、別企業と社名が似ていて誤認することです。回避策として、会社の正式表記(法人番号や代表者名)まで照合すると確実です。
次にREADYFORの公式コーポレートニュースを確認する
会社側が「上場承認」や「上場予定日」を出す場合、コーポレートサイトのニュースリリースに必ず掲載されます。会社発表は手続き上の重要な根拠になるため、文言と発表日時を確認してください。
判断のポイントは、リリース本文に「上場承認」「上場予定日」「市場区分」「引受証券会社」など上場に固有の項目が明記されているかどうかです。よくある誤りは、資金調達や業務提携のリリースを上場発表と混同することです。回避策は、リリースに上場関連の明確な語句が含まれているかを確認し、その上で取引所の一覧と照合することです。
検索結果や報道・SNSは補助情報として扱う
メディアやSNSで「上場する」「上場準備中」といった情報が出ても、それだけで確定情報としないことが安全です。報道は出所の違いや解釈の相違が混ざるため、必ず一次情報と照合してください。
具体例としては、あるニュース記事が「関係者によれば上場が近い」と伝えていても、それは関係者の見解や内部事情の推測に過ぎません。落とし穴は見出しだけを見て判断することで、回避策は必ず記事内の出典(会社発表か取引所発表か)を確認し、出典が不明瞭なら一次情報を探すことです。また、SNS上の噂は拡散が早いため、公式発表が出るまでは動かない判断を基本にしてください。
確認日を記録し、発表後は関連書類(目論見書・有価証券届出書)を確認する
上場が発表された場合は、発表日を記録し、その後に公開される目論見書や有価証券届出書で財務・株主構成の詳細を確認します。これらの書類は上場時に公開され、公開情報として最も信頼できる一次資料です。
具体的には、目論見書に記載される「発行済株式数」「主要株主の持株比率」「連結財務諸表」などをチェックします。有価証券報告書等はEDINETで閲覧可能になることが多く、上場後の継続開示資料として重要です。
この順序で一次情報を照合すると、上場の有無とその信頼度を自分で確かめられ、次に見るべき財務や株主情報の深掘りに自然に移れます。
Q&A
- READYFORは上場していますか?
-
現時点(確認日を確認してください)で、取引所に掲載された「上場承認」情報は確認できません。上場の有無は取引所掲載(証券コード・市場区分・上場日)で確定します。
補足:上場承認は日本取引所グループ(JPX)の新規上場銘柄一覧に掲載されます。掲載があるかどうかをまず確認し、掲載日を記録してください。出典:日本取引所グループ(新規上場銘柄一覧)
- 公式発表はどこを見ればよいですか?
-
会社のコーポレートニュース(プレスリリース)と取引所(JPX)の両方を一次情報として確認するのが確実です。
補足:会社側が「上場承認」「上場予定日」「市場区分」「引受証券会社」などを明記したリリースを出すのが一般的です。プレスリリースの発表日時と本文を保存し、取引所の掲載と突き合わせてください。出典:READYFOR 公式コーポレート(ニュース例)
- READYFORの株は今すぐ買えますか?
-
上場していなければ、通常の証券取引所で売買することはできません。
補足:未上場企業の株式は流動性が低く購入手段も限られます。上場による公開がない限り、証券会社を通じた市場売買は原則としてできないため、「支援」と「株式投資」を混同しないよう注意してください。
- 財務情報(売上・利益)はどこで確認できますか?
-
上場会社であれば有価証券報告書(EDINET)で詳細に確認できますが、未上場企業は同等の定期開示が義務付けられていないため公開情報が限られます。
補足:上場前後は目論見書や有価証券届出書、上場後は有価証券報告書がEDINETで公開され、そこに連結財務諸表や事業リスクが記載されます。未上場のうちは会社の決算概要や資金調達のプレスリリースが一次情報になります。出典:EDINET(金融庁:電子開示システム)
- 株主構成はどこで確認できますか?
-
正式には上場時の目論見書や有価証券報告書で詳細が開示されますが、未上場時はプレスリリースや企業プロファイルで確認できる範囲が主な情報源です。
補足:資金調達時の発表で引受先(投資家)名が示されることがあり、それを積み上げることで主要株主の把握が進みます。第三者がまとめた投資家一覧や企業プロファイルも参考になりますが、出所が一次情報であるかを必ず確認してください。出典:Initial(企業プロファイルの例)
- 上場したら手数料やサービスは変わりますか?
-
上場そのものが即時に手数料改定を意味するわけではありませんが、運営方針の変更に伴って手数料体系が見直される可能性はあります。
補足:手数料やプランの変更は会社側の公式発表でのみ確定します。運営が既に手数料制度を改定した前例があるため、上場後にガバナンス強化や投資家方針により見直しが出ることを想定しておくと良いでしょう。出典:READYFOR ヘルプ(支援者システム利用料の説明)
- 上場は支援者にとってどんな変化をもたらしますか?
-
上場すると決算や主要株主などの開示が増え、プラットフォーム運営の透明性は高まりますが、個々のプロジェクトのリスクは従来どおりプロジェクト単位で判断する必要があります。
補足:上場企業には有価証券報告書の提出義務があり、継続開示によって会社全体の財務状況やリスクが分かりやすくなるため長期的な信頼材料になります。ただし、支援・寄付型のプロジェクトに関する日常的な運営や個別の報告義務はプロジェクト規約に基づくため、上場で即座に支援者保護ルールが変わるわけではありません。出典:日本公認会計士協会(有価証券報告書の解説)
- 上場の想定市場や想定バリュエーションはどこで確認できますか?
-
想定市場やバリュエーションは公式の目論見書や取引所発表が出るまで確定情報ではないため、推測に基づく判断は避けるべきです。
補足:証券会社やアナリストの予測やネット上の推定値は参考情報にとどめ、会社の公式発表(目論見書、取引所掲載)を待って一次資料で裏取りしてください。企業が上場を決定した場合、その後に公開される書類で市場区分や公開規模が示されます。
- 最新情報を効率的に追うにはどうすればよいですか?
-
JPXの新規上場ページと会社のコーポレートニュースを定期的に確認し、公式発表が出たら一次資料(目論見書・有価証券報告書)を読むのが最も確実です。
補足:便利な方法として、JPXと会社のニュースページをブックマークしRSSやメール通知、Googleアラートを設定する手があります。報道やSNSは補助情報とし、発表日の記録と一次情報の照合を習慣にすると誤情報に惑わされにくくなります。出典:日本取引所グループ(FAQ)
次に読みたい関連記事
READYFORのネクストゴール設定と実務チェック
READYFORでプロジェクトを続けるなら、目標達成後のネクストゴール設計は重要です。リターン追加や精算での注意点が詳しく載っており、実行者が運営上の負担を避けるために役立ちます。
記事を読むeumoの仕組みと支援の違いを知るガイド
他のプラットフォームの仕組みを知ることで、支援者としての選び方や実行者の集客戦略が見えてきます。決済方法や通貨の扱いなど、READYFORとの違いを比較したい人に向きます。
記事を読むシンカブルの手数料と団体の手取りを比較する記事
手数料の違いは実行者の手取りに直結します。READYFORの手数料や運営形態を踏まえつつ、他サービスとの比較で費用負担を最小化したい団体におすすめです。
記事を読む株式型クラウドファンディング(CAMPFIRE)の基礎とリスク
支援と投資の違いを理解したい人向けに、株式型クラウドファンディングの仕組みや売却リスクを解説しています。READYFORの上場観測と合わせて資金調達手段を検討する際に参考になります。
記事を読む
クラウドファンディングファンでは、最新のクラファンの情報や、クラウドファンディングに役立つ情報を発信しています。
今週の新着クラウドファンディングでは最新の注目プロジェクトを配信しています。
そのほかにも、有益な情報をどんどん発信していきます。