CAMPFIRE Angelsとは?投資と資金調達の仕組み・注意点
CAMPFIRE AngelsはCAMPFIREグループ系の株式投資型クラウドファンディングで、未上場スタートアップの株式に個人が投資できるサービスです。投資家は登録と案件ごとの条件確認、起案者は募集設計と手数料の確認を最初に行ってください。
- サービスの基本的な仕組みと運営体制(旧GoAngelからの変遷を含む)
- 投資家向け:登録・審査の流れ、募集ごとの最低投資額や年間上限、売却(譲渡)に関する実務上の注意点
- 起案者向け:募集準備の具体項目、審査料や成立時の手数料の仕組み、募集後の株主対応
- 検索で不足しがちな情報:直近の成立実績やEXIT事例、二次流通の現実、エンジェル税制の適用要件
- 株式投資型クラウドファンディングの全体像
- 対象:未上場スタートアップと個人投資家
- 特徴:オンラインで募集〜着金を完結
- 留意点:法的登録や重要事項の確認
CAMPFIRE Angelsとは?現在のサービスと仕組み
CAMPFIRE Angelsは、未上場のスタートアップがオンライン上で株式を公開して多数の個人投資家から少額ずつ資金を集める「株式投資型クラウドファンディング」のプラットフォームです。
- 運営はCAMPFIRE系のECFとしてリブランディングされ、オンライン完結で募集から着金まで行える体制になっている点
- 投資家は案件ごとの募集条件(最低投資額・年間上限・譲渡制限など)を必ず確認する必要がある点
- 起案者は審査料や成立時の手数料、募集後の株主対応を事前に計算しておく必要がある点
CAMPFIRE Angelsが扱う「何」に投資するのか、サービスの本質
CAMPFIRE Angelsで扱うのは、購入型CFのリターンとは異なり発行会社の「非上場株式(店頭有価証券)」であり、投資は株主になる行為である点が本質です。出資に伴う期待リターンは配当や将来のIPO・M&Aによるキャピタルゲインに依存しており、短期の換金を前提にする設計ではありません。非上場株式は流動性が低く、売却が困難な場合があるため、余剰資金での投資を原則としてください。
判断基準としては、(A)事業の成長見通し、(B)発行条件(普通株か優先株か、譲渡制限の有無)、(C)発行後の情報開示体制—の3点を重視します。事例としては、製品開発フェーズのスタートアップが「シリーズAに進むためのブリッジ資金」としてECFを使うケースが多く、初期段階のリスクを取る投資家と相性が良い点も理解しておきましょう。
名称変更と運営体制の経緯(検索で混同しないための整理)
もともと「GoAngel」として始まった事業がCAMPFIREグループとの連携を経てリブランディングされ、現在のCAMPFIRE Angels(CF Angelsと表記されることもある)へと移行しています。運営体制の変化はプラットフォームのブランドやサポート体制に影響しますが、サービスの核である「ECFで非上場株式を扱う」という点は一貫しています。各名称は過去の情報やメディア記事にも残っているため、最新の募集情報や利用方法は必ず公式サイトで確認してください。
名称や運営会社名が異なる過去情報に惑わされず、必ず募集掲載ページと運営会社の現在の案内を確認することが失敗回避の第一歩です。
公式情報の確認ポイントと運営の法的登録
出資を検討する際は、運営会社の金融商品取引業登録や重要事項説明の内容を確認してください。運営会社の登録情報は金融庁や関係省庁の公表資料に記載されていることがあり、登録番号や業務内容の確認は信頼性評価に直結します。具体的には、運営が第一種少額電子募集取扱業者として登録されているか、投資者保護基金への加入状況、指定紛争解決機関の案内などを確認します。出典:金融庁:金融商品取引業者登録一覧(抜粋)
また、募集要項や重要事項説明書には「年間50万円の購入上限」「申込の撤回(クーリングオフ)が認められる期間」など投資家保護上の重要条件や、発行者に課される審査料・募集取扱手数料の仕組みが明記されています。これらは投資判断に直結する数値であるため、公式の重要事項説明で確認することが必須です。公式の重要事項説明は案件ごとに必ず目を通し、数値や条件をメモして比較してください。
実務上の流れ(起案者と投資家がプラットフォーム上でやること)
機能面では、起案者は事前相談→書類提出→募集ページ作成→公開→募集期間→成立/不成立→資金受渡し、という流れで進みます。投資家側は会員登録・投資家審査(本人確認等)→案件確認→申込み→入金→募集成立後、株式の割当・登記対応を受ける、という手順です。プラットフォームによっては最短1ヶ月で募集開始できるなどスピード感を謳うケースもありますが、審査や契約締結に時間がかかることを見込んでおくべきです。出典:PR TIMES:CAMPFIRE Angels 提供開始(リリース)
実務上の落とし穴としては、募集条件が一見似ていても「最低投資額」「募集上限」「譲渡制限」「情報開示の頻度」が案件ごとに異なる点です。回避策は、募集ページの「契約締結前交付書面」や「重要事項説明書」をダウンロードして、主要項目(投資上限・クーリングオフ期間・手数料・譲渡条件)を表にして比較することです。案件ごとの契約書類を並べて比較する習慣がないと、後で売却や権利行使の面で予期せぬ制約に直面します。
これらの点を踏まえたうえで、次に投資家側の具体的な登録・審査フローと案件の読み方に進むと実務的な判断がしやすくなります。
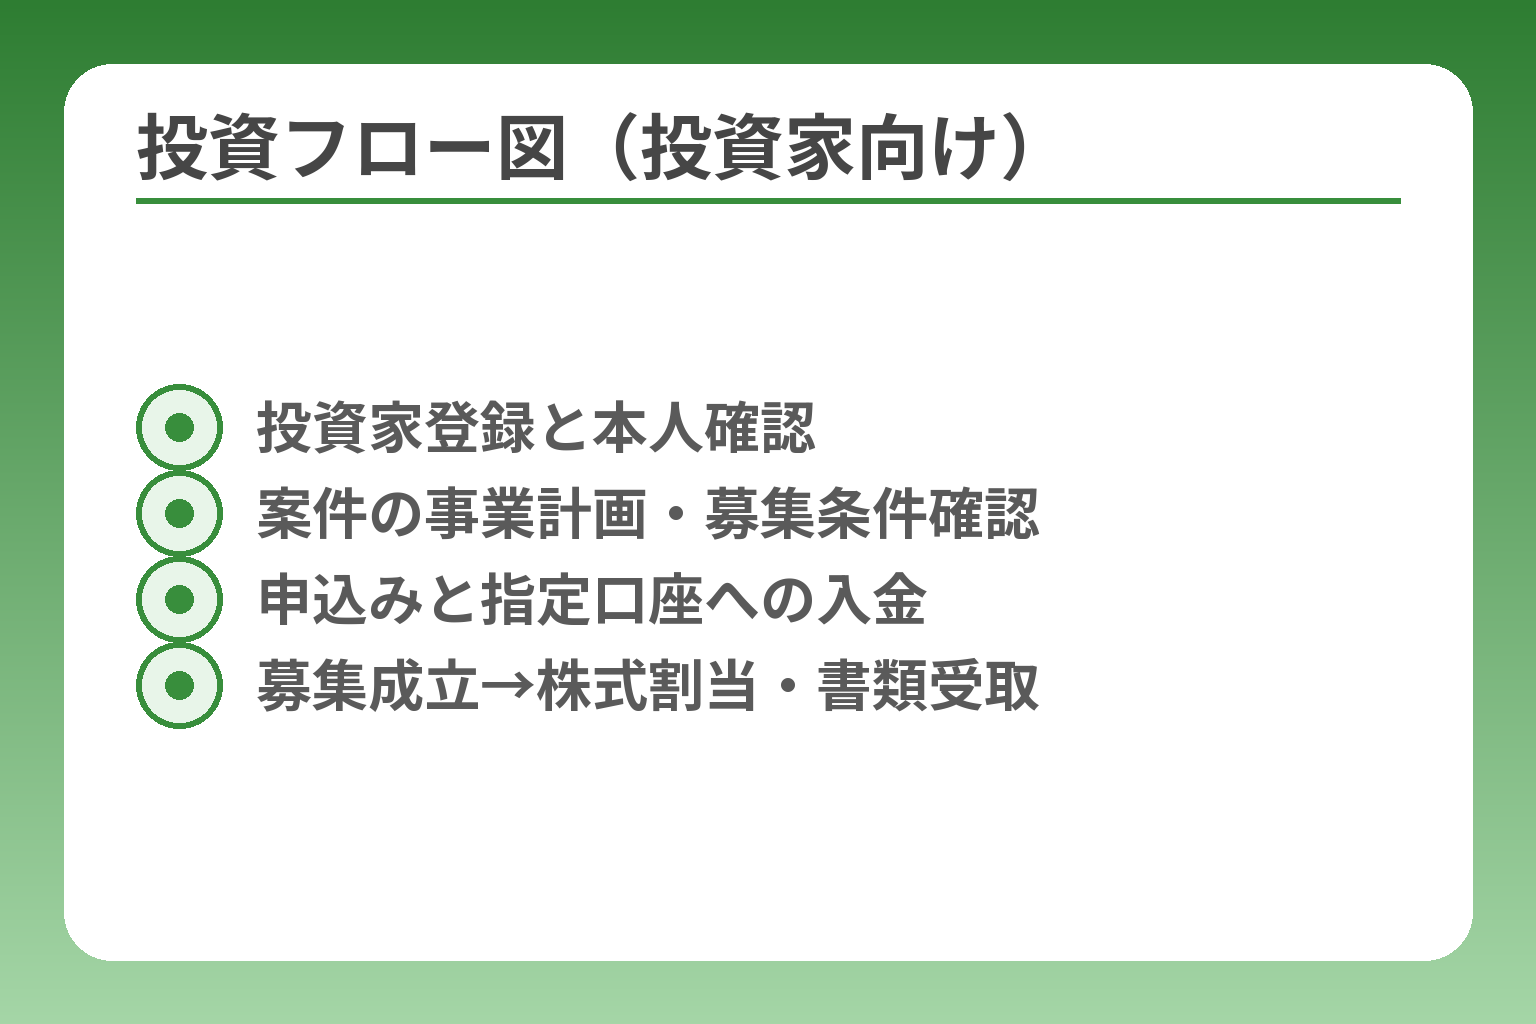
投資家がCF Angelsで株式を買うまでの流れ
- 投資家登録と本人確認
- 案件の事業計画・募集条件確認
- 申込みと指定口座への入金
- 募集成立→株式割当・書類受取
CF Angelsで株式を購入する流れは、投資家登録と審査、案件の精査、申込みと入金、成立後の割当・書類受取という順序で進み、各段階で確認すべき条件が異なります。
- まず投資家登録と審査を済ませ、本人確認や投資家区分を確定すること
- 案件毎に「最低投資額・募集上限・譲渡制限・情報開示」の4点を比較して投資判断すること
- 申込み後の撤回期間や成立確定日、成立時の事務処理(株式割当・登記など)を事前に把握すること
最初に投資家登録と審査を受けます
結論として、会員登録だけで投資できるわけではなく、投資家審査を経てはじめて案件に申込めるようになります。具体的には、氏名・住所などの本人確認書類の提出、場合によっては投資経験や資産状況に関する簡単なヒアリングが行われます。審査の目的は、募集に関する重要事項を理解できるか、投資上のリスクを受容できるかの確認にあります。判断基準としては、書類の不備がないこと、連絡先情報が正確であること、そしてプラットフォームが求める投資家区分(一般投資家/特定投資家等)に合致するかがポイントです。落とし穴は、本人確認書類の不備や、SNS等での名前表記と公的書類が一致しないことで審査が遅れる点で、回避策は事前に必要書類を公式サイトで確認し、写しの鮮明さや住所表記を揃えておくことです。
案件ページでは事業計画と募集条件を読み込む
結論として、案件ごとの「募集条件」と「事業計画」の両方を読み比べて合致するか判断する必要があります。募集条件では最低投資額、募集期間、上限募集額、割当の方式、株式の種類(普通株/優先株など)、譲渡制限の有無、情報開示の頻度が重要項目です。事業計画では収益モデル、資金使途、主要KPI、想定される出口戦略(IPOやM&Aの見込み)を確認します。特にチェックすべきは「譲渡制限」と「情報開示の頻度」の二点で、ここを見落とすと将来の売却や権利行使で想定外の制約を受ける可能性があります。具体例として、プロダクト開発段階の案件は成長期待が高い反面、情報開示が限定的で流動性がさらに低くなることがあるため、短期的な換金を期待しない判断基準が必要です。落とし穴は、募集ページの要約文だけで判断してしまうこと。回避策は、必ず「契約締結前交付書面」や「重要事項説明書」をダウンロードして、主要項目を項目別にメモして比較することです。
申込み・入金・成立の具体手順と注意点
結論として、申込みボタンを押して入金を済ませても募集成立の確定までは法的な手続きが残るため、成立日や撤回可能期間を理解しておく必要があります。一般的な手順は、(1)案件の申込み(画面操作)、(2)指定口座への入金、(3)募集終了後の成立判定、(4)募集成立の確定と株式割当決議、(5)割当後の取引報告書や株主関連書類の交付、という流れです。運営側の重要規定として、申込日を含めて一定期間(例:8日間)以内は申込みの撤回が可能であり、募集最終日から数日後に成立が確定することが通知されます。また、一般投資家が同一発行会社に対して取得できる金額には年間上限が設けられている点や、投資家側に対して募集株式取得のための手数料は原則かからない旨が明記されています。出典:CF Angels 重要事項説明書。落とし穴は、入金後に募集が不成立になった場合の返金スケジュールや振込手数料の負担関係を確認しないことです。回避策は、入金前に募集要項の「不成立時の扱い」「返金のタイミング」「振込手数料負担」を書面で確認しておくことです。
成立後の株式割当・書類受取・譲渡の現実的な運用
結論として、成立後は株主としての権利行使や情報受領が始まる一方、売却(譲渡)は制約が多く、実務上は容易ではない点を前提にしておくことが必要です。成立確定後、運営から取引報告書や株主名簿への登録、場合によっては株券発行・電子記録の手続きが行われます。譲渡制限や会社の承認要件が付されている場合、第三者への売却には会社の承認が必要になり、買い手探しや価格交渉は投資家自らが行うケースが多いです。現実的な回避策は、購入前に定款の譲渡制限条項や承認手続き、過去の譲渡事例(可能であれば)を確認しておくことです。具体例としては、創業者側が将来的に従業員や投資家向けの買戻しを予定している場合、定款にその旨が書かれていることがあり、売却機会が限定される可能性があります。落とし穴は「将来売れるだろう」という期待だけで投資すること。回避策は、投資前に売却戦略の想定(買戻しの有無、株式の公開予定、譲渡承認の条件)を発行会社に直接問い合わせ、回答を記録しておくことです。
以上の流れとチェック項目を押さえたうえで、案件の個別条件を比較すると投資判断がぶれにくくなります。
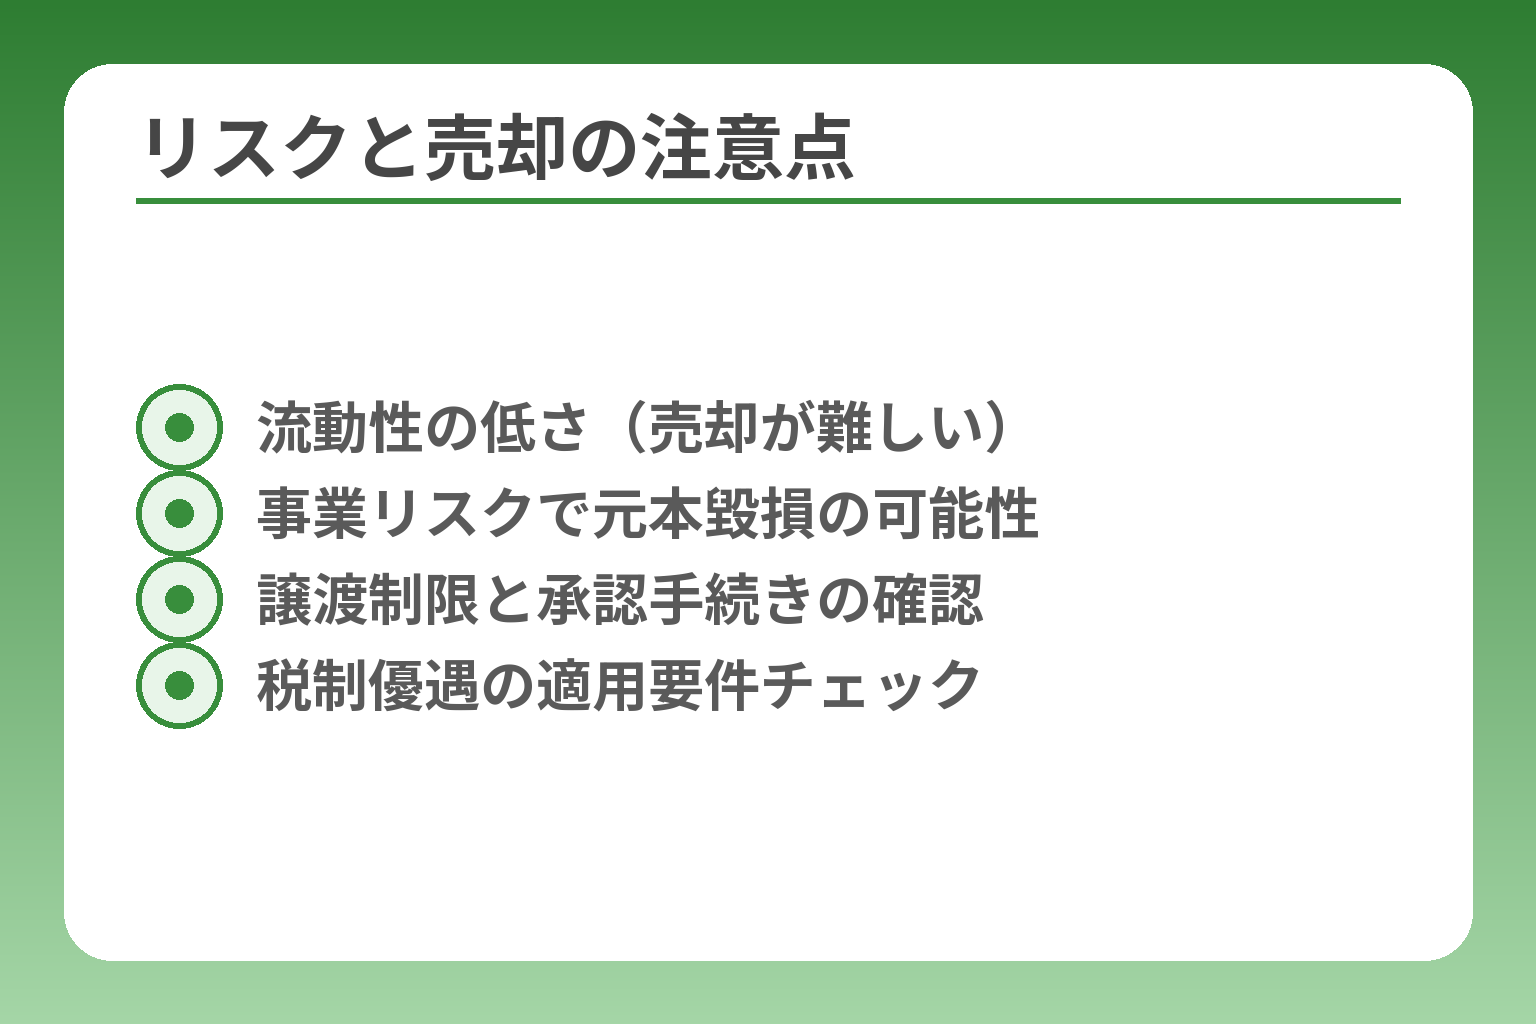
投資前に知りたいリスク・売却・税金の注意点
- 流動性の低さ(売却が難しい)
- 事業リスクで元本毀損の可能性
- 譲渡制限と承認手続きの確認
- 税制優遇の適用要件チェック
未上場株式への投資は高リスクであり、流動性の低さ・企業固有リスク・税制面の扱いを事前に把握した上で余裕資金で判断することが不可欠です。
- 非上場株式は売却機会が限られ、譲渡制限や会社承認で取引が制約される点を確認する
- 投資先の成長シナリオが崩れると元本が大きく毀損するため、事業計画の裏付けと資金使途を重視する
- 税制優遇(エンジェル税制等)やNISAの利用可否は条件が異なるため、書面で要件を確かめる
非上場株式はすぐに売却できるとは限りません
結論として、ECFで取得する非上場株式は市場がなく換金性が著しく乏しい点を前提に投資判断する必要があります。理由は、上場株のような常設の売買市場が存在せず、売却は発行会社の定款で定める譲渡承認や既存株主の買戻しルールに左右されるためです。具体例として、譲渡承認が必要な案件では売却希望があっても会社の承認が得られず売れないことがあり、買い手を自分で探す必要が生じます。判断基準は譲渡制限の有無と承認手続きの詳細(承認基準、承認に要する期間、手続き費用など)を募集書類で確認することです。落とし穴は「将来いつでも売れるだろう」と期待してしまう点で、回避策は募集前に定款や契約締結前交付書面で譲渡条項を必ず読むこと、そして売却シナリオが必要ならば定款の該当条項を発行会社に書面で問合せて回答を残しておくことです。出典:日本証券業協会:株式投資型クラウドファンディングの特徴・リスク
企業の成長が進まなければ投資額を失うおそれがあります
結論として、スタートアップ投資は事業が想定どおり成長しなければ投資額の全額を失うリスクが常にあります。理由は初期段階企業は収益基盤が脆弱で、計画未達や資金ショート、最悪は倒産による株式価値の消滅が起こり得るためです。具体例では、製品開発の遅延や市場投入の失敗で売上が立たず、追加資金調達が困難になり希薄化や倒産に至るケースがあります。判断基準は、(A)資金使途が明確であるか、(B)主要KPIやマイルストーンが現実的か、(C)創業メンバーの経験・実行力があるかの三点で評価します。落とし穴は事業概要の美辞麗句だけで投資を決めること。回避策は、財務の前提(売上想定・利益率)、調達後のランウェイ(月数)を数値で確認し、不明点は募集者に質問して回答を受け取ることです。
EXITは上場やM&Aがあるとは限らず、回収タイミングは不確実です
結論として、投資の回収はIPOやM&AといったEXITに依存するが、これらが実現する可能性や時期は不確実である点を想定しておく必要があります。理由は、スタートアップ全体で見てもIPOに至る企業は一部であり、多くは非上場のまま存続するためです。具体例として、事業は継続しているが市場環境や業績で上場が延期されたり、買収が実現しないまま長期間保有が続くことがあります。判断基準は募集資料に示された出口戦略の現実性(想定買収候補、上場計画のフェーズ、類似企業のEXIT事例)をチェックすることです。落とし穴は「短期間で大きなリターンを期待する」こと。回避策は、EXITを期待する期間の目安を自分で定め(例:3〜7年程度)その期間中に投資を維持できるかを資金計画で確認することです。
エンジェル税制やNISAの扱いは条件ごとに異なるため要確認
結論として、エンジェル税制などの税制優遇やNISAの適用可否は案件や発行者の認定状況により異なるため、募集書類で適用条件を必ず確認することが必要です。理由は税制優遇が適用されるには発行会社側や投資家側で所定の要件を満たす必要があり、全案件で自動的に適用されるわけではないためです。具体的には、CF Angelsの重要事項説明書でもNISA口座での非上場株式取得ができない点や、一定の条件を満たす場合にエンジェル税制の対象になり得る旨が明記されています。出典:CF Angels 重要事項説明書。判断基準は「発行会社がエンジェル税制の認定を受けているか」「投資家側が税制適用の手続を行えるか」を確認することです。落とし穴は税制優遇の存在を前提に過度に節税効果を見込むこと。回避策は、税務上の取り扱いが不明な場合は税理士に相談し、申告や手続きに必要な書類(発行会社からの証明書等)を募集前に確認しておくことです。
これらを踏まえ、個別案件の募集要項と契約締結前交付書面を並べて比較する習慣が判断を安定させます。
起業家が資金調達を始める際の流れと費用
CAMPFIRE Angelsで資金調達を始めるには、事前の適格性確認・事業計画の精緻化・費用の見積もりを済ませ、審査書類を揃えて臨むことが成功確率を高めます。
- まず運営側の要件(取扱業務の範囲や募集上限)に合致するかを確認する
- 投資家に伝わる事業計画と資金使途を数値で示し、募集条件を設計する
- 審査料や成立時手数料、事務・法務コストを含めた総費用を前もって計上する
対象になるかを相談し、事業と財務の審査を受けます
結論として、まずプラットフォームの取扱条件に合うかを確認しなければ募集開始の前提が整いません。運営側は募集総額や発行形態などに基づいて取り扱い可否を判断しますし、法令上の少額要件などの制度的な枠組みも存在します。判断基準は、(A)想定調達額がプラットフォームの取扱レンジに入るか、(B)会社の組織・定款が株式発行を許容しているか、(C)財務情報や将来の資金計画が説明できるか、の三点です。具体的には、運営による事前面談や提出書類(定款、決算書、資本政策案など)の提出が求められ、ここで不備があると審査が長引きます。落とし穴は「募集要件と会社の現状が合致しないまま申請する」ことで、回避策は事前相談を利用して運営に想定調達額や発行条件を打診し、必要書類リストを確定してから準備を進めることです。出典:金融庁:株式投資型クラウドファンディング制度①
事業計画と資金使途を投資家に伝わる形に整えます
結論として、投資家は「資金が何に使われ、どのように企業価値につながるか」を数値で判断するため、資金使途とKPIを明確に提示することが必須です。具体的には、資金の内訳(例:製品開発40%、マーケティング30%、人件費20%、予備費10%)と、それぞれの支出が達成すべきマイルストーン(プロトタイプ完成、月間ユーザー数X人、月間MRRなど)を結びつけます。判断基準は再現性の高い売上仮定、現実的な単価設定、調達後のランウェイ(月数)を示せるかどうかです。落とし穴は「抽象的なビジョンだけで数値根拠が薄い」ことなので、回避策として類似サービスの市場データや既存ユーザーの早期成果、パイロット結果などの裏付けを資料に添付し、疑問点にはFAQ形式で先回りして答えることが効果的です。
募集条件は既存株主への影響も見て決めます
結論として、発行条件(発行株数・発行価格・優先・普通の区分)を決めると既存株主の持分やガバナンスに直接影響するため、資本政策を踏まえた設計が必要です。判断基準は、(A)調達後の持株比率(希薄化率)をどの程度許容できるか、(B)将来ラウンドでの条件にどのように影響するか、(C)既存株主の承認が必要か否か、の三点です。具体例として、創業者が過度に希薄化すると経営コントロールが弱まるほか、ストックオプションの設計にも影響します。落とし穴は短期の資金ニーズだけで高率の希薄化を受け入れてしまうこと。回避策は、複数シナリオ(低調達・標準・上振れ)のキャップテーブルを作り、既存株主と事前に合意しておくこと、そして必要なら専門の弁護士・税理士を入れて条件の妥当性を検証することです。
審査料と成立時の手数料を事前に計算します
結論として、審査料や募集取扱手数料は発行者側の実コストとなるため、募集金額に応じた手取り見込みを前もって算出しておく必要があります。CF Angelsの公開資料では、発行者に対して審査料が発生し、募集成立時には募集取扱業務に対する手数料率が段階的に設定されている旨が明記されています(例:審査料10万円、募集取扱手数料は募集額の一定割合)。出典:CF Angels 重要事項説明書。具体的な落とし穴として、審査料は案件不成立でも返金されない場合がある点や、手数料が高率に設定されると実際の調達後の手取りが大きく減る点が挙げられます。回避策は、募集前に固定費(審査料)と変動費(手数料)を含めた「純調達額シミュレーション」を作成し、最小募集額を逆算して設定すること、加えて法務・会計・広報費用を別途見積もっておくことです。
以上を踏まえ、書類と数値を揃えた上で募集条件を設計すれば投資家への説明が明快になり、成立後の対応もスムーズになります。
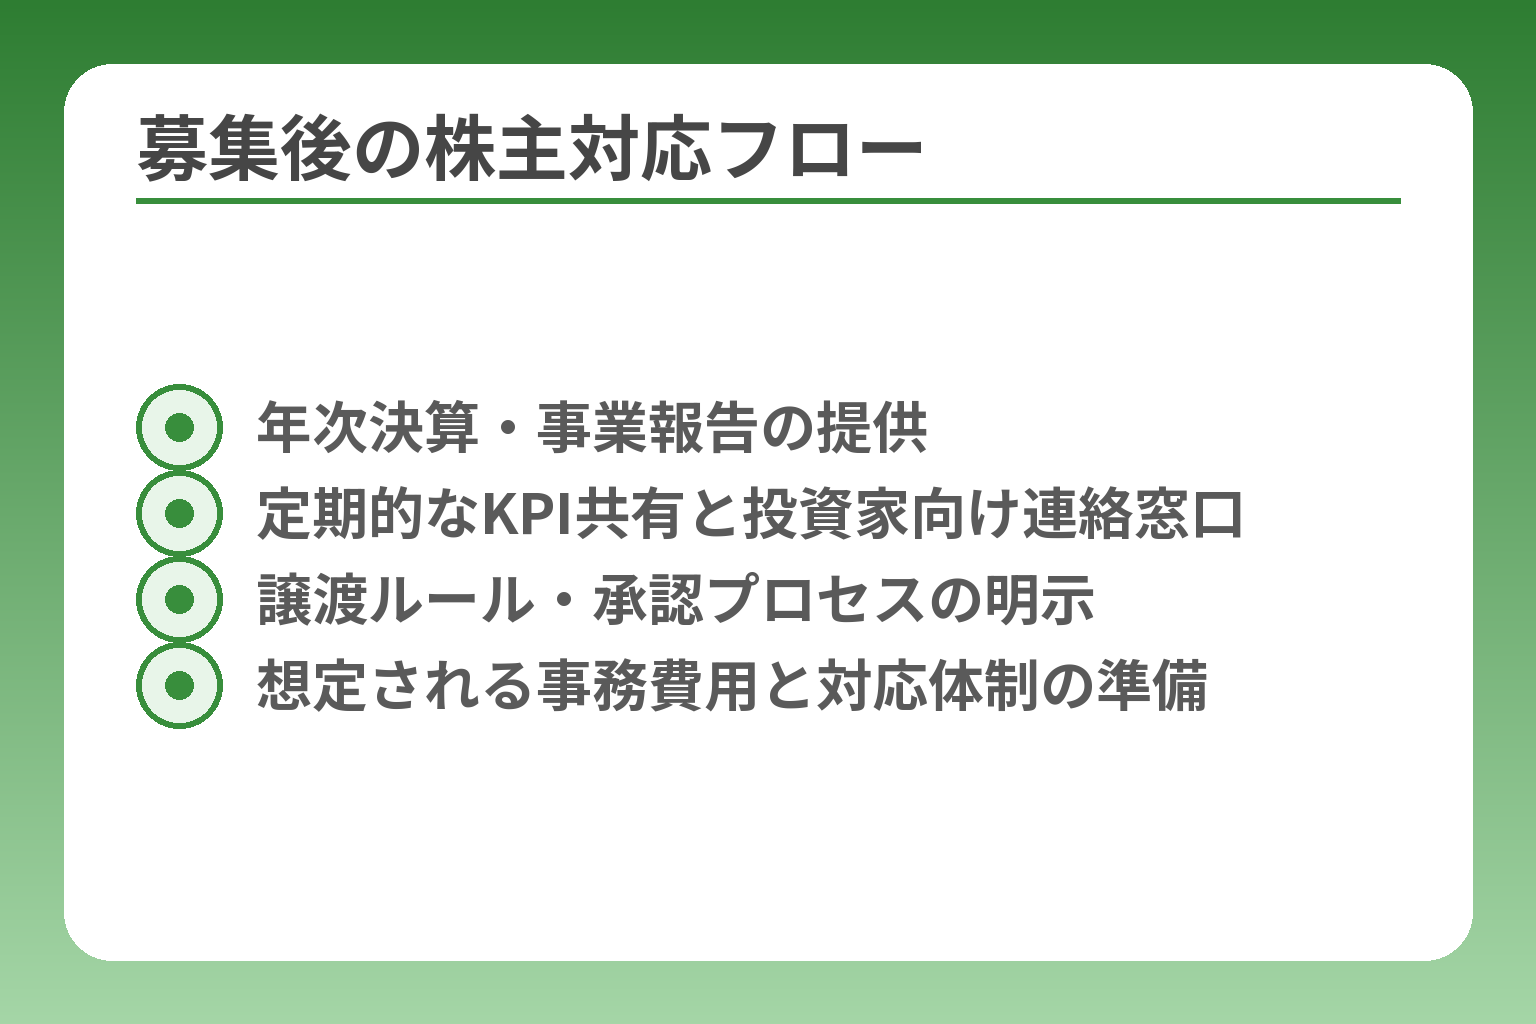
募集後も必要な株主対応と情報開示
- 年次決算・事業報告の提供
- 定期的なKPI共有と投資家向け連絡窓口
- 譲渡ルール・承認プロセスの明示
- 想定される事務費用と対応体制の準備
募集成立後は単に資金を受け取るだけでなく、株主対応と継続的な情報開示が経営の重要業務になり、これを怠ると信頼低下や法的トラブルにつながります。
- 年次の決算開示や契約締結前交付書面に基づく報告など、法令・契約で定められた情報提供義務を遵守する
- 投資家との窓口体制・報告頻度・FAQを整備して誤解や問い合わせを減らす
- 譲渡制限や承認手続きなど株式の取り扱いルールを明確にし、トラブルを未然に防ぐ
調達後に発行会社が最低限行う書類交付と法定的な情報提供
結論として、募集成立後は投資家に対して会社法上の事業報告に準じた情報提供や、プラットフォーム上での所定書類の交付が求められます。理由は、投資家が株主として適切に権利行使できるようにするためで、CF Angelsの重要事項説明書でも募集終了後に会社法に基づく事業報告や計算書類を年1回提供する旨が明記されています。出典:CF Angels 重要事項説明書
判断基準は、投資家が定期的に受け取りたい情報(決算数値、事業進捗、重要事象)と、法定で求められる開示を満たしているかを照合することです。具体例として、四半期でKPIを公開する、重要な資金調達や経営陣の変更は都度通知する、といった運用が考えられます。落とし穴は「開示を後回しにして投資家の不信を招く」ことで、回避策は開示スケジュール(テンプレート付き)をあらかじめ作成し、プラットフォーム上に掲示することです。
投資家コミュニケーションの実務:頻度・形式・窓口設計
結論として、定期報告の頻度と窓口をあらかじめ明示し、問合せ対応のフローを自社内で明確化することが重要です。理由は投資家からの問い合わせに迅速に対応できる体制が信頼に直結するためで、報告が遅れるとSNS等でネガティブ情報が拡散するリスクもあります。判断基準は、投資家の期待値(どの程度の詳細を求めるか)と自社の情報発信能力のバランスです。
具体的な実務としては、四半期レポート+月次のKPIサマリ、及び定期ウェビナーやQ&Aを組み合わせる運用が効果的です。落とし穴は個別問い合わせをメールで放置して対応が遅れること。回避策としてはFAQの整備、問い合わせの一次対応スクリプトの用意、及び投資家向け専用メールアドレスやマイページの活用で応答の履歴を残すことです。
株主対応で起きやすいトラブルとその回避策
結論として、譲渡制限・承認手続・議決権行使の不備がトラブルの主要因であり、募集前に定款や株主間契約を明確にしておくことが肝要です。理由は、譲渡の可否や承認基準を巡る誤解が後々の売却交渉や相続時に紛争を生みやすいためです。判断基準は、譲渡制限の有無、承認のプロセス(誰が承認するか、承認までの期間、手数料の有無)を募集要項に明示しているかどうかです。
具体例として、譲渡承認が必要な会社で投資家が第三者売却を試みた際、会社側の承認ポリシーが曖昧だと長期化や訴訟に発展することがあります。落とし穴は「口頭での約束だけで済ませる」こと。回避策は、定款や株主間契約の条項を早めに整備し、募集ページに要約を掲載、必要なら弁護士により承認手続きルールを定型化しておくことです。
二次流通(譲渡)と買い手探しの現実的な対応
結論として、二次流通は制約が多く、実際の買い手探しは投資家自らが行うケースが多いため、売却を前提にした資金計画に依存しない設計が必要です。理由は、非上場株は流通市場がなく、譲渡には会社の承認や買い手の探索・交渉が必要になるためです。判断基準は、募集前に「譲渡承認の要否」「優先買付権の設定」「会社が買い取る場合の価格算定ルール」などが定められているかを確認することです。
具体的な回避策は、(A)募集段階で譲渡に関するFAQを明示する、(B)将来的な出口シナリオ(M&A想定先の想定など)を資料に含める、(C)必要なら譲渡仲介を行う専門業者の存在を調べておく、の三つです。投資家にとって流動性は制約の核心なので、売却を期待する場合は定款と募集要項を突き合わせて「いつ・どの程度売れる可能性があるか」を慎重に評価してください。
以上を踏まえ、継続的な情報開示と株主対応を運用ルールとして落とし込み、募集前から実務フローを明確にしておくことが信頼構築につながります。
CF Angelsを他の資金調達方法と比べるポイント
CF Angelsは株式発行を通じて多数の個人投資家から資金を集める点で特徴があり、購入型・融資型・VC投資と比べて「持分の希薄化」「情報開示の義務」「投資家対応コスト」が特に重要な検討軸になります。
- 購入型は商品やサービスを対価に集めるため短期の資金回収やマーケティング効果が期待できる点
- 融資(ソーシャルレンディング等)は返済義務が発生するためキャッシュフロー計画が最重視される点
- VCは大口資金と経営支援が得られるが、経営関与や次ラウンドの条件交渉が厳しくなる点
購入型(CAMPFIRE等)との違い:得られるものと期待効果が根本的に異なる
結論として、購入型は“先に顧客をつくる”目的で使いやすく、CF Angelsのような株式型は“資本を提供してもらう”性質が強く異なります。購入型はリターンが物品やサービスなので支援者との関係が比較的シンプルで、プロモーションや需要検証を兼ねられる点がメリットです。出典:CAMPFIRE
判断基準は資金の用途です。製品の初回生産やマーケティング費用を即座に確保したい場合は購入型が合理的です。一方、事業の継続的な成長投資や経営資源の拡充(人材採用・開発投資)には株式発行が向きます。落とし穴は購入型で得た資金を「資本」に見立ててしまい、次期成長資金が不足すること。回避策は資金用途ごとに調達手段を分け、購入型で顧客基盤を作ったうえで株式で成長投資を行うシナリオを検討することです。
融資(銀行借入・ソーシャルレンディング)との違い:返済義務と財務負担の扱い
結論として、融資は返済と利息が発生するため、売上の見込みが立たないと資金繰りリスクが高まります。融資型は株式を渡さずに資金を調達できますが、返済原資を確保する計画が必須となります。出典:金融庁:ソーシャルレンディングへの注意喚起
判断基準は月次キャッシュフローと返済負担の比率で、利息支払が事業の成長投資を阻害しないかを検証すること。具体例では、短期で現金が必要な設備投資には融資が向くことが多い反面、収益化に時間を要する研究開発には返済負担が重くのしかかるため不向きです。落とし穴は借入を繰り返して「借金で借金を返す」状況に陥ること。回避策は複数案のキャッシュフロープロジェクションを作成し、最悪シナリオでも返済可能かを資金繰り表で確認することです。
ベンチャーキャピタル(VC)との違い:資金量と経営関与のトレードオフ
結論として、VCは大きな資金と人脈・経営支援が得られる一方で、経営権や報告負担、次回ラウンドでの条件交渉が重くなる可能性があります。VCは成長を加速させるための体制整備やガバナンス構築にも関与する点が特徴です。
判断基準は事業ステージと成長戦略です。スケール志向で短期に市場シェアを広げたいならVCの検討が合理的ですが、創業者のコントロール維持やコミュニティ志向の成長を優先する場合は株式型CFの方が柔軟です。具体例として、VCは定期的な経営会議やKPI達成を求める契約を設定することがあり、経営の自由度が制約されることがあります。落とし穴は「資金だけ欲しい」目的でVCを選び、経営支援や退出戦略の条項を軽視すること。回避策は term sheet(投資契約条件)を弁護士と精査し、ガバナンスや優先順位を明確にすることです。
比較で注目すべき実務項目と判断フレーム(費用・透明性・労力)
結論として、最終的な選択は「費用(審査料・手数料・利息)」「情報開示と投資家対応の労力」「将来の流動性(EXITの可能性)」の三つを天秤にかけて決めるのが現実的です。CF Angelsでは発行者に審査料や募集成立時の手数料が発生する旨が明記されており、これらは募集前に収支計画に組み込む必要があります。出典:CF Angels 重要事項説明書
具体的にやるべきことは、(1)各手法ごとの総コストを算出する、(2)募集後の情報開示や株主対応に要する工数を見積もる、(3)想定EXITの現実性を評価する――の順です。落とし穴は短期的な手数料や寄付的メリットだけで判断して、後工程(情報開示や株主管理)を見落とすこと。回避策は、比較表を作って数値ベースでシミュレーションすることと、必要なら専門家(会計士・弁護士)に費用対効果を検証してもらうことです。
この比較を踏まえ、どの手段が自社の成長戦略と資金計画に最も合致するかを明確にすることが重要です。
Q&A
- 1. CAMPFIRE Angels(CF Angels)とは何ですか?
-
CF Angelsは未上場スタートアップの株式をインターネット上で募集・販売する株式投資型クラウドファンディングのプラットフォームです。
特徴は多数の個人投資家から少額ずつ資金を募る点で、募集から投資契約締結までオンラインで行える仕組みを提供しています。運営会社や登録状況、募集ごとの重要事項説明書を必ず確認してください。出典:CF Angels
- 2. 最低投資額はいくらですか?
-
最低投資額は案件ごとに異なるため、各プロジェクトの募集ページで確認する必要があります。
プラットフォームは案件ごとに最低投資額や募集単位を決めており、一般的に数万円〜数十万円のレンジが多い一方、案件によって幅があります。募集ページの「募集条件」欄と契約締結前交付書面を必ず参照してください。出典:CF Angels(プロジェクトページ)
- 3. 個人が同一会社に投資できる上限はありますか?
-
はい、同一発行会社に対する年間の取得上限は原則として1社あたり50万円まで(特定投資家を除く)です。
この上限は株式投資型クラウドファンディングに関する制度上の規定であり、プラットフォームの重要事項説明書にも明記されています。投資上限に近い金額を検討する場合は、特定投資家区分の要件や手続きも確認してください。出典:CF Angels 重要事項説明書
- 4. エンジェル税制(税制優遇)はCF Angelsの案件で使えますか?
-
案件によってはエンジェル税制の対象となる場合があり、適用要件を満たせば税制優遇を受けられる可能性があります。
ただし税制優遇を受けるためには発行会社側が要件を満たし、所定の申請・確認手続きが必要です。投資家側も確定申告等の手続きが必要になる場合があるため、案件ページや発行会社からの証明書類、国(経済産業省・国税庁)の手引きを確認し、税務上不明点は税理士へ相談してください。出典:経済産業省:エンジェル税制ガイドライン
- 5. 二次流通(売却)はどのように行われますか?買い手は見つかりますか?
-
非上場株式は流通市場がなく、譲渡には会社の定款で定めた承認や条件がかかることが多く、売却は容易ではありません。
実務上は譲渡承認の有無や優先買付権、価格算定ルールを募集時に確認することが重要です。買い手探しは投資家自身で行うケースが多く、会社が買取る旨の規定がない限り流動性は限定的です。出典:日本証券業協会:株式投資型CFのリスク(注意点)
- 6. 成功事例やEXIT(上場・M&A)の実績はどこで確認できますか?
-
個別の成功事例は各プロジェクトの募集後の更新や運営のプレスリリースで確認できますが、プラットフォーム全体の最新実績は案件ページや運営の発表を照合する必要があります。
検索で見つかる事例は断片的であることが多いため、興味ある案件については募集後の事業報告や運営のニュースリリース、第三者メディアの追跡報道を確認するとよいでしょう。CF Angelsのプロジェクト一覧や個別ページを参照してください。出典:CF Angels(プロジェクト一覧)
- 7. 発行者(起案者)にかかる費用はどのくらいですか?
-
発行者は審査料や募集成立時の募集取扱手数料などの費用を負担するのが一般的です。
CF Angelsの重要事項説明書では審査料の設定や、成立時に募集金額に応じた段階的な手数料率が明記されています(具体的な金額・率は募集要項で確認)。募集前に固定費と変動費を含めた手取り見込みを算出しておきましょう。出典:CF Angels 重要事項説明書
- 8. 投資家・発行者それぞれの具体的な手続きや必要書類は?
-
投資家は会員登録・本人確認・投資家審査が必要で、発行者は定款や決算書、資本政策などの提出が求められますが、細部は案件や運営によって異なります。
標準の流れは各プラットフォームの「募集要項」「契約締結前交付書面」「重要事項説明書」に記載されているため、これらをダウンロードして必須書類を確認してください。疑問がある場合は運営窓口に問い合わせて書面での回答を得ることをお勧めします。出典:CF Angels お問い合わせ
- 9. 海外在住者や外国人は参加できますか?
-
参加可否はプラットフォームの利用規約や発行会社の条件によるため、案件ごとに確認が必要です。
国籍・居住地により本人確認や送金ルール、税務手続きが異なるため、海外在住者や外国人は事前に運営に問い合わせ、必要な手続きや制約(口座開設、為替・送金手数料、税務申告等)を確認してください。出典:CF Angels お問い合わせ
- 10. CF Angelsを他の調達手段と比較する際の現実的なチェック項目は何ですか?
-
比較時は「総コスト(審査料・手数料・利息)」「資本政策への影響(希薄化)」「募集後の対応負担(情報開示・株主対応)」の三点を必ず数値で比較してください。
購入型は手数料や履行コスト、融資は返済負担、VCはエクイティとガバナンス影響があるため、各手段の長所短所を自社の成長フェーズと照らし合わせて、シミュレーションで比較することが大切です。参考として制度面やリスク情報は業界団体や金融庁の資料も参考にしてください。出典:日本証券業協会:株式投資型CFのリスク(注意点)
次に読みたい関連記事
株式会社CAMPFIREの事業と手数料を詳しく知る
CAMPFIRE Angelsと同じCAMPFIREグループの全体像や、購入型サービスの手数料・実行フローを把握したい方に適しています。プラットフォームの違いを理解すると、資金調達の選択肢比較がしやすくなります。
CAMPFIREコミュニティの支払い方法と運用上の注意
継続的な支援やサブスク型コミュニティを検討している事業者に向け、決済手段やトラブル対処の実務ポイントがまとまっています。投資型とは異なる入金運用の課題確認に役立ちます。
社会福祉法人がクラウドファンディングを使う際の手続きと注意点
非営利組織や社会的事業を行う団体が、法的手続きや内部調整を踏まえて資金調達を行う際の実務的なチェックリストとして参考になります。
amulapoの事例から学ぶ支援前チェックポイント
実際の募集実績やリターン設計の具体例を知りたい読者向けの記事です。成功・失敗の要因を現場視点で確認し、自社プロジェクトに活かせるポイントを見つけられます。
クラウドファンディングファンでは、最新のクラファンの情報や、クラウドファンディングに役立つ情報を発信しています。
今週の新着クラウドファンディングでは最新の注目プロジェクトを配信しています。
そのほかにも、有益な情報をどんどん発信していきます。