テクラウドは元本割れしない?実績・仕組み・リスクと判断法
テクラウドは過去に公表された配当遅延や元本割れの事例は確認されていませんが、投資元本が保証されているわけではありません。個別ファンドの劣後出資比率や海外案件の為替・税務リスク、運営会社の財務状況などを確認して判断する必要があります。
- 償還実績の読み方 — 「元本割れなし」と言われる背景と、償還済ファンドの注目点
- 劣後出資比率の比較方法 — 各ファンドの劣後比率が損失吸収にどう影響するか
- 元本割れ発生時の手続きと想定試算 — 具体的な金額例でリスク範囲を把握する方法
- 海外案件の為替・カントリーリスク試算 — 為替変動や現地情勢が配当・償還に与える影響の見方
- 総コストと実効利回りの計算 — 振込手数料や税金を含めた手取り額の算出方法
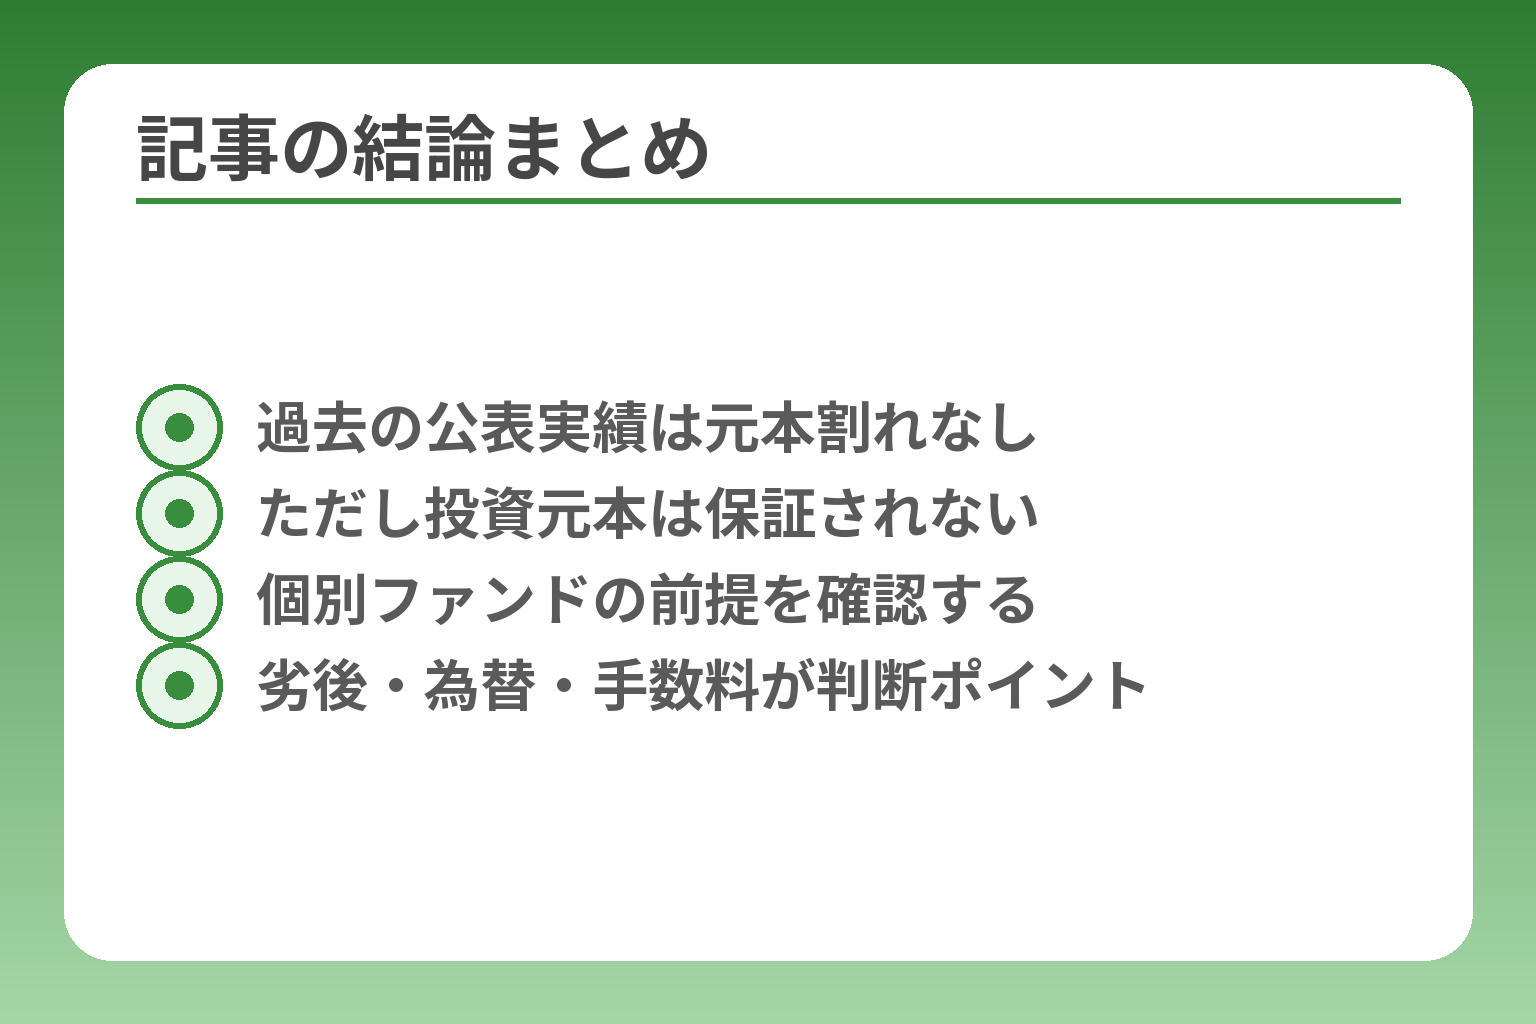
- 過去の公表実績は元本割れなし
- ただし投資元本は保証されない
- 個別ファンドの前提を確認する
- 劣後・為替・手数料が判断ポイント
テクラウドで元本割れは起きている?まず結論を確認
公式の公表ではこれまで配当遅延や元本割れの事例は確認されていない一方で、投資元本は保証されないため、個別ファンドの条件を自分で必ず確認する必要があります。
- 公式実績は参考になるが保証には当たらない点を優先して判断すること
- 劣後出資比率や売却計画、海外案件の為替・税務条件を案件ごとに確認すること
- 運用会社の開示(償還実績・決算資料)と募集資料の数値を突き合わせること
過去に元本割れ・配当遅延は公表されていない
公式の公開情報を見る限り、サービス開始以降、公表された配当遅延や元本割れの事例はないとされています。また、償還済みのファンド数や累計の償還額、平均実績利回りなどの数値も運営側が公表しています。
具体例として、運営のニュースリリースには個別ファンドの償還実績(実績年利など)も掲載されており、過去の償還で想定利回りに近い実績が出ている案件があることが確認できます。こうした実績は「発生していない」という事実を示す材料にはなりますが、それ自体が今後の安全を保証するものではありません。
元本割れがない実績は元本保証を意味しない
運営が「配当遅延・元本割れは発生していない」と公表していても、契約上は出資金(元本)や配当が保証されていない点が明記されています。契約書やFAQで「元本保証がない」旨を確認できるかどうかが最低のチェック基準です。
ここでの落とし穴は「過去実績=将来安全」と誤解することです。運用成績が良好でも、将来にわたる市場環境や想定外のコスト増で結果が変わる可能性は常にあります。回避策は、募集資料の想定収支の前提(想定賃料、想定売却価格、手数料、予備費の扱いなど)を自分で確認し、リスクが見合うかを判断することです。
テクラウドは不動産投資型クラウドファンディングで配当の原資は賃料や売却代金
テクラウドの各ファンドは、複数の投資家から集めた資金で不動産を取得・運用し、賃料収入や最終的な売却代金を原資に配当と元本償還を行います。マスターリースや為替ヘッジの有無など、案件ごとの運用設計が結果に直結します。
判断基準としては、(1)賃料の根拠(賃貸借契約や借主の信用)、(2)売却戦略(想定販売価格と売却先の見込み)、(3)保守・修繕や仲介手数料などのコスト見積もりが明確に示されているかを確認してください。落とし穴は収支表の前提が楽観的すぎる場合で、回避策は保守的な下振れシナリオ(賃料−10%や売却価格−15%など)で自分で試算することです。
確認すべきはサービス全体ではなく、各ファンドの「劣後比率」「売却計画」「為替条件」など
同じプラットフォーム内でも案件ごとに性質が違います。重要なのは劣後出資の比率(損失をどれだけ運営側が吸収できるか)、売却までのロードマップ、海外案件であれば為替ヘッジの有無と範囲、運営会社側の財務開示の有無などです。募集資料で「劣後出資比率」が明示されているかどうかを必ず確認することが投資判断の分かれ目です。
簡単な想定例として、優先出資が1,000万円で運営側の劣後出資が100万円(劣後比率約9%)と仮定すると、物件価値が売却時に10%下落した場合、まず劣後100万円が損失を吸収し、残る損失があれば優先出資の元本に影響します。落とし穴は劣後比率が小さい案件に全額を投入してしまうこと。回避策は複数案件に分散し、劣後比率や想定下振れで自分なりの耐えられる損失額を計算することです。
以上を踏まえると、償還実績の有無だけで安心せず、募集資料の数値と運営側の開示を突き合わせることが重要であり、次は償還実績や利回りの数字を具体的に読み解く視点が役に立ちます。
テクラウドの償還実績をどう読む?見るべき数字
- 償還済み件数と累計額の確認
- 想定利回りと実績利回りの差を比較
- 早期償還・延長の有無を把握
- 案件の種類・所在地で性質が変わる
償還実績は投資判断の重要な手がかりになるが、件数や累計額、想定利回りと実績利回りの差、償還のタイミングを個別に読み解かないと過信につながる。
- 償還済みの件数と累計償還額が多いほど「実運用の蓄積」が見える
- 想定利回りと実績利回りの差を金額ベースで検算する
- 早期償還・延長の有無で資金回収の実態が変わる
償還済みファンド数と累計償還額を確認する
償還済みの本数と累計償還額は、運営が実際に資金を回して投資家へ戻した実績を示す一次的な指標です。
具体的には、償還済みファンドが多ければ「運用→売却→償還」の一巡を何度も経験しており、個別の運用ノウハウや手続きの実行力がある程度見えます。運営側が公開する累計調達額や償還件数はまず確認してください。例えば運営の公開資料では、サービス開始後に一定数のファンドが償還を終え、累計の償還実績が示されています。出典:TECROWD(テクラウド) ABOUT
判断基準としては「償還済み件数が少ない(例:数件)」だけで安心せず、各償還案件の規模(数千万円〜数億円)や業種を合わせて見ることが大切です。落とし穴は、数値だけを切り取って『元本割れリスクが低い』と結論づけること。回避策は、償還一覧を開き、各案件の募集額と償還額、償還年利を個別にチェックして、累計がどのように構成されているかを把握することです。
想定利回りと実績利回りを並べて見る
想定利回り(募集時表示)と償還時の実績利回りの差は、運用のブレ幅を示す重要な指標です。
まず数字の読み方ですが、想定利回りは募集時の目標であり、実績利回りは実際に支払われた年率換算の結果です。実績が想定を下回るケースは、賃料が想定より低かった、売却価格が下振れした、あるいは想定外のコストが発生した、などが理由になります。逆に早期償還で年率が上振れするケースもあります。具体例として、運営が公表した個別償還案件では実績年利が示されているものがあり、想定との比較で運用の精度を確認できます。出典:TECROWD ニュース(償還事例)
判定の仕方は単純です。まず想定利回りと実績利回りを差引き(想定−実績)し、その差を投資元本に掛けて受取額の目減りを金額で確認します。落とし穴は「%差だけを見て安心する」こと。例えば想定10%→実績9%の差は1%に見えますが、運用年数や投資額によっては受取額で大きさが変わります。回避策は自分の投資額で実際に何円の差になるか計算し、期待リスクが許容範囲か判断することです。
早期償還と運用期間延長も実績の一部として見る
償還のタイミング(早期償還・予定通り・延長)は、年率と資金の回収時期の両面で投資家に影響を与えます。
早期償還は売却が予定より早く成功したケースで、年換算の利回りが高まることがある一方で、運用期間の短縮により当初予定の配当合計が減る場合もあります。運用期間延長は売却が進まず資金が長期間拘束されるリスクを意味し、追加コストや時間価値の低下をもたらします。募集要項やファンド詳細には早期償還や延長の条件が記載されていることが多いので、必ず目を通してください。出典:TECROWD ファンド詳細(募集要項の記載例)
判断基準は「早期償還が発生した場合の配当計算方法」と「延長時の投資家保護条項」が明確かどうかです。落とし穴は、早期償還のみを好材料とみなして資金回収スケジュールを誤ること。回避策は、募集時シナリオ(通常・早期・延長)それぞれで受取総額を試算し、最悪ケースでも資金繰りが破綻しないか確認することです。
償還実績一覧では案件の種類と所在地も必ず確認する
同じ「償還済」というラベルでも、案件の種類(データセンター、福祉施設、レジデンスなど)や国内外の所在地によってリスク・収益構造は大きく異なります。
例えばデータセンターは長期の賃料収入と高い初期投資が特徴であり、海外案件は為替やカントリーリスクの影響を受けます。運営が「成長分野に特化」として提示している案件群でも、物件種別ごとの解像度で償還実績を比較するとリスク耐性が変わることが分かります。出典:PR TIMES(TECRAプレスリリース)
判断基準は「同種の案件で複数の償還実績があるか」「同一地域での売却・賃貸実績が蓄積されているか」です。落とし穴は、多様な案件を単に合算して『平均利回りが高い』と見ること。回避策は、興味のある案件種別だけを抜き出して償還例を比較し、地域・借主・契約期間の条件差をチェックすることです。
これらの数字を正確に読み解ければ、次に見るべきは損失が発生した際に誰がどの順序で負担するかという優先劣後の分配ルールになります。
元本割れを抑える優先劣後構造の仕組み
- 損失はまず劣後出資で吸収
- 劣後比率=保護の余地の目安
- 劣後を超えると優先元本が毀損
- 金額ベースでの試算が必須
優先劣後構造は事業者の劣後出資で一定の損失を先に吸収することで、優先出資者(一般の投資家)の元本毀損リスクを低減する仕組みです。
- まず劣後出資が損失をカバーし、それを超えた損失があれば投資家の元本に影響する
- 劣後出資比率の大きさが「どの程度の下落まで耐えられるか」を示す主要な指標である
- 劣後比率だけで安全性を判断せず、想定下振れシナリオで金額試算することが必要である
損失は劣後出資から先に負担する
優先劣後とは、収益や売却代金の分配で優先順位を設定し、損失発生時には劣後出資分が先に充当される構造を指します。これにより、まず運営側(または事業者系の出資者)が損失を負担するため、優先出資者の元本が直接的に毀損する場面を減らす狙いがあります。出典:TECROWD(テクラウド) コラム
具体例として、投資家が優先で出資した金額から配当を受け、運営側の劣後分は損失吸収用に残されます。判断基準は募集資料に「優先/劣後の分配ルール」が明確に書かれているかどうかで、落とし穴は分配ルールが曖昧で例外条項が多い場合です。回避策は募集要項の分配順序と、劣後出資がどの時点でどのように充当されるか(運用中か償還時か)を文面で確認することです。
劣後出資比率が損失への耐性を左右する
劣後出資比率は「全体資金に対して事業者がどれだけリスクを負っているか」を示す数値で、一般に比率が高いほど優先出資者を守る余地が大きくなります。出典:一般社団法人 不動産クラウドファンディング協会(初心者向けガイド)
判断基準は劣後比率を%で把握し、下振れ幅(例:賃料−10%、売却価格−15%)でどの程度の損失が発生するかを金額で試算することです。落とし穴は「劣後○%」のみを見て安心すること。劣後比率が高くても、借入比率や物件の流動性、既存の賃借契約の質が悪ければ意味が薄れます。回避策としては、劣後比率とともにローンの有無・借入比率、借主の信用力をセットで確認してください。
損失が劣後出資額を超えると優先出資者の元本が減る
劣後出資はあくまで「一定範囲の損失を先に吸収するクッション」であり、損失額が劣後出資の総額を上回ると、その超過分は優先出資者の元本を毀損します。出典:不動産証券化協会(用語解説)
具体例を示すと、優先出資1,000万円、劣後出資100万円のファンドで売却損が150万円出れば、まず劣後100万円が充当され、残り50万円が優先出資(投資家)の元本を減らします。落とし穴は劣後額が少数であるにもかかわらず高利回りを期待して集中投資すること。回避策は複数案件に分散投資し、各案件で「劣後でどの程度までカバーできるか」を金額ベースで把握しておくことです。
元本割れ時の想定を金額で試算して考える
数値で考える習慣があれば、劣後構造の有効性を現実的に評価できます。まず自分の出資額に対して、賃料下落や売却価格下落のシナリオを複数作り、それぞれで劣後がどのくらい損失を吸収するかを金額で試算してください。
例:自分が100万円出資、ファンド全体の優先出資が1億円、劣後出資が500万円(劣後率 ≒4.5%)とすると、物件価値が5%下落した場合の損失額を算出し、その結果が劣後500万円で吸収可能かを確認します。落とし穴は試算を%だけで済ませること。回避策は必ず自分の投資金額に換算して「最大で何円の損失を被る可能性があるか」を把握することです。
優先劣後は投資家保護の有効な仕組みですが、劣後比率や借入状況、物件の流動性といった複数の要素を合わせて判断することが重要であり、これらの数値を読み替えたうえで次の観点に注意を向けるべきです。
テクラウドで元本割れにつながる主なリスク
不動産価格の下落や売却の長期化、海外案件の為替・現地リスク、運営会社の財務・資金繰りの脆弱さが重なると、劣後出資で吸収できる範囲を超えて優先出資者の元本が毀損する可能性がある。
- 想定賃料・想定売却価格が下振れすると配当減と売却損が発生する
- 海外案件は為替や現地事情で受取額が変動しやすい
- 運営会社の開示・資本力が弱いと損失対応が限定される
不動産価格の下落や売却の遅れで損失が出る
賃料や売却代金が当初想定を下回ると、配当が減り最終的には売却損が生じて元本毀損につながる。
不動産クラウドファンディングは賃料収入や売却代金を原資に分配するため、想定収支の前提が崩れると収益性が悪化します。募集資料にある想定賃料の根拠(賃借契約の有無、借主の信用、周辺相場の比較)や、売却時のマーケティング計画が具体的かを確認してください。想定が楽観的すぎる場合、保守的な下振れケース(賃料−10%、売却価格−15%など)で自分で試算することが有効です。出典:一般社団法人 不動産クラウドファンディング協会(初心者向けガイド)
判断基準は、募集資料に「査定の根拠」「既存の賃貸契約」「売却予定先の有無」が明記されているかどうかです。落とし穴は想定利回りの高さだけに注目して、コスト(仲介手数料・修繕費・固定資産税など)や売却時の流動性を確認しないこと。回避策は、募集時の収支表を用いて複数の下振れシナリオで受取額を金額ベースで計算し、自分の投資額で何円の損失が出るかを把握することです。
海外案件は為替変動と現地情勢の影響を受ける
外貨建ての収益や売却代金がある案件では、為替変動と現地の法制度や政治・経済情勢が最終的な受取額に大きく影響する。
海外案件は、現地通貨での賃料・売却代金を円に換算して投資家へ配当・償還する点が特徴です。募集資料に「為替ヘッジあり」とあっても、そのヘッジ範囲やコストが案件ごとに異なるため、ヘッジで何をカバーしているかを必ず確認してください。為替ヘッジの有無とその範囲(収益のみか元本までか)が海外案件のリスク判断で最も重要な項目です。出典:PR TIMES(TECRAプレスリリース)
落とし穴は「海外=高利回り」を期待してヘッジ条件を精査しないこと。回避策は、ヘッジがない場合は為替差での受取減を想定した試算を行い、ヘッジがある場合はヘッジコストを差し引いた実効利回りを自分で計算することです。
為替が動いた場合の影響を試算して確認する
外貨建て案件では、募集時の想定レートと償還時の実レートの差が直接的に手取り額を変えるため、円ベースでの最悪シナリオを試算しておく必要がある。
具体的な試算手順は、①募集資料に示される想定収益を現地通貨で確認、②想定時の換算レートで円換算された受取予定額を把握、③円高・円安のシナリオ(例:円高10%、円高20%)で再計算し、受取額の変動幅を金額で確認する、という流れです。出典:CREAL(FAQ)
判断基準は、自分が耐えられる円ベースの損失上限をまず決めることです。落とし穴は%差だけで満足することで、回避策は必ず自分の投資額に換算して「最悪で何円減るか」を計算し、生活資金や投資ポートフォリオ全体のバランスで受け入れられるか判断することです。
運営会社の財務状況も投資判断に関わる
運営会社の資本力や開示姿勢が脆弱だと、劣後出資の実効性やトラブル時の対応力が限定され、結果的に投資家保護が弱まる可能性がある。
劣後出資は事業者が自らリスクを負う仕組みですが、事業者自身の財務状況(自己資本、流動性、過去の業績)が乏しければ追加の資本注入や問題解決が難しくなります。会社情報や決算資料、累計償還額などの開示があるかを確認し、開示が十分でない場合は注意が必要です。出典:TECROWD(運営会社情報)
判断基準は、直近の開示資料で自己資本や累計償還実績が確認でき、かつ劣後出資が明確に表示されているかどうかです。落とし穴は運営実績(償還の有無)だけを信用して財務面を確認しないこと。回避策は会社の有価証券報告書や決算要旨を確認し、劣後出資の金額や計上方法、運営側の負担能力をチェックすることです。
これらのリスクは単独でも影響しますが、複合すると劣後で吸収できる範囲を超えるおそれがあるため、各ファンドの想定数値を自分の投資額で必ず金額ベースに換算して評価してください。
利回りと手数料だけで決めないファンド比較法
表面上の利回りだけで判断すると実際の手取りが変わり、元本割れリスクの過小評価につながるため、実効利回り(手取り)を必ず自分で計算して比較する必要がある。
- 表示利回りから税金・振込手数料・ヘッジコストを差し引いた実効利回りで比較する
- 運用期間や資金拘束の長さ、早期償還や延長の条件を合わせて評価する
- 同一条件(最低投資額・運用期間・優先劣後比率・通貨)で複数社を並べて比べる
想定利回りは受取額が確定した数字ではない
想定利回りは募集時の前提に基づく見込み値であり、実際の配当や償還額は賃料や売却価格、運用コストで変動する。
判断基準として、想定利回りがどのような前提(賃料水準、空室率、売却価格)で算出されているかを募集資料で確認してください。落とし穴は「高利回り=高安全性」と受け取ることです。回避策は、想定値からマイナスのシナリオ(例:賃料−10%、売却価格−15%)を当てはめて実際に受け取る金額がどう変わるかを金額ベースで試算することです。
振込手数料を含めた実際の受取額を計算する
配当・償還で受け取る金額からは振込手数料が差し引かれる場合があり、特に少額投資では手数料の影響が大きい。
テクラウドでは投資家の振込時手数料は投資家負担で、配当・償還の振込手数料は楽天銀行口座登録者には運営側が負担、それ以外は投資家負担となる旨がFAQに記載されています(口座によって差が出る点を確認してください)。出典:TECROWD(テクラウド) FAQ
判断基準は「自分が使う銀行口座で受け取った場合の実額」。落とし穴は振込手数料を無視して利回りを評価すること。回避策は、配当・償還のたびに発生する想定手数料を引いた受取額を計算し、年間換算して実効利回りを求めることです。
税引き後の配当で比較する
配当は源泉徴収の対象となるため、表示利回りから源泉税を差し引いた後で比較する必要がある。
テクラウドのファンド表示では配当予定とともに源泉所得税控除後の金額が例示されており、運営側が20.42%の源泉徴収を行う旨が明記されています(案件ごとに表示例あり)。出典:TECROWD(ファンド例)
判断基準は「税引き後の受取額」で、落とし穴は税前の利回りで比較してしまうことです。回避策は表示利回りから20.42%(当該サービスの源泉率)を差し引き、さらに振込手数料・ヘッジコストを差し引いて実効利回りを算出することです。
他社と比べるなら同じ条件をそろえる
運用期間・最低投資額・優先劣後比率・通貨(円・外貨)といった条件が異なると単純比較は誤りになるため、比較軸を揃えて検討することが重要である。
比較表を作る際は、(A)想定利回り、(B)税引き後利回り、(C)振込手数料の有無、(D)劣後比率、(E)通貨・ヘッジ有無、を必ず並べることが実用的な判断基準になります。落とし穴は「利回りだけで比較表を作る」こと。回避策は上記の項目を横並びにして、同一条件での実効利回りと最悪シナリオでの手取りを比較することです。
これらを踏まえ、実効利回りの計算と同条件比較で見えてくる差をもとに、リスク許容度に合った案件を選んでください。
テクラウドに投資する前の判断チェックリスト
- 生活防衛資金を確保する
- 劣後比率と劣後金額を確認
- 想定収支の下振れシナリオ試算
- 海外はヘッジ有無と通貨を確認
- 振込手数料・税引き後で実効利回り算出
投資前に募集資料の想定収支、劣後出資比率、通貨・ヘッジ条件、運営会社の開示を金額ベースで照らし合わせ、生活防衛資金を残したうえで投資額を決めることが必要です。
- 生活費や近く使うお金を投資に回さない
- 募集資料の劣後比率と売却計画を金額で確認する
- 海外案件は通貨・契約相手・ヘッジの有無を必ず確認する
生活費や近く使うお金は投資に回さない
日常の生活費や数年以内に使う予定の資金は、リスク資産に回さないのが基本です。
理由は単純で、クラウドファンディングは運用期間中に資金を引き出しにくく、運用の延長や想定外の損失で資金が長期に拘束される可能性があるからです。判断基準は「手元に最低6か月〜1年分の生活費を残せるか」。落とし穴は『少額だから大丈夫』と複数案件でつぎ込み、合計で生活防衛資金を割り込むことです。回避策は投資可能額を先に設定し、その範囲内で案件を選ぶことです。
募集資料で劣後出資比率と売却計画を確認する
劣後出資比率は損失吸収力の目安なので、比率とともに売却計画・想定売却価格の根拠を確認してください。
劣後比率が何%あるかを確認し、想定下振れで劣後がどれだけ損失を吸収するかを金額で試算することが判断の要です。出典:一般社団法人 不動産クラウドファンディング協会(初心者向けガイド)
具体的な確認項目は、(1)劣後出資の総額(円)と優先出資総額の比率、(2)借入の有無と借入比率、(3)売却予定のスキーム(売却先の見込みや期間)です。落とし穴は%表示だけを見て安心すること。回避策は、自分の出資額に対して想定損失(賃料下落・売却価格下落のシナリオ)を当てはめ、劣後で吸収しきれるかを金額で確認することです。
海外案件は国・通貨・契約相手を確認する
海外案件は為替や現地の法規・経済状況で受取額が変わるため、通貨・ヘッジ有無・借主の信用力を必ず確認してください。
運営によっては「円建てで配当受取・元本償還を行う」と明記し、為替リスクをカバーするケースもあるため、募集ページでヘッジ方法や対象範囲を確認しましょう。出典:TECROWD(ファンド詳細の記載例)
判断基準は「為替ヘッジの有無」と「ヘッジの範囲(収益のみか元本までか)」です。落とし穴はヘッジの有無を確認せずに為替変動を受け入れてしまうこと。回避策はヘッジなしの想定で円ベースの最悪ケースを試算するか、ヘッジコストを差し引いた実効利回りで比較することです。
一つの案件に資金を集中させない
投資資金を複数案件に分散することで、個別案件の想定外損失による影響を限定できます。
分散の考え方は、物件種別・地域・運用期間・劣後比率などの条件を分けることです。優先劣後構造は有効な保護策ですが、劣後が少額だと一件の損失で吸収枠が尽きるため、集中投資は危険です。出典:不動産証券化協会(用語解説)
判断基準は、自分が被っても生活に支障のない最大損失額を決め、その範囲内で1案件ごとの上限を設定することです。落とし穴は高利回りだけを見てポートフォリオを偏らせること。回避策は投資上限を定め、案件の性格が被らないように分散することです。
以上を踏まえ、募集資料の数字を自分の投資金額で必ず金額ベースに落とし込み、実効利回りと最悪シナリオの手取りを比べてから申込を決めてください。
テクラウドの元本割れに関するよくある質問
運営実績が参考になる一方で、契約上は元本保証がないため、償還実績・優先劣後の範囲・途中解約の可否・自分の許容度を個別に確認することが重要です。
- 過去の「元本割れなし」は参考材料だが将来の保証ではない
- 優先劣後は有効だが吸収できる上限がある点に注意する
- 中途解約は原則不可、例外や事業者買取の条件を必ず確認する
テクラウドは本当に安全ですか?
運営が公表する償還実績は投資判断の参考になるが、安全を保証するものではない。
運営側はこれまでに配当遅延や元本割れを公表していないと示していますが、募集契約書やFAQでは「投資元本や配当金の保証はいたしかねます」と明記されています。したがって公表実績は安心材料になる一方で、将来の市場変動や想定外コストで結果が変わる可能性は排除できません。投資を判断するときは、公式の償還実績と募集資料の前提(賃料・売却想定・劣後の額)を合わせて確認してください。出典:TECROWD(テクラウド) ABOUT
優先劣後構造なら元本は必ず守られますか?
優先劣後は損失をまず劣後出資で吸収する仕組みだが、劣後額を超える損失が出れば優先出資(投資家)の元本も毀損する。
優先劣後は投資家保護の代表的な手法で、事業者が劣後出資を行うことで運営側にも損失負担のインセンティブが生まれます。しかし劣後出資には限度があり、借入金の有無や借入比率、物件の流動性によっては劣後が尽きる可能性があります。判断軸は「劣後出資比率(%)だけでなく、劣後の金額が自分の出資に対して何円の保護効果を持つか」を金額ベースで把握することです。出典:一般社団法人 不動産クラウドファンディング協会(初心者向けガイド)
運用期間中に途中解約できますか?
原則として運用期間中の一方的な途中解約は認められないが、事業者買取や譲渡の仕組みを設けるサービスもある。
多くの不動産クラウドファンディングでは匿名組合契約などの契約形態により、運用期間中の途中解約は基本不可とされています。ただし事業者による買取制度を設ける例や、一部事業者が中途換金を可能にする仕組みを運用している例もあります。募集資料・約款に「事業者買取」「事業者買取申請の条件」「事務手数料」などの記載があるかを確認し、手続きの流れとコストを把握してください。落とし穴は買取が技術的には可能でも申請が多数だと事業継続に影響する旨の例外条項がある点で、回避策は契約書面の該当条項を細かく読むことです。出典:COZUCHI(サービス説明)
元本割れが不安な人は投資を見送るべきですか?
元本が減る可能性を受け入れられないなら無理に投資するべきではないが、許容できる範囲で小口分散する方法がある。
投資判断はリスク許容度に依存します。元本毀損が心理的・生活的に許容できない場合は見送るのが堅実です。一方で投資する場合は、1件あたりの上限額を決め、複数案件・異なる物件種別や地域に分散することで個別リスクを下げられます。契約前には「クーリングオフ(書面交付後の取消し期間)」「募集資料の最悪シナリオ」「劣後の金額」を必ず確認し、自分が耐えられる最大損失額を金額で決めてください。出典:不動産証券化協会(用語解説)
これらFAQを踏まえ、募集資料の数値を自分の投資額に置き換えた金額試算が判断の中心になる点を忘れないでください。
Q&A
- テクラウドで過去に元本割れは起きていますか?
-
公表されている範囲では、配当遅延や元本割れの報告はありませんが、それが将来の保証になるわけではありません。
運営は償還実績を公開し、過去の償還で元本割れがないことを示していますが、募集契約書では「投資元本や配当金の保証はいたしかねます」と明記されています。過去実績は重要な判断材料ですが、個別ファンドの前提(賃料や売却想定、劣後額)を必ず確認してください。
出典:TECROWD(テクラウド) ABOUT - 優先劣後構造とは何ですか?元本は本当に守られますか?
-
優先劣後構造は、損失をまず運営側の劣後出資で吸収する仕組みであり、優先出資(投資家)の元本毀損を一定範囲で抑える役割があります。
ただし劣後出資には上限があり、損失が劣後額を超えれば優先出資の元本も減ります。劣後は投資家保護の有効な仕組みですが、劣後比率や借入状況、物件流動性など複数要素を合わせて評価する必要があります。
出典:一般社団法人 不動産クラウドファンディング協会(初心者向けガイド) - 各ファンドの劣後出資比率はどこで確認できますか?
-
各ファンドの募集ページや開示資料(契約成立前書面・事業説明資料)で、劣後の金額または割合が記載されています。
ファンド詳細や目論見書・電子交付書面を開いて「優先/劣後」「出資構成」「劣後出資金額」を確認してください。表記が%だけの場合は、全体の募集総額から逆算して劣後の金額も計算し、実際に自分の出資がどれだけ保護されるか金額で把握するのが実務的です。
出典:OWNERS(優先劣後の解説) - 万が一元本割れが発生したらどのような手続きになりますか?
-
損失が発生した場合、まず劣後出資で損失を充当し、それを超えると優先出資の元本が棄損されます。手続きは募集契約や約款に従って行われます。
具体的には運営が損失状況を確認し、償還計算を行って投資家に通知、必要があれば運用期間の延長や事業者による自社保有への振替などの対応が契約に基づき実施されます。契約書に記載のない処理は基本的にできないため、募集要項の「損失分配」「延長」「事業者買取」等の条項を確認してください。
出典:不動産証券化協会(用語解説) - 海外案件での為替・カントリーリスクはどう評価すればよいですか?
-
海外案件は現地通貨建ての収益が円換算で変動するため、為替ヘッジの有無とその範囲・コストを必ず確認する必要があります。
募集資料に「円建てで配当受取・償還を行う」「為替ヘッジあり」とある場合でも、ヘッジ対象(賃料のみか売却代金までか)、期間、コストを確認してください。ヘッジがない場合は円高シナリオでの受取減を金額で試算し、ヘッジがある場合はヘッジコストを差し引いた実効利回りで評価するのが実務的です。運営がヘッジ方針を示しているかも確認しましょう。
出典:PR TIMES(TECRA プレスリリース) - 手数料や税金を含めた「実効利回り」はどう計算すればよいですか?
-
表示利回りから源泉税・振込手数料・為替ヘッジコストなどを差し引き、手取り額を年間換算して実効利回りを算出してください。
配当には源泉徴収が適用されるため、税引き後の受取額で比較するのが基本です(国内非上場等の配当で20.42%程度が源泉されるケースが多い)。振込手数料は口座種別で負担が変わる場合があるため、受取口座別の手数料も反映して計算してください。
出典:国税庁(配当課税の解説)、出典:楽天銀行(振込手数料案内) - 運営会社(TECRA)の財務状況はどこで確認できますか?
-
運営会社の決算公告や決算レポート、IR資料で自己資本・純資産・累計償還などの数値を確認できます。
TECRA(運営会社)は決算公告や決算レポートを公開しており、官報や開示サービスで最新の純資産や総資産の情報が確認できます。募集前には直近の決算公告や運営会社の開示資料を読み、劣後出資の実行性や追加対応力を見てください。
出典:官報/決算公告(TECRA 第22期 一例) - 想定利回りと償還後の実績利回りはどこで比較すればよいですか?
-
償還済みファンドの一覧(償還日・想定利回り・実績利回り)や個別ファンドの償還報告を照合して比較してください。
運営や第三者メディアが公表する償還実績一覧を参照し、想定と実績の差を金額ベースで確認することが重要です。実績が想定を下回った理由(賃料下振れ、売却価格下落、コスト増)を個別に確認し、同様のリスクが自分の候補案件にあるかを照合してください。
出典:不動産投資の教科書(解説記事)
あわせて読みたい関連記事
COZUCHIの元本割れリスクと確認ポイント
テクラウドと同じく優先劣後構造を採るCOZUCHIの事例から、劣後比率や売却計画の読み方を比較できます。テクラウドのファンド選びに役立つ具体的チェック項目がまとまっています。
COZUCHIの運営実態と信頼性の見方
運営会社の開示・許認可・過去トラブルの調べ方を学べます。運営会社の財務や開示姿勢を重視する読者に適した記事です。
FUNDINNOの評判と仕組みを点検する記事
海外案件や新興分野の案件を検討する際に注意すべき審査基準やリスク項目が整理されています。プラットフォーム自体の信頼性を比較したいときに参考になります。
オーナーズブックの実績・手数料・注意点まとめ
国内の別サービスでの実績比較や、手数料・換金性の違いを確認できます。利回り以外の「総コスト」「流動性」を重視する投資家に向いています。
クラウドファンディングファンでは、最新のクラファンの情報や、クラウドファンディングに役立つ情報を発信しています。
今週の新着クラウドファンディングでは最新の注目プロジェクトを配信しています。
そのほかにも、有益な情報をどんどん発信していきます。