ファンディーノの評判は?口コミ・実績・リスクを投資家向けに解説
ファンディーノは少額から未上場企業に投資できる株式投資型クラウドファンディングサービスで、長期で応援できる余裕のある個人投資家や、認知拡大を狙う企業に向いています。ここでは利用のメリット・リスクと、実務で必要な確認ポイントを具体的に示します。
- 運営の法的地位、手数料、投資上限などの基本ルールと最新の会社情報、上場・イグジット実績、主要プラットフォームとの比較ポイント。
- 公開されている実績は紹介するが、投資家全体のリターン分布やIPO・売却成功率は公開範囲が限られるため、その見方と確認方法を示す。
- 審査プロセスの具体的なチェック項目と、掲載可否につながる事前準備(開示書類・財務資料の作り方)を解説する。
- 投資後の実務(株主総会対応、株式管理、税務手続き)の流れと、FUNDINNO MARKETなど二次売買の現実的な流動性確保策。
- 失敗事例の要因分析と、案件ごとに使える投資判断チェックリスト(資金使途・資金繰り・競合・経営陣の見方)。
ファンディーノの評判|先に結論
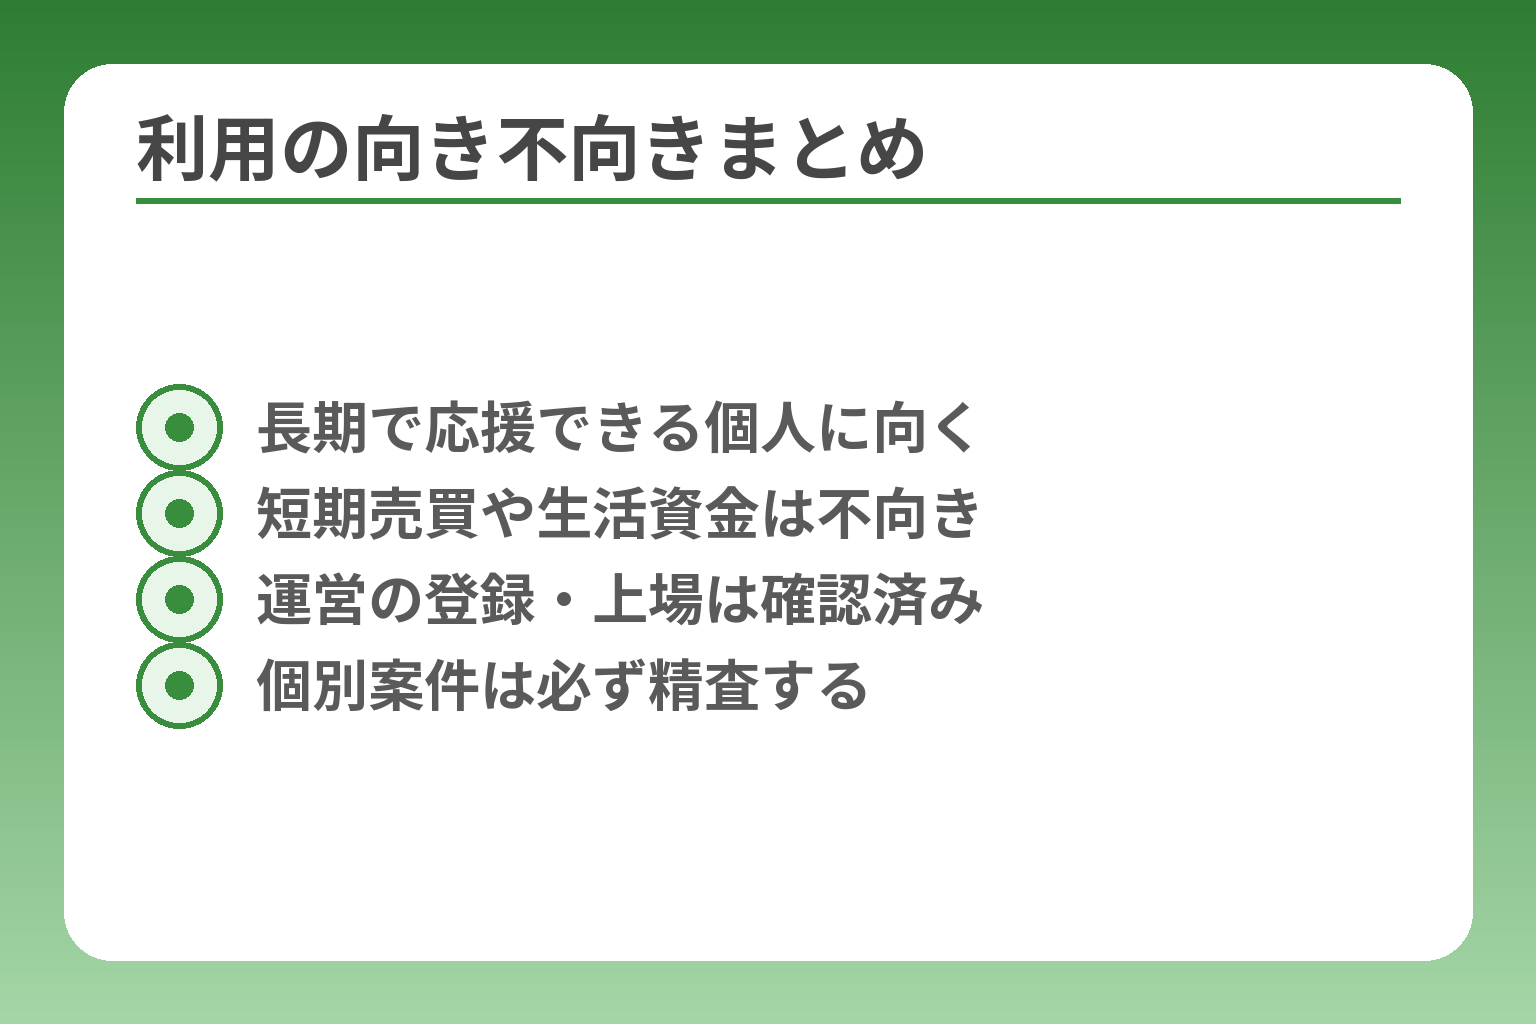
- 長期で応援できる個人に向く
- 短期売買や生活資金は不向き
- 運営の登録・上場は確認済み
- 個別案件は必ず精査する
ファンディーノは「未上場ベンチャーを少額から応援できる仕組み」として有用だが、流動性や元本リスクを受け入れられる人以外には向かない。事業側は資金調達とファン作りを同時に狙える反面、審査・開示・手数料などの負担を見込む必要がある。
- 個人投資家は長期保有と分散が必須(短期売買や生活資金の投入は避ける)
- 発行企業は資金だけでなく株主対応の体制整備が必要(募集準備コストを計算する)
- 運営は金融商品取引業としての登録があるが、個別案件のリスクは別に評価する
投資家には、長期で応援投資をできる人に向く
短く言えば、期待するのは「応援と長期的な価値上昇」であり、すぐに換金したい人には不適切です。未上場株は市場で日々売買されないため、上場やM&Aなどイグジットの機会を待つ必要があります。募集ごとに最低投資金額や投資コースが異なり、サイト上には約10万円程度から投資できる案件がある旨の案内が見られます。投資は生活防衛資金とは別にし、複数案件で分散することが実務上の最も現実的なリスク低減策です。
出典:FUNDINNO(jnb版)判断基準としては(1)投資后に数年は放置できるか、(2)当該企業の事業に共感できるか、(3)保有比率よりも情報アクセスや応援の価値を重視できるか、の3点を挙げます。落とし穴は「募集が人気で完売しやすい=短期で買いたい人が競合しやすい」ことと「案件ごとの最低投資額が異なり期待より高額になる場合がある」点です。回避策は、事前に予算レンジを決め、募集開始の告知を受け取るための投資家登録と素早い書類準備を行うことです。
短期間で利益を出したい人には向きにくい
一文で言うと、ファンディーノは短期利ザヤを狙う場ではありません。制度上、一般投資家が1社に対して年間投資できる上限が設けられていることや、発行側の調達上限など規制が存在するため、機動的な大規模売買は想定されていません。短期売買を前提にしないことが、投資判断の第一条件です。
出典:FUNDINNO(FAQ)よくある誤解は「二次売買制度があるからすぐ売れる」というものです。FUNDINNO MARKETなどの仕組みは存在しますが、参加条件や買い手の有無で売却成立が左右されます。回避方法は、投資前に売却前提で資金計画を立てないことと、二次売買の利用条件と手数料を事前に確認することです。また、短期での利益を追うなら上場株や流動性の高い金融商品を選ぶべきです。
資金調達企業には、資金とファンづくりを両立したい場合に向く
簡潔に言うと、ファンディーノは「資金+応援者」を同時に得られる点が最大の魅力です。ただし、募集を行うには審査や開示書類の作成、そして成立時の手数料負担が伴います。募集成立後に発行会社が支払う募集取扱手数料は、発行価格の総額の一定割合といった負担が公式文書で示されています。募集成功の可否は事業の魅力だけでなく、開示のわかりやすさと資金使途の説得力で大きく左右されます。
出典:FUNDINNO(重要事項説明書/取引約款)実務上の準備チェックは、(1) 資金使途を明確にする(何にいついくら必要か)、(2) 財務諸表と将来計画の整備、(3) 投資家向け説明資料の作成、(4) 上場や追加調達を見据えた株主管理体制の検討、の4点です。落とし穴は募集成立後の株主対応を軽視すること。回避策は、募集前にIR体制や連絡体制を確立し、想定問合せに即答できるFAQや資料を用意することです。
運営会社の信頼性と案件の安全性は分けて考える
結論として、運営会社の登録や上場などの事情は信頼性の一指標になる一方、個々の投資案件の安全性とは別評価が必要です。FUNDINNO自体は金融商品取引業の登録があり、近年は会社としての情報公開や上場といった動きも見られますが、個別案件は事業の実現可能性や資金繰り次第で結果が大きく異なります。運営の体制が整っていることは安心材料だが、投資判断は企業の事業計画と財務を基に自分で行う必要があります。
出典:FUNDINNO(公式サイト)評価の実務的手順は、運営情報は「安心の前提」として押さえつつ、投資可否は必ず募集書類の数値と根拠に基づいて判断することです。次に考えるべきは、具体的なリターン事例と投資後の管理方法です。
ファンディーノの良い評判・悪い評判
ファンディーノは「未上場企業に少額から投資できる」という評価が強く、応援投資や事業支援を目的とする利用者からは好評だが、流動性の低さや投資後の成果が見えにくい点で不満が出ることもある。
- 未上場企業を応援できる点が支持される一方、即時の換金性や短期リターンを期待する声は否定的
- 募集情報の充実や運営の信頼性を評価する声と、個別案件の説明不足や期待外れを指摘する声が混在
- 企業側は資金調達とファン形成を両立できるが、準備コストや募集後の株主対応に対する負担を懸念する声がある
良い評判は、未上場の成長企業を応援できること
要点は「事業や経営者に共感して出資できる点」が支持の中心です。支援者は金銭的リターンだけでなく、製品やサービスの成長を直接応援する満足感を得られるケースが多いです。実例として、少額から参加できる案件が用意されており、案件ごとの趣旨や資金使途が明記されている点が評価につながっています。判断基準は、発行企業の事業計画の現実性、資金使途の具体性、経営陣の経験の三点を重視することです。落とし穴は「募集ページの文言だけで判断する」ことで、回避策は目論見書や財務諸表まで読み、疑問点は募集前に運営や企業へ問い合わせて確認することです。事業への共感は投資の重要な動機になるが、同時に数値と根拠を照合することが不可欠です。
出典:FUNDINNO(jnb版)良い評判は、案件情報を読んで投資判断できること
結論として、情報が揃っている案件は評価されやすいです。募集ページには資金使途、財務状況、リスク情報などが掲載され、投資判断の材料が一定程度揃っています。判断基準は「重要なリスクが明示されているか」「資金使途が具体的か」「過去の業績と計画に乖離がないか」の三点です。落とし穴は表面的な数字のみを信用することで、事業の収益性や市場実行性を深掘りしないまま投資することです。回避策として、売上構成やキャッシュフロー、主要顧客の有無を確認し、疑問点は投資家説明会やQ&Aで解消してください。
悪い評判は、募集枠が早く埋まり申し込めないこと
一文で示すと、人気案件は短時間で満了するため希望通りの投資ができないことが不満の種です。判断基準は「募集の規模」「応募集中の傾向」「事前登録の有無」で、事前登録や通知設定をしておくことが有効です。落とし穴は、告知のタイミングを把握していないことや、入金準備が遅れて申し込みを逃すことです。回避策は投資家登録を済ませておき、募集開始前に募集要項と振込先を確認、振込手数料や入金期日をあらかじめ計算しておくことです。また、応募が不成立となった場合の返金や扱いも募集規約で確認しておきましょう。
悪い評判は、投資後の値動きや成果が見えにくいこと
要点は「未上場株は日々の市場価格がないため成果がすぐに見えない」点です。判断基準はイグジット戦略(上場・M&A・二次売買)とその現実性を検討することで、イグジットの見通しが曖昧な案件はリスクが高いと判断できます。落とし穴は「期待値だけで保有を続ける」ことで、回避策は投資前にイグジット手段の可能性とタイムラインを企業に確認し、二次売買の条件や実績をチェックすることです。売却前提で資金計画を立てないことがプロテクションになります。
口コミは利益の証拠ではなく判断材料の一つにする
結論として、SNSや掲示板の評判は参考になるが、そのまま投資判断に使うのは危険です。判断基準は「口コミの出所とタイミング」「当該口コミがどの案件を指すかの特定」です。落とし穴は、成功例だけを抽出して期待値を高めることで、回避策はレビューを案件ごとの資料と照らし合わせ、特に成功・失敗の原因が明示されているケーススタディを重視することです。投資判断は公開データと自分で確認した事実を基に行ってください。
これらの評判を踏まえると、具体的なイグジット事例と投資後の管理方法が重要になってきます。
ファンディーノは儲かる?実績とリターンの見方
- IPO・M&A・二次売買の違い
- 事例はあるが全体統計は限定的
- 回収までの時間軸を想定する
- 複数案件で期待値分散を
ファンディーノ経由で実際にイグジット(上場・M&A等)してリターンを得た事例は存在するが、全体として「儲かるか」は案件ごとに大きく異なり、期待値は自分で分解して判断する必要がある。
- 公式に示される回収・上場事例は参考になるが、投資家全体のリターン分布は公開されていない
- リターン発生の主要経路はIPO・M&A・二次売買で、それぞれ実現確率と時間軸が異なる
- 案件ごとの数値(資金使途・キャッシュフロー予測)を基に、実現可能性を自分で検証することが最も重要
利益が出る可能性はIPO・M&A・株式売却などで生まれる
要点は、未上場投資で利益が出るのは「出口が実現したとき」に限られるということです。具体的には(1)IPOで公開市場に流通し値上がりが見られる、(2)M&Aで買収価格に応じた対価が出る、(3)二次売買で他の投資家に売却できる、の三通りが典型です。それぞれの特徴は、IPOが最も大きなリターンを生む可能性が高いが準備と時間を要すること、M&Aは事業の戦略的価値次第で短期間に実現することがある一方再現性が低いこと、二次売買は流動性が限定的で期待どおりの価格で売れないリスクがあることです。判断基準としては、発行企業の上場計画の現実性(規模・業績トレンド・上場準備体制)、M&Aの対象となり得る市場ポジション、二次売買の過去の成立実績などを確認してください。落とし穴は「一つの成功事例を全体の期待値と見誤る」こと、回避策は複数案件で分散し、各案件で出口の可能性とタイムラインを具体的に検討することです。
上場・M&Aの事例があっても全案件の成功を意味しない
結論として、プラットフォーム上の「成功事例」は重要な参考だが、それだけで期待を膨らませるのは危険です。FUNDINNOの公式ページでも上場や回収事例は紹介されていますが、これらは母数に対する一部の事例にすぎません。具体例を読む際の判断基準は、①その事例がどの程度一般的か(売上や業態が似ているか)、②イグジットまでに要した期間、③初期投資額に対する回収倍率、の三点です。落とし穴は、成功事例の「見せ方」に惑わされ、本質的な成功要因(資本提携、特許、主要顧客等)を見落とすことです。回避策は、提示された事例をケーススタディとして因果関係を分解し、自分の投資先候補と比較して「類似点/相違点」を明確にすることです。出典:FUNDINNO(数字でわかるFUNDINNO)
投資家全体のリターン分布は公開範囲を確認する
要点は、プラットフォーム単位で「投資家全体の平均利回り」や「損失率」のような分布データは限定的にしか公開されていないことが多く、個別投資家は自らリスク計算を行う必要があるということです。判断基準としては、公開されている実績情報の範囲をまず確認し、その範囲外は保守的に扱うことです。落とし穴は、過去の成功率を過大評価してポートフォリオを組むこと、回避策は自分で最低限の期待値シミュレーション(成功確率と回収倍率の複合想定)を行い、最悪ケースに耐えうる資金配分にすることです。なお、プラットフォームが上場企業である場合は開示資料やIRで追加の業績指標が得られることがあるため、プラットフォームの情報開示状況も確認するとよいです。出典:PR TIMES(FUNDINNO 上場に関する発表)
優待や配当はおまけとして確認する
結論は、株主優待や配当は案件ごとに設計される付帯的なメリットであり、投資の主目的にするべきではないということです。判断基準は、優待・配当が事業の収益性に裏打ちされているか、長期的に持続可能かを見極めることです。落とし穴は、優待目当てで流動性や資金回収のリスクを軽視することです。回避策は、優待や配当がある案件でも、それが投資回収の主要ルートではないことを前提に、出口戦略と併せて評価することです。
投資前は売上計画より資金使途と資金繰りを確認する
要点は、売上の成長予測だけでなく「調達資金を具体的に何に使うか」と「その後の資金繰り見通し」を重視することが投資判断の核心になるということです。判断基準は、資金使途が成長に直結する投資(R&D、販路拡大、人材)か、運転資金の補填にとどまるか、また追加調達の必要性とその見込みを確認することです。落とし穴は、売上計画が楽観的でも資金が尽きて事業が停止するケースを見落とすことです。回避策は、募集書類のキャッシュフロー計算書や過去の資金調達履歴をチェックし、短期の資金不足リスクがある場合は投資比率を下げるなどの対応をとることです。
以上を踏まえ、個別案件のイグジット可能性と投資後の管理体制を具体的に検証することが、実際のリターンに直結します。
ファンディーノのリスクと失敗を避ける確認点
- 資金使途とキャッシュフロー確認
- 追加調達での希薄化を想定
- FUNDINNO MARKETの実績確認
- 最悪ケースで耐えられる資金配分
ファンディーノでの投資は元本保証がなく、流動性や希薄化など複数の実務リスクを把握した上で、案件ごとの数値と出口戦略を自分で検証することが失敗を避ける唯一の現実的な対処法である。
- 投資前に募集書類の数値(資金使途・キャッシュフロー)を検証すること
- 売却可能性(上場・M&A・二次売買)を具体的に想定し、最悪ケースに耐える資金配分にすること
- 発行会社の株主対応や追加資金の見込みを確認し、希薄化リスクを織り込むこと
元本保証はなく、投資額を失う可能性がある
未上場株への投資は預金や債券のような保全手段ではなく、投資した資金が回収できないリスクが現実にあるという前提で判断する必要があります。FUNDINNO自身も上場されていない株式は長期保有が前提である旨を案内しており、短期での元本回収を期待してはいけません。判断基準は、自分が失っても生活に影響しない余裕資金かどうか、投資後に数年放置できるかどうかです。落とし穴は「気軽に少額だから」と複数案件に無計画に投下すること —— 分散は有効ですが、分散の度合いが不十分だと個別案件の倒産でダメージが残ります。回避策は、ポートフォリオ全体でリスク資産比率を決め、各案件への出資上限を先に設定することです。
出典:FUNDINNO(FAQ)追加の資金調達で持ち分が薄まることがある
企業が事業成長のために追加で資金調達(新株発行等)を行うと、既存株主の持ち分が希薄化して期待する一株当たりの価値や議決権が下がる可能性があります。判断基準は、募集書類にある「既存株主の希薄化に関する説明」と、過去の調達履歴や今後の資金需要見込みです。落とし穴は、初回の持ち分率だけで満足してしまい、将来の資本政策を確認しないことです。回避策としては、(1) 募集書類の希薄化シナリオを読み、(2) 追加調達の必要性が高い事業モデルかどうかを評価し、(3) 必要ならば投資比率を調整することです。また、制度的な投資上限や扱いも把握しておくと現実的な期待値が立てやすくなります。出典:FUNDINNO(投資家取引約款)
FUNDINNO MARKETがあっても、いつでも売れるとは限らない
二次売買の仕組みが整備されているとはいえ、買い手の有無や参加条件によっては希望価格で売れないことがあります。判断基準は、その銘柄の過去の取引実績や売買手数料の水準、買い手層(特定投資家が多いか等)を確認することです。落とし穴は「二次売買がある=換金は容易」と誤解することです。回避策としては、売却を前提に資金計画を立てないこと、二次売買の手数料や約款を事前に読み、売却の成立条件(取引成立までの日数・最低売買単位など)を把握しておくことが挙げられます。売却の期待をする場合は、当該銘柄の直近の売買実績を確認することが最も重要です。
出典:FUNDINNO(FUNDINNO MARKETの案内)事業の強みは顧客・競合・資金繰りから確かめる
事業評価の肝は製品やサービスの優位性だけでなく、実際にお金を払う顧客がいるか、同業他社との違いが明確か、そして短期的に資金が尽きないかの三点です。判断基準は、①主要顧客や受注の確度、②競合との差別化(技術・コスト・チャネル)、③直近12か月のキャッシュポジションと月次のキャッシュアウト見込みを確認することです。落とし穴は、売上の成長率だけで評価し、キャッシュバーンや追加資金の条件を見落とすことです。回避策は、募集書類の損益計算書・貸借対照表・キャッシュフロー計算書を丁寧に確認し、疑問点は投資家向け説明会で直接質問することです。出典:FUNDINNO(重要事項説明書・開示資料)
失敗事例は企業名より失敗の要因を学ぶ
投資判断の学びは個別企業名を追うより、失敗の共通因子を抽出することにあります。よく見られる要因は、資金繰りの甘さ、過大な売上予測、競合環境の見誤り、経営陣の経験不足などです。判断基準は、募集段階でこれらのリスクが開示されているか、また企業側が対策を持っているかを確認することです。落とし穴は、成功事例だけを参照して自分の投資先に当てはめることです。回避策は、過去の回収・上場事例と失敗事例の両方を比較し、成功要因と失敗要因の差を洗い出すことです。プラットフォームや公開IRで示される回収事例を参考に、案件ごとの類似性を冷静に評価してください。出典:FUNDINNO(実績・回収事例の公表)
ここまでの確認を済ませた上で、次に見るべきは具体的なイグジット事例の数値と投資後の管理方法です。
投資家向け|登録から投資後までの流れ
口座開設から投資後の管理まで、手順を守り「事前確認→分散投資→情報保管」を徹底すれば失敗リスクを低くできます。
- 本人確認や投資余力の確認を済ませ、投資可能な範囲を先に決める
- 目論見書・財務諸表・資金使途を読み、出口(イグジット)見込みを検討する
- 申込では入金条件・手数料を確認し、投資後は企業情報と税関連書類を保管する
投資家登録前に、本人確認と投資余力を整える
投資判断はまず「投資に回せる余裕資金」があるかで変わります。口座開設では本人確認書類の提出や投資家情報の登録が必要で、特定投資家制度などによって扱いが変わる場合があるため、登録要件を事前に確認してください。落とし穴は本人確認や書類準備が遅れ、人気案件に間に合わないことです。回避策は必要書類(本人確認書類、マイナンバー等)を事前に用意し、投資予算を月単位・年単位で決めてから登録を行うことです。
出典:FUNDINNO(よくある質問)案件ページでは目論見書と財務情報を読む
重要なのは書面の数値と前提条件を自分で検証することです。募集ページには資金使途、損益計算書や貸借対照表の要旨、リスク項目が載ります。判断基準は「資金使途が具体的か」「過去の業績と計画に大きな乖離がないか」「キャッシュフロー計画に整合性があるか」の三点です。落とし穴は表面的な成長率だけを信じることで、回避策は主要項目(売上構成、粗利率、月次キャッシュバーン)をチェックし、不明点は必ずQ&Aや説明会で確認することです。目論見書のリスク開示欄に記載された事柄は、その案件で特に注視すべきチェックリストになります。
出典:FUNDINNO(重要事項説明書/開示資料)投資額は1社に集中させず、複数案件で考える
投資リスクを下げる実務は「分散」と「上限管理」です。制度上、一般投資家の1社あたり年間投資上限や、特定投資家制度の扱いなどがあるため、自身の投資枠と規制を確認したうえで分散割合を決めてください。判断基準は、(A)各案件のリスク等級、(B)期待イグジットの現実性、(C)資金回収の想定期間です。落とし穴は高リスク案件に資金を集中してしまうことで、回避策は案件ごとに最大投入額を決め、ポートフォリオ全体で想定される最悪損失額に耐えられる配分にすることです。
出典:FUNDINNO(投資家取引約款)申込時は振込手数料と募集成立条件を確認する
申込の実務では入金期日や振込手数料、募集が不成立だった場合の扱いを事前に把握することが必須です。判断基準は「指定口座への入金期限」「振込手数料の負担先」「募集不成立時の返金フロー」です。落とし穴は振込遅延で応募が無効になることや、振込手数料分が想定外のコストになる点です。回避策は入金方法と期限を事前にメモし、振込手数料を含めた総コストで投資金額を計算すること、また応募後のキャンセル規定を確認しておくことです。
出典:FUNDINNO(申込・手数料に関するFAQ)投資後は企業の更新情報と税務書類を保管する
投資成立後は、企業からのIR情報や決算情報、配当・売却時の取引報告書などを体系的に保管する習慣が重要です。判断基準は「情報の受領頻度」「重要書類の入手方法(マイページ等)」「税金発生時の証憑の保管」です。落とし穴は情報を放置して対応が遅れ、株主総会や権利行使の機会を逃すことです。回避策は受信するメールやマイページの更新を定期的にチェックし、税務処理のために領収書や取引履歴を年度ごとにファイルしておくことです。また、確定申告が必要になるケースがあるため、必要に応じて税理士に相談する準備をしておくと安心です。出典:FUNDINNO(ご利用ガイド)
これらを踏まえて行動すれば、投資の不確実性は減り、次に見るべきは各案件のイグジット可能性と運営の情報開示レベルです。
企業向け|ファンディーノで資金調達する評判と注意点
- 目論見書と財務資料の整備
- 審査料・募集手数料の試算
- 株主対応・IR体制の設計
- 公認会計士・弁護士の活用
ファンディーノ経由の資金調達は「資金と応援者(ファン)を同時に得られる」利点が評価される一方、審査・開示・費用・株主対応の負担を見込んだ上で判断する必要がある。
- 資金調達だけでなく「株主コミュニティ」を作る負担を評価すること
- 掲載には審査と書類準備が必要で、審査料や募集成立時の手数料が発生すること
- 募集後の株主対応(情報開示・株主総会・管理)まで含めた体制を事前に整えること
資金調達と認知拡大を同時に目指せる
ファンディーノは出資者が株主となるため、資金の獲得と同時に「応援者」「初期顧客」「口コミ」を得られる点が大きな魅力です。具体的には、出資者が製品のフィードバックをくれたり、ロイヤルカスタマーになったりする効果が期待できます。判断基準は、あなたの事業が一般消費者や特定コミュニティに受け入れられやすいかどうか、出資者が実需になりうるか、株主向けコミュニケーションを負担できるか、の三点です。落とし穴は「資金だけが欲しくて株主への情報発信を軽視する」ことで、投資家不満やブランド損傷につながります。回避策は、募集前に投資家向けコンテンツ(FAQ、進捗報告のテンプレート、イベント計画)を用意し、募集後の情報発信計画を明示することです。
審査があるため、掲載を希望すれば利用できるわけではない
FUNDINNOは募集案件を掲載する前に審査を行い、提出書類の適切性や事業の説明レベルを確認します。判断基準は、事業計画の根拠(市場・顧客・収益モデル)、財務諸表の整合性、法令遵守の状況です。落とし穴は、表面的な事業説明だけで申請してしまい、審査で差し戻されることです。回避策は、目論見書や財務資料を公認会計士や弁護士と事前にチェックし、審査で想定される質問への回答を準備しておくことです。出典:FUNDINNO(重要事項説明書/取引約款)
手数料は調達額だけでなく準備コストも含めて判断する
募集成立時の手数料や審査料、そして募集資料作成にかかるコンサル費用や弁護士・会計士費用を合算して費用対効果を判断する必要があります。公式情報によれば、募集成立時には発行価格の総額に対して手数料がかかる旨が示されています(詳細は規約参照)。判断基準は、見込み調達額に対する総コスト比率、期待される市場露出の価値、社内で対応可能な工数の可否です。落とし穴は手数料だけを見て小額募集を選んだ結果、準備・対応コストで純現金がほとんど残らないケースです。回避策は見積もりを細かく作り、募集が成立した場合の純入金(手数料・外注費を差し引いた額)を必ず算出することです。出典:FUNDINNO(重要事項説明書/取引約款)
調達後は多数の株主への継続的な情報発信が必要になる
出資者が増えると、株主対応が恒常業務になります。投資家向けに定期的な業績報告や重要事象の開示、株主総会や質問対応の準備が求められます。判断基準は、社内にIRや株主管理を担当する人材がいるか、外部委託で対応可能か、情報開示の頻度と内容をどう設計するか、です。落とし穴は「調達後の対応コストを見積もっていなかった」ために、経営資源が圧迫されることです。回避策は、募集前に月次で必要になる工数と想定コストを試算し、役割分担(社内担当+外部サポート)を明確にしておくことです。
調達の成否は事業の魅力だけでなく説明のわかりやすさにも左右される
投資家は「理解できる説明」を重視します。事業の本質が伝わらない、資金使途が曖昧、リスクの整理が甘いと判断されると支持を得にくくなります。判断基準は、投資家にとって「投資後にどのように価値が生まれるか」が明確に見えるかどうか、資金使途が具体的か、リスクとその対応策が整理されているか、です。落とし穴は専門用語や内部事情を並べてしまい、投資家側に「実感」が伝わらないこと。回避策は、第三者(投資経験者や編集者)に募集案内を読んでもらい「伝わるか」を検証すること、また図表や数値で裏付けを示すことです。
上記の点を踏まえた準備が整っていれば、資金調達の成功確率は上がり、次に検討すべきは投資家との関係設計と実績の可視化です。
ファンディーノの評判に関するよくある質問
ファンディーノに関する代表的な疑問に短く答えると、運営の信頼性は確認できるが投資リスクは案件ごとに大きく異なるため、制度や募集資料を自分で確認する必要がある。
- 運営会社の登記・登録や上場情報など公的な指標をまず確認する
- 最低投資額や投資上限など制度的なルールを把握してから申し込む
- 換金性や二次売買の実効性は案件とタイミング次第で、売却前提の資金計画は避ける
ファンディーノは怪しいサービスですか?
運営の合法性や透明性で見ると怪しいとは言えず、第一種金融商品取引業の登録や上場といった公的情報があるため、まずは運営体制を確認してください。判断基準は「金融商品取引業者の登録の有無」「公式IRや決算の開示」「第三者(メディアや取引所)での取り扱い情報」です。落とし穴は運営の健全性だけで個別案件の安全性を誤認すること。回避策として、運営情報を確認したうえで個別企業の開示資料を読み、事業性や資金繰りを別に評価してください。出典:PR TIMES(FUNDINNO 上場に関する発表)
最低いくらから投資できますか?
最低投資額は案件ごとに異なり、サイト上の募集ページで各案件のコースが示されています。判断基準は「募集ページに記載された最低投資額」と「自身の分散可能な余剰資金の額」です。落とし穴は最低投資額が手元の想定より高く、結果的に予定していた分散ができなくなること。回避策は事前に投資予算を決め、募集ページでコースと最小投資単位を確認したうえで登録・入金準備を整えておくことです。出典:FUNDINNO(案件ページ・募集案内)
1社にいくらまで投資できますか?
制度上の上限やプラットフォームのルールに従う必要があり、一般投資家向けの年間上限などが設けられている場合があります。判断基準は「自分が一般投資家か特定投資家か」「募集要項と取引約款に書かれた上限規定」です。落とし穴は規約を読まずに上限超えで申し込んでしまい、申し込み無効や手続きの混乱を招くこと。回避策は取引約款で応募上限を確認し、不明点は事前に運営に問い合わせて書面で確認しておくことです。出典:FUNDINNO(投資家取引約款)
投資した株はすぐに売れますか?
即時売却は基本的に期待できません。出口は主に上場(IPO)・M&A・二次売買の三つで、二次売買があっても買い手の有無や条件次第で売却が成立しないことがあります。判断基準は「当該銘柄の直近の二次売買実績」「売買手数料・最低取引単位」「売却成立までの想定期間」です。落とし穴は二次売買が存在することだけを根拠に換金性を過信すること。回避策は売却前提で資金計画を立てないことと、二次売買の約款・実績を事前に確認することです。二次売買の条件や過去の成立実績を確認することが、換金性判断の最短ルートです。出典:FUNDINNO(FUNDINNO MARKETの案内)
他の株式投資型クラウドファンディングと何が違いますか?
プラットフォームごとの違いは「最低投資額」「扱うステージ(シード〜成長)」「二次売買の仕組み」「審査の深さ」「支援側のサポート内容」に現れます。判断基準は、自社の目的(資金規模・募集する投資家層・求める開示レベル)と各サービスの特徴の整合性です。落とし穴は口コミや表面的な比較だけで選ぶことで、回避策は複数プラットフォームの手数料体系・掲載条件・過去の成約実績を比較し、自社のリソースで対応可能か検証することです。出典:Bluebox(FUNDINNOの評判・比較記事)
以上の疑問に答えたうえで、個別案件の目論見書と運営の約款を自分で確認する習慣が、安定的な判断につながります。
Q&A
- 1. ファンディーノは信頼できるサービスですか?
-
運営会社の上場や金融商品取引業者としての登録など公的な指標は整っており、サービス自体は合法的に運営されています。
ただし「運営が健全=個別案件が安全」というわけではないため、運営情報は安心材料の一つとして押さえつつ、個別の目論見書や財務情報を別途精査してください。出典:PR TIMES(FUNDINNO 上場に関する発表)
- 2. 最低いくらから投資できますか?
-
最低投資額は案件ごとに異なり、募集ページに設定されたコース単位での参加になります。
サイト上では約10万円程度から設定されている案件が多く見られますので、投資を検討する際は事前に各募集ページで最低投資額とコースを確認してください。出典:FUNDINNO(案件案内)
- 3. 1社にいくらまで投資できますか?
-
一般投資家には1社あたりの年間投資上限など制度上の制約があり、特定投資家は扱いが異なる場合があります。
自分が一般投資家か特定投資家かを確認し、取引約款で定められた上限規定を必ず確認してください。出典:FUNDINNO(投資家取引約款)
- 4. 発行側・投資家側の手数料はどのくらいですか?
-
発行側は募集成立時に調達額の一定割合の手数料がかかり、投資家側は振込手数料などの実務コストが発生します。
公式の重要事項説明書では、募集成立時に発行価格総額の一定割合(例:記載例として20%)が募集取扱手数料として発生する旨が明記されています。出典:FUNDINNO(重要事項説明書/取引約款)
- 5. 実際のリターン(成功率や利回り)の統計は見られますか?
-
個別の回収・上場事例は公表されていますが、投資家全体のリターン分布や成功率の統計的一覧は限定的にしか公開されていません。
公式の実績ページ等で回収事例を確認できますが、全体の中央値や損失率など包括的な分布を知りたい場合は公開情報だけでは不十分なことが多いため、自分で想定シナリオ(成功確率×回収倍率)を作ることを勧めます。出典:FUNDINNO(数字でわかるFUNDINNO)
- 6. 運営の審査プロセスでは何をチェックされますか?
-
運営は書類審査や公認会計士等による確認を含む複数段階の審査を行い、事業計画や財務書類、法令遵守状況などを照合します。
具体的には定款、決算書、事業計画(予想損益・キャッシュフロー)、資本政策、代表者・役員のプロフィール等の提出が求められ、これらをもとに掲載可否が判断されます。出典:FUNDINNO(取扱要領/審査に関する公表事項)
- 7. 投資後の実務(株主対応・税務)はどうすればよいですか?
-
投資成立後は企業からの開示情報を定期的に確認し、配当や売却があった際の税務処理に備えて取引記録を保管することが必要です。
具体的にはマイページで届く決算書や取引報告書を保存し、配当や売却益が発生した場合は確定申告が必要になるケースがあるため、必要に応じて税理士に相談する準備をしておくと安心です。出典:FUNDINNO(ご利用ガイド)
- 8. FUNDINNO MARKET(二次売買)は有効な流動化手段ですか?
-
二次売買の場が存在することで流動性は向上する可能性がありますが、売買成立は買い手の有無や条件次第であり、換金が保証されるわけではありません。
売買手数料や最低取引単位、過去の売買実績を確認し、売却を前提に資金計画を立てないことがリスク回避につながります。出典:FUNDINNO(FUNDINNO MARKETの案内)
- 9. 失敗事例から学べる投資判断の指標はありますか?
-
具体的な失敗事例の要因としては、資金繰りの甘さ、過大な売上予測、競合環境の見誤り、経営陣の経験不足が繰り返し指摘されます。
投資判断では「資金使途の具体性」「直近のキャッシュポジション」「主要顧客の有無」「競合優位性」をチェックし、失敗事例の原因を募集書類と照らして類似点がないか確認することが有効です。出典:Sakufuri(FUNDINNO評判・事例分析)
あわせて読みたい関連記事
クラウドファンディングで破産したら?返金・対応・支援前の確認点
投資先や調達先が経営破綻した場合の実務対応を詳しくまとめています。出資後のリスク管理や、支援前に確認すべき項目を知りたい方に向きます。
クラウドファンディングの弁護士費用|業務別相場と相談の目安
審査や目論見書の作成、トラブル対応で弁護士を検討する際の費用感と依頼の流れが分かります。資金調達側で法的整備を進めたい実行者に有用です。
株式会社FUNDINNOとは?投資・資金調達・株式情報を解説
FUNDINNOの会社情報やサービス仕組み、手数料・審査の概要を体系的に整理した記事です。プラットフォームの実務や比較情報を確認したい読者におすすめです。
クラウドファンディング訴訟の進め方|返金・証拠・費用を解説
返金トラブルや法的手続きが必要になった場合の選択肢と手順を解説しています。投資家側・実行者側の両面で、問題発生時の対応を学びたい方に適しています。
クラウドファンディングファンでは、最新のクラファンの情報や、クラウドファンディングに役立つ情報を発信しています。
今週の新着クラウドファンディングでは最新の注目プロジェクトを配信しています。
そのほかにも、有益な情報をどんどん発信していきます。