ランドネットのクラウドファンディングLSEEDを徹底解説
ランドネットの不動産クラウドファンディングLSEEDは、上場企業が組成する小口の不動産ファンドで、1万円から出資でき、優先劣後の仕組みで投資家優先の分配が行われます。想定利回りや運用期間は案件ごとに異なるため、募集資料で条件を確認することが重要です。
- LSEEDの基本(運営会社、最低出資額、優先劣後の意味、想定利回りと運用期間の目安)
- 出資前に確認すべき実務項目として、具体的な手数料(出金手数料・口座管理料など)や申込み手順
- 流動性の扱い(途中解約の可否や二次流通の実務ルール)とその注意点
- リスクと実績の確認方法:優先劣後が軽減する範囲、過去の元本毀損や劣後出資が損失を負担した事例の有無
- 税務と事務手続き(分配金の税扱い、確定申告の要否、口座開設に必要な書類や投資家の対象)
- 1万円から出資可能
- 上場企業が運営(ランドネット)
- 優先劣後構造の概念図
- 想定利回りと運用期間の目安
ランドネットのクラウドファンディング「LSEED」とは
LSEEDはランドネットが組成・運営する不動産の小口出資商品で、上場企業がスポンサーとなり1万円から出資できる点が特徴です。
- 上場企業が運営する不動産ファンドであること、最低出資額や想定利回り・運用期間は案件ごとに異なること。
- 優先劣後の構造を採用し、劣後出資で投資家リスクを一部カバーする仕組みであること。
- 募集資料で物件情報・収益想定・劣後比率・換金ルール・手数料を確認して投資判断する必要があること。
LSEEDの募集例では、最低出資額が10,000円、予定利回りが4.0%などの案件が掲載されることがあり、運用期間はおおむね数か月から1年程度の短期案件が中心です。出資条件や利回り、運用期間は各ファンドの募集要項で必ず確認してください。出典:PR TIMES
LSEEDは不動産に小口で出資するサービスです
LSEEDは投資家が集まって1つの不動産ファンドに出資し、賃料収入や売却益を分配として受け取る仕組みです。判断基準は「配当の原資(賃料か売却益か)」と「運用期間の長さ」です。賃料を主な原資とするインカム型なのか、取得→リノベーション→売却で利益を得るキャピタル重視型なのかで期待されるリスク・リターンや現金フローのタイミングが変わります。
具体的には募集ページで「配当の原資」「運用予定期間」「想定分配率」を確認し、賃料履歴や入居状況が提示されているかをチェックします。入居率が低い、築年数が古い、賃料の下落想定が厳しい物件では配当の安定性が落ちます。回避策は、(1)賃貸稼働率や賃料履歴が明示された案件を選ぶ、(2)短期の運用期間で資金拘束が短い案件を優先する、(3)優先劣後比率や運営会社の物件管理体制を合わせて見る、の順です。
運営会社は中古投資用不動産を扱うランドネットです
ランドネットは不動産の流通・再生・賃貸管理を手がける上場企業で、LSEEDのファンド組成や物件運営を担います。出資の安全性を考える上で、運営会社の財務・実務能力は重要な要素です。出典:ランドネット
判断基準として注目すべきは、運営会社の上場状況、決算資料でのクラウドファンディング事業の説明、過去の物件運用や売却実績です。落とし穴は「上場している=運営リスクが小さい」と短絡的に考えることで、上場企業でも特定案件の収益性や流動性リスクは残ります。回避策は、直近の決算説明資料やプレスリリースでLSEED関連の記載(募集実績、償還実績、劣後出資の割合など)を確認し、不明点は問い合わせで書面回答を得ることです。
LSEEDはプロジェクトを起案する場ではありません
LSEEDは一般の事業者が自由に案件を掲載して資金を募るマーケットプレイスではなく、ランドネットが選定・組成した不動産ファンドへ出資するモデルです。選べる案件は運営側が審査済みである反面、運用方針や売却時期は運営側主導である点を理解しておく必要があります。
この仕組みの利点は、物件仕入れ・改修・賃貸管理・売却までワンストップで運営できることですが、投資家側が個別の運営判断に介入できない点が落とし穴です。回避策として、申込前に「物件の取得経緯」「想定賃料の根拠」「出口戦略(売却予定・時期の目安)」を募集資料で確認し、曖昧な説明がある場合はQ&Aや問い合わせで具体的な数値やスケジュールを書面で受け取ることが有効です。
1万円から出資できる案件があります
多くのLSEED案件は1万円から出資できるため、不動産に少額で分散投資できる点が魅力です。出資額の小ささは参入障壁を下げますが、合計でのリスク管理が必要です。
実務上の判断基準は「自分の総投資額に占めるクラウドファンディングの割合」と「資金の流動性」です。落とし穴は少額だからといって多数の案件に無計画に分散投資し、結果として同一地域や同一物件タイプに偏ることです。回避策は、(1)ポートフォリオ全体で地域・物件種別・運用期間を分散する、(2)余裕資金の範囲に限定する、(3)各募集の手数料・換金ルールを事前に数値で把握することです。募集要項に最低出資額や募集方式が明記されているかを必ず確認してください。出典:ランドネット(募集例)
優先劣後構造と運営上の役割
多くのLSEED案件は優先劣後構造を採用し、運営会社が劣後出資を行うことで投資家の損失を一定程度吸収する仕組みです。チェックすべきは劣後比率(例:10%前後)と、劣後出資が実際に損失に充てられる優先順位の詳細です。出典:ランドネット(プレス資料)
判断に迷った場合の実務的な手順は、募集要項の「優先出資と劣後出資の割合」をまず確認し、次に劣後出資がどのフェーズで損失を吸収するか(賃料収入の不足時か売却損失時か等)を募集資料で確認します。落とし穴は劣後比率が高くても物件自体の収益性が低ければ劣後分を超える損失で元本割れが生じる点です。回避策は、劣後比率だけでなく物件の収益指標(賃料の実績、想定利回りの根拠、想定売却価格の根拠)を合わせて評価することです。
ここまででLSEEDの性格と出資前に確認すべき基本項目が整理できたので、次は具体的な募集資料の読み方と出資の手続きに目を向けるとよいでしょう。
LSEEDの仕組みとファンドで確認する項目
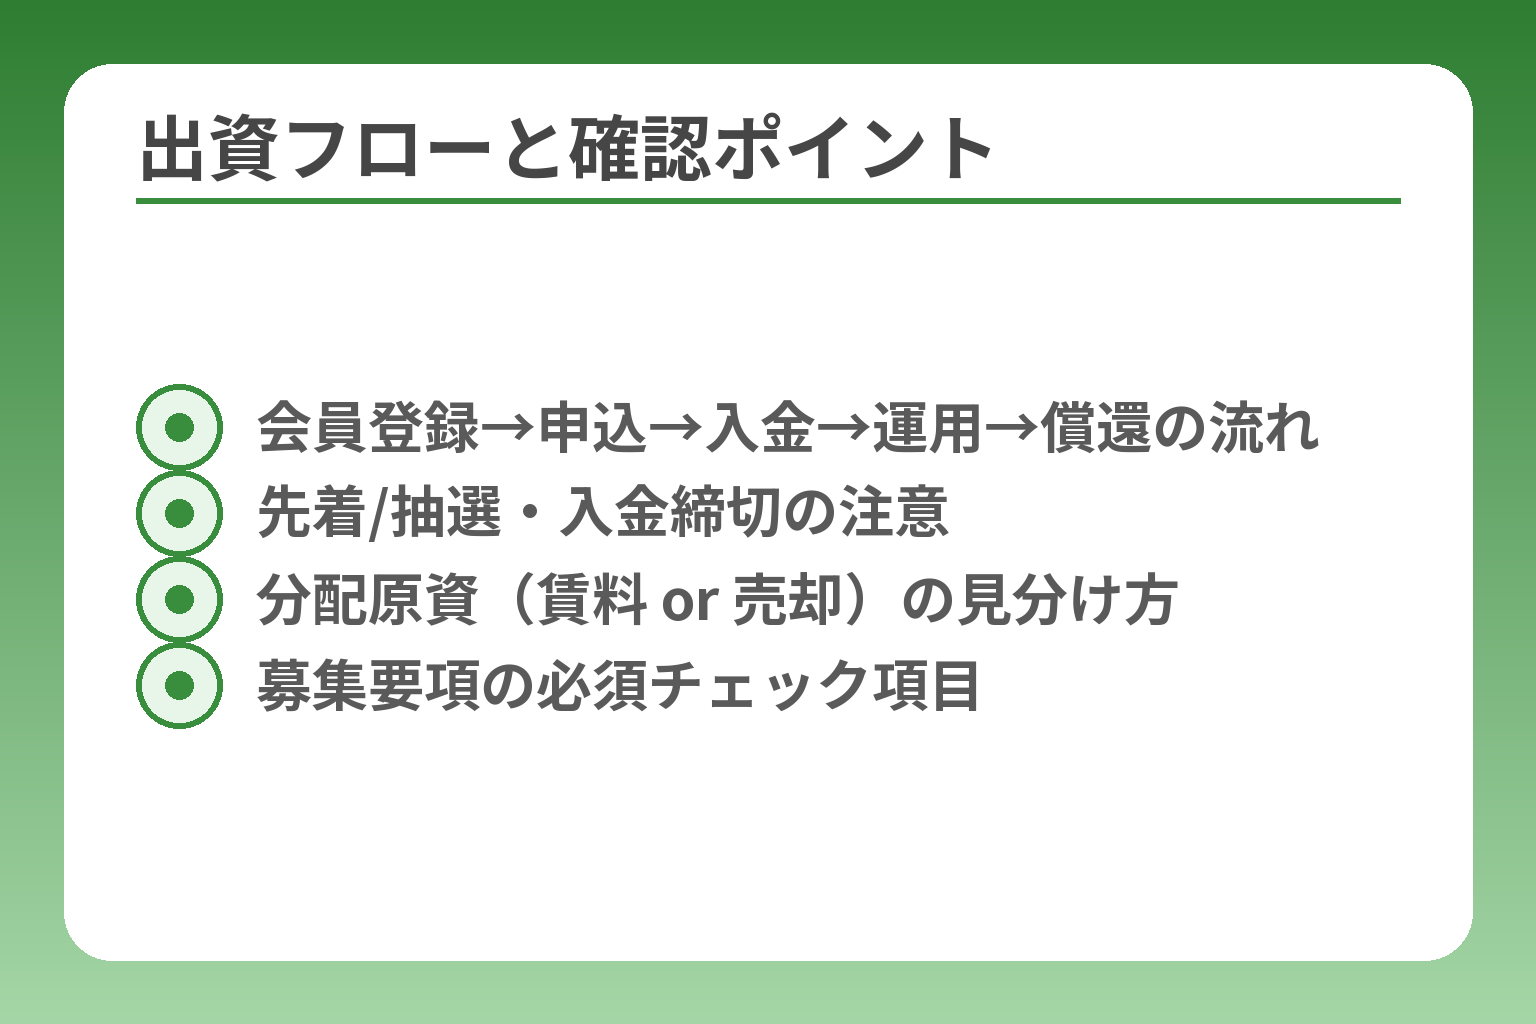
- 会員登録→申込→入金→運用→償還の流れ
- 先着/抽選・入金締切の注意
- 分配原資(賃料 or 売却)の見分け方
- 募集要項の必須チェック項目
LSEEDはランドネットが組成・運営する不動産ファンドで、募集ごとに「募集方式」「最低出資額」「想定利回り」「運用期間」「優先劣後比率」などの条件が定められており、これらを総合して投資判断する必要があります。
- 募集要項で提示される利回りや期間はあくまで「予定」であり、配当原資や想定値の根拠を必ず確認すること
- 申込から分配・償還までの流れ・入出金ルールと、途中換金(ある場合)の条件を事前に把握すること
- 物件情報(所在地・築年・入居状況)と優先劣後比率を合わせて評価し、劣後の割合だけで安全性を判断しないこと
出資から分配・償還までの流れを確認します
会員登録→募集申込(先着または抽選)→入金→成立→運用→分配・償還という基本的な順序を把握しておくことが重要です。LSEEDでは会員登録後に募集中の案件から希望のファンドへ申込を行い、募集方式(先着・抽選など)に従って当選・落選が決まります。出資が確定したら運用開始までに入金が必要で、運用期間中は原則として資金が拘束され、定められた分配スケジュールに基づき賃料収入や売却益が分配されます。出典:LANDNET(Redia)
判断基準としては、申込方式(先着か抽選か)、入金期限や支払方法、募集成立の最低条件(成立不成立の基準)が明記されているかを確認してください。よくある落とし穴は「先着方式で入金期限を過ぎて申込が無効になる」「抽選当選後の辞退で再抽選があるが条件が複雑」などです。回避策は募集ページに記載された期限をカレンダーに入れ、入金用資金を事前に準備しておくこと、抽選時の取り扱い(辞退時の扱い等)を事前に問い合わせて書面で確認することです。
予定利回りは確定した利益ではありません
LSEEDの募集情報に示される「予定年分配率」や「想定利回り」は、そのファンドで目指す分配の目安であり、確定的な配当を保証するものではありません。実際の配当は賃料収入や売却益、運用中の経費や税金の状況によって変動します。たとえば募集告知では想定利回り4.0%という案件が見られますが、その数値は確定値ではないことが明記されています。出典:PR TIMES(LSEED募集例)
利回りを見る際の判断基準は、(A)分配の原資が賃料収入か売却益か、(B)想定賃料や入居率の根拠が明示されているか、(C)運用中の想定費用(管理費・修繕費・仲介手数料等)がどの程度見積もられているか、の三点です。よくある失敗は「表面上の利回りだけで判断して、賃料下落や空室リスクを見落とす」ことです。回避策として、募集資料の賃料実績・入居率データや、想定売却価格の根拠(類似物件の取引事例など)を要求し、数値の根拠が示されない案件は慎重に扱うべきです。
運用期間と資金が戻る時期を先に見ます
運用期間の長さは資金流動性に直結するため、運用期間と償還スケジュールを最初に確認する必要があります。LSEEDの案件では運用期間が数か月(例:5〜6か月)から1年程度のものが多く、案件ページに期間と想定償還日が記載されますので、投資する期間を自分の資金計画と照らして判断してください。出典:PR TIMES(募集例:運用期間の表記)
チェック項目は「運用開始日」「運用終了(償還)予定日」「分配頻度(年1回・年2回等)」「早期償還や延長の条件」です。落とし穴は「運用期間内は換金手段が限定されるため、急な資金需要が生じても引き出せない」点です。回避策は、投資先を選ぶ際にポートフォリオ全体の資金回収スケジュールを作成し、生活資金や緊急資金と重ならないように余裕資金で出資すること、及び募集要項に早期償還や延長の扱いがあるかを確認することです。
物件、収益源、売却計画を募集資料で確かめます
物件の立地、築年、戸数、現状の入居率、賃料水準、取得価格や想定売却価格の根拠などは、分配の安定性と出口の実現可能性を判断するための最重要情報です。募集資料にこれらが明記されているか、数字の根拠が示されているかを必ず確認してください。出典:Investors Eye(LSEEDのサービス解説)
判断基準は、(1)賃料の実績と入居推移が提示されているか、(2)取得価格に対する想定利回りが現実的か、(3)売却時の想定価格の根拠(周辺の売買事例や査定書の有無)が示されているか、の三点です。よくある失敗は「物件の魅力(立地や表面利回り)だけで安心し、収益性や出口の根拠を確認しない」ことです。回避策として、募集資料に不足があれば質問書を提出して回答を得る、可能ならば物件の周辺相場を自分でも確認する、また複数案件を比較して過度に条件の良い案件があれば慎重に精査することが有効です。
以上を踏まえて、募集要項の各項目を照らし合わせることでLSEED案件の実務的な評価が可能になります。この理解を前提に、申し込み手続きや手数料・税務の具体的確認へ進むとよいでしょう。
LSEEDの優先劣後構造はどこまで損失を抑えるか
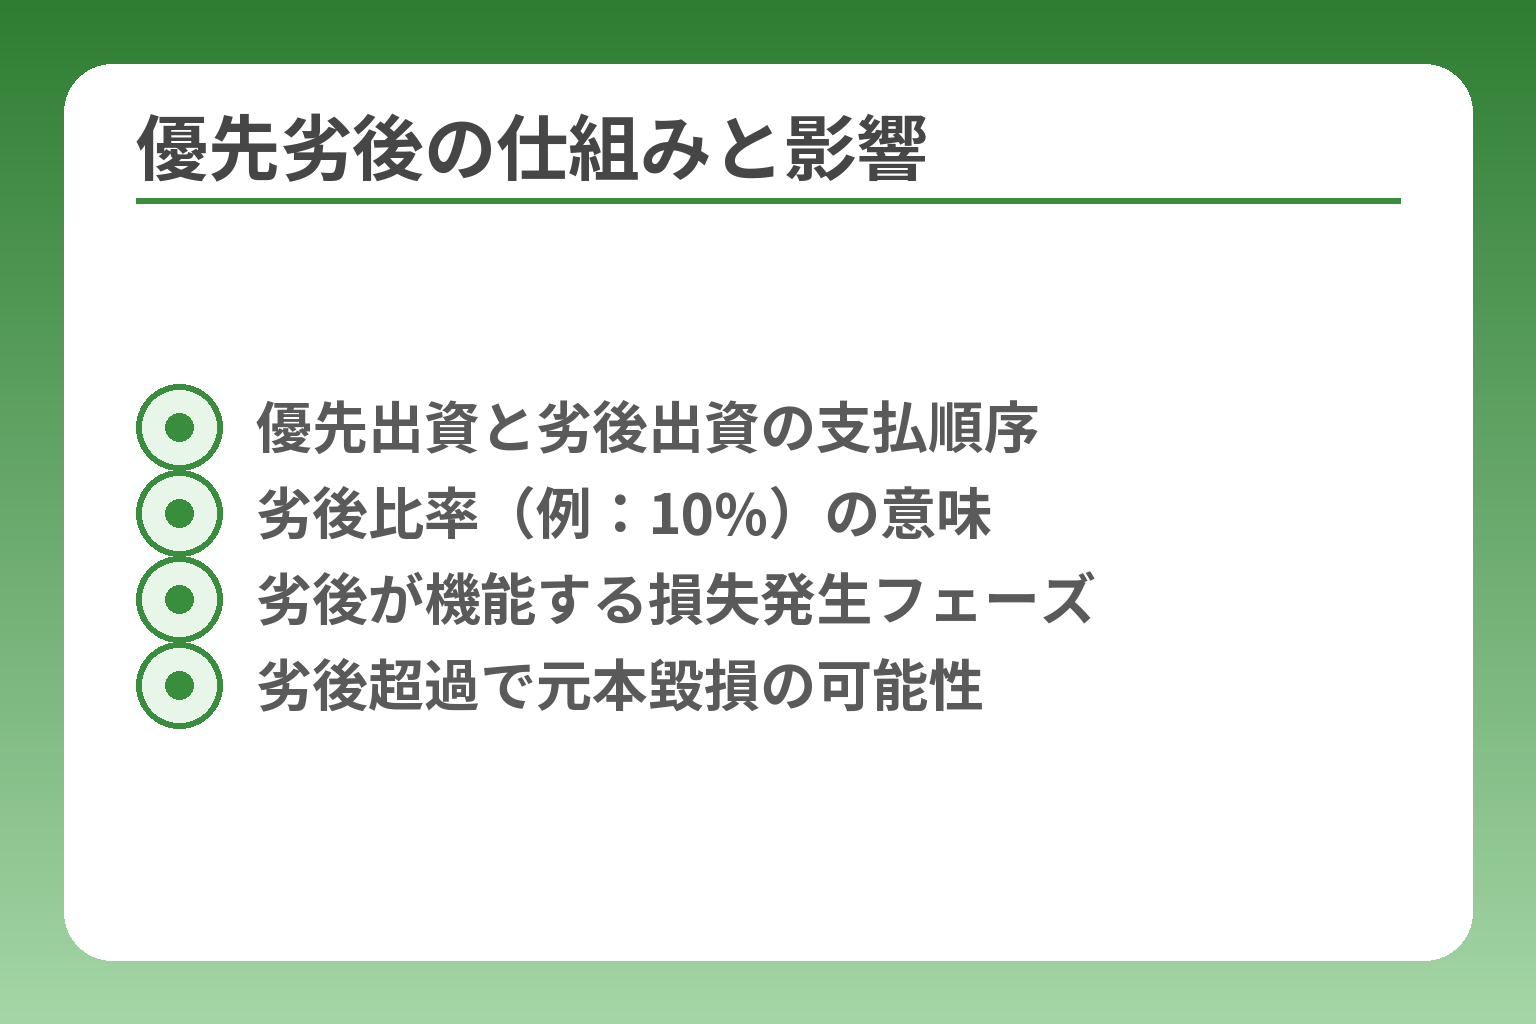
- 優先出資と劣後出資の支払順序
- 劣後比率(例:10%)の意味
- 劣後が機能する損失発生フェーズ
- 劣後超過で元本毀損の可能性
LSEEDでは運営会社が劣後出資を行うことで投資家の損失を先にカバーする仕組みが採られているが、劣後の比率や損失の発生フェーズによって保護の度合いが変わるため、比率と適用条件を必ず確認する必要がある。
- 劣後比率(運営側の出資割合)が投資家の保護力を左右すること
- 損失がどの段階で劣後分に充てられるか(賃料不足時か売却損失時か)を募集書面で確認すること
- 劣後構造は損失を緩和する手段にすぎず、劣後を超える損失で元本割れが生じ得る点に注意すること
投資家は優先出資、ランドネットは劣後出資を行います
LSEEDの多くのファンドでは、投資家が優先出資(配当・償還の優先権を持つ)を行い、ランドネットが劣後出資(損失吸収のため後ろに位置する出資)を実行します。募集資料では優先:劣後の割合が明記されており、代表的な例として投資家側が約90%、運営会社が約10%の配分が示されることが多い点は事実です。出典:PR TIMES(LSEED募集例)
判断基準は、劣後比率が高いほど投資家の損失耐性が増す点です。ただし落とし穴は「比率だけ見て安心する」ことで、物件の収益性や流動性が低いと劣後分が十分でもカバーできない場合があります。回避策としては、劣後比率を確認したうえで、物件の賃料実績・想定売却価格・入居率など収益根拠を合わせて評価することが有効です。
損失は劣後出資分から負担する仕組みです
通常、運用中に損失が発生した場合はまず劣後出資分が損失の吸収に充てられ、それでも不足する場合に初めて投資家の優先出資部分が減少します。チェックすべきは「劣後がどのフェーズで適用されるか(賃料不足段階か売却損失段階か)」という点です。出典:一般社団法人 不動産クラウドファンディング協会(初心者向けガイド)
具体例として、賃料収入が想定を下回り配当原資が不足した場合に劣後分で補填される契約もあれば、最終的な売却損が発生した段階で劣後が充てられる契約もあります。落とし穴は募集書面が一般的な記述にとどまり、どの順序で劣後が適用されるか明確でないケースです。回避策は募集要項の「損失処理手順」を読み、曖昧な点は文書で確認しておくことです。
劣後出資の範囲を超える損失では元本割れもあり得ます
劣後構造は損失を緩和する手段であって元本保証ではなく、想定外の価格下落や大幅な空室で劣後分を上回る損失が出れば投資家の元本が毀損します。判断基準は「劣後比率×想定損失シナリオ」で、想定シナリオに基づく試算を自分で行うことが重要です。
落とし穴の典型は、短期的な利回りの高さに注目して劣後比率や出口リスクを軽視することです。回避策は、(1)募集資料に示された想定利回りと想定キャッシュフローを自分で再計算する、(2)最悪シナリオ(空室率上昇・売却価格低下)での元本残高を試算する、(3)劣後比率が低い案件は慎重に扱う、といった実務的対応です。また、過去の償還実績や募集結果も合わせて確認し、実際に元本毀損があったかどうかを調べることが判断の助けになります。
案件ごとの優先劣後比率を比較します
同じLSEEDでも案件ごとに劣後比率や損失処理のルールが異なるため、複数案件を比較して相対的な安全性を評価することが有効です。比較の軸は「劣後比率」「配当原資(賃料主体か売却主体か)」「物件の流動性(売却しやすさ)」の三点です。劣後比率だけでなく、物件の出口可能性(周辺相場や流通性)を必ず組み合わせて評価してください。
具体的な比較方法は、各募集書面から劣後比率を抜き出し、同じ地域や物件タイプでの過去の売買事例や賃料推移を照合することです。落とし穴は「上場企業が運営=安全」と誤認することで、上場であっても案件固有のリスクは残ります。回避策は、募集要項と運営会社の開示情報を照合し、疑問点は募集期間中に問い合わせて書面で回答を受け取ることです。出典:PR TIMES(LSEED募集例)
これらを踏まえ、劣後構造の数字と損失処理ルールを読み解いた上で、その案件が自分のリスク許容度に合うかどうかを判断していくことが肝要です。
LSEEDに出資する前に知りたい費用・換金・税金
LSEEDへの出資では、募集要項に記載された手数料体系、運用中の換金ルール、分配金の税務処理を事前に把握しておくことが投資判断の基本です。
- 手数料は口座開設・入出金・換金時などに発生する可能性があり、金額は募集要項や利用規約で確認すること
- 運用期間中の途中換金が可能な案件もある一方で、換金条件や価格・回数の制約が付くため詳細を確認すること
- 分配金の税務処理は匿名組合などの契約形態で扱いが異なるが、一般に分配時に源泉徴収が行われ、確定申告で取り扱いを整理する必要があること
手数料は会員登録前と入出金前に確認します
LSEEDの出資にあたって発生し得る費用は、会員登録や申込自体の手数料以外に、入金時の振込手数料、出金時の振込手数料、(場合によっては)換金時の手数料などが考えられます。運営会社が提供する案内や募集要項に手数料の明記があるかをまず確認してください。出典:LANDNET(Redia)
判断基準は「どの場面で誰が負担するか」を把握することです。落とし穴として多いのは、振込手数料や出金のタイミングによって実質的な受取額が減る点を見落とすことです。回避策は、申込前に募集要項の手数料欄をコピーしてチェックリストに入れる、実際に入金・出金を行う金融機関の手数料も確認して合計コストを試算することです。また、募集要項に手数料の記載がない場合は問い合わせ窓口へ書面で確認を取り、その回答を保存しておきましょう。
運用中は自由に換金できない場合があります
運用期間中の途中換金については案件ごとに扱いが分かれており、LSEEDでも「運用期間中に出資金の換金が可能な期間を設ける」旨が明記された案件が存在しますが、換金は必ずしも全期間で可能というわけではありません。出典:LANDNET(LSEED#24募集例)
判断基準は「換金可能かどうか」と「換金の条件(期間・価格・手数料)」です。よくある失敗は、換金の可否だけを確認して細かい条件(換金申請の締切、換金価格の算出方法、換金上限)を読み飛ばすことです。回避策としては、募集要項の換金ルールを全文コピーしてチェック、換金申請の締切日や手続き窓口をカレンダーに登録する、換金が可能でも『出資額と同額の返還は保証されない』旨の記載があるかを確認することが有効です。
換金制度があっても出資額が戻るとは限りません
換金や買取りの案内があっても、換金時の価格は市場条件や契約上のルールに従い算出されるため、出資額全額がそのまま戻る保証はありません。実際に募集告知で「出資額と同額のお支払いが保証されるものではない」と明記されるケースがあります。出典:PR TIMES(LSEED募集例)
判断基準は「換金時に適用される価格算出ルール(時価評価の方法)」と「運営会社の買取り方針」です。落とし穴は「換金可=元本保証」と誤認することです。回避策として、換金時の想定価格例や計算式が示されているかを募集資料で確認し、示されていなければ具体的な試算(例:想定売却価格が下落した場合の受取額)を運営に問い合わせて提示してもらうことが有効です。
分配金の税金は自分の状況に応じて確認します
匿名組合型や不動産特定共同事業で受ける分配金は、税務上の扱いが決まっており、個人投資家の場合は原則として雑所得などに該当し、分配時に源泉徴収が行われることが一般的です。確定申告の要否は他の所得との合算で変わりますので、自身の所得状況に応じた対応が必要です。出典:国税庁(所得の種類と課税方法)
実務上は、分配時に源泉徴収(概ね20.42%等)が差し引かれる場合が多く、確定申告で総合課税に組み入れて精算する必要がある点を押さえてください。出典:CREAL(FAQ:配当の扱い)
落とし穴は、源泉徴収されたことで確定申告不要と勘違いすることや、配当の分類(雑所得・配当所得・不動産所得など)を誤解することです。回避策は、募集時に「税務上の取扱い(源泉徴収の有無、支払時の徴収税率)」が明記されているかを確認し、不明点は税務署や税理士に相談して扱いを確定させることです。法人で出資する場合の処理や、非居住者の源泉徴収ルールはさらに別ルールとなるため、法人・海外投資家は専門家へ相談してください。
上記の確認を確実に行えば、手数料負担や換金制約、税務リスクを含めた実務上の損益試算が可能となり、より現実的な投資判断につながります。
ランドネットのクラウドファンディングのメリットとリスク
LSEEDは少額で不動産に分散投資でき、運営会社による一括運用で手間を減らせる一方、換金制約や物件・運営会社固有のリスクにより元本毀損の可能性が残るため、利回りだけで判断せず実務的な確認が必要です。出典:LANDNET(LSEED募集例)
- 少額(1万円から)で不動産に触れられることが主な利点である点
- 運営側が物件選定・管理を行うため手間が少ない反面、運営リスクを負う点
- 換金性や優先劣後の範囲、出口(売却)計画により実効リスクが大きく変わる点
少額で不動産投資が始められる点が最大のメリット
LSEEDは1万円単位で出資できる案件が多く、小口で複数案件に分散しやすい点が大きな利点です。これによりまとまった自己資金がない層でも不動産リスクに分散して参加できます。出典:Investors Eye(LSEEDサービス解説)
判断基準は「自分のポートフォリオ内での配分」と「各案件の運用期間」。落とし穴は、少額だからと多数の案件に無計画に分散してしまい、結局地域や物件種別が偏ることです。回避策は、投資上限を設定して地域・運用期間・物件タイプで分散させること、各案件の募集要項で最低出資額と運用期間を把握して資金回収スケジュールを作ることです。
運営会社による一括管理で手間が少ないが運営リスクを負う
ランドネットが物件の仕入れ・賃貸管理・売却まで一括で行うため、個人で実物不動産を管理する手間は不要です。管理の専門性により空室対策や賃料回収の効率化が期待できます。
判断基準は「運営会社の実績」と「運用体制の明示度合い」。落とし穴は上場という事実だけで過信することです。運営会社自身の経営悪化や資金繰り悪化がファンド運営に影響を与える可能性があります。回避策は、決算資料やプレスリリースで賃貸戸数や管理実績、過去の償還実績を確認し、疑問点は書面で問い合わせることです。
募集に応募しても出資できない(倍率・方式のリスク)
募集方式は先着か抽選かで扱いが異なり、人気案件では短時間で満額に達する例が多くあります。募集超過や先着方式による競争は実際に起きている事実です。出典:PR TIMES(LSEED募集例)
判断基準は「募集方式」と「入金期限」。落とし穴は先着方式で入金の準備が間に合わず申込が無効になる、あるいは抽選の当落で資金計画が崩れることです。回避策は、募集開始前に会員登録と本人確認を済ませ、入金資金を事前に用意しておくこと、抽選方式の場合は当選時の入金条件を確認して予備資金を確保することです。
不動産価格・空室・運営会社に起因するリスクとその評価法
賃料下落や長期の空室、売却価格の下落は分配と償還に直接影響します。物件の立地・築年・入居履歴・周辺需給を見て、収益の安定性を評価することが必要です。
評価の軸は「想定賃料の根拠」「過去の入居実績」「周辺の売却事例(出口の実現可能性)」です。落とし穴は表面利回りの高さだけに注目して、収益の裏付けや売却時の現実性を確認しないことです。回避策は、募集資料の賃料実績や入居率の提示を要求し、周辺相場を自分でも調べ、最悪シナリオでの元本残高を試算することです。
利回りや募集要項だけで判断せず、手数料・換金ルール・優先劣後比率・物件の出口可能性を合わせて評価することで、より実務的な投資判断が可能になります。
LSEEDの始め方と出資前のチェックリスト
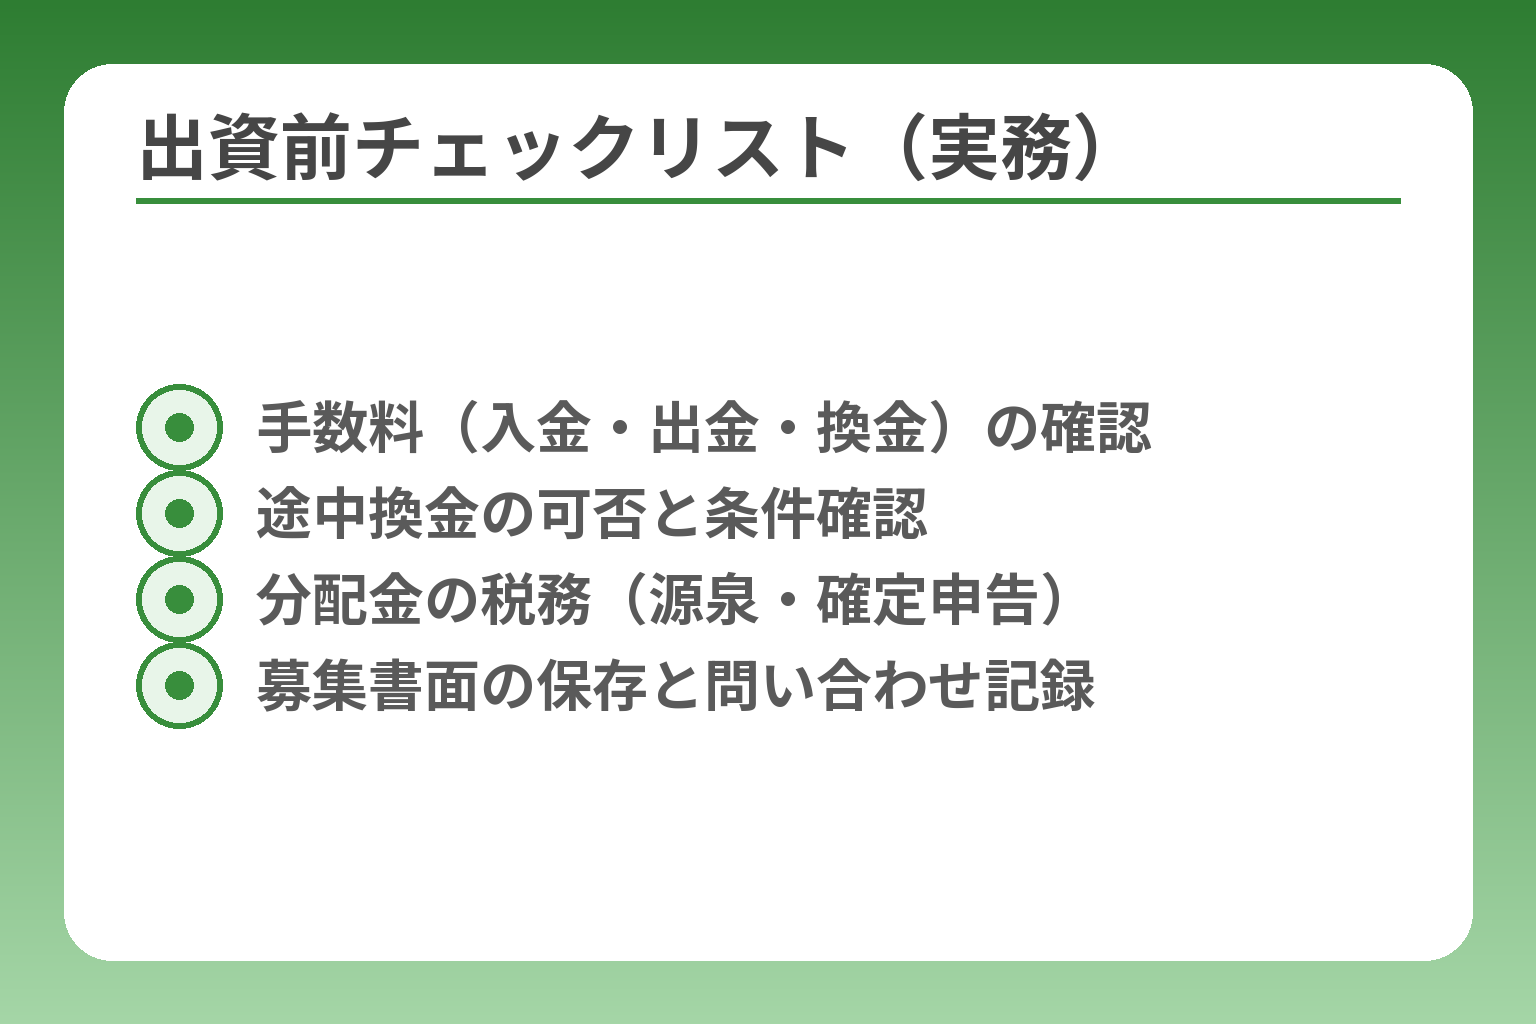
- 手数料(入金・出金・換金)の確認
- 途中換金の可否と条件確認
- 分配金の税務(源泉・確定申告)
- 募集書面の保存と問い合わせ記録
LSEEDに出資する際は、会員登録と本人確認を済ませ、募集方式や入金期限を把握し、募集書面(利回り・劣後比率・換金ルールなど)を読み込んだ上で余裕資金で申込することが安全な出発点です。
- 会員登録と本人確認を早めに完了させる(募集開始直後の申込に備えるため)。
- 募集方式(先着/抽選)や入金締切を事前に把握し、入金準備を整える。
- 募集要項・契約成立前交付書面・重要事項説明・リスク説明の4点を必ず読み、疑問点は書面で照会する。
最初に会員登録と本人確認を済ませます
会員登録と本人確認は出資の第一歩で、時間を要する場合があるため募集前に済ませておくのが実務的です。出典:LANDNET(Redia)
具体例として、会員登録では氏名・住所・連絡先の入力、本人確認書類(運転免許証やマイナンバーカード等)のアップロードが求められます。判断基準は「登録完了→募集申込が可能になるかどうか」で、募集直後の先着方式案件に参加したい場合は登録済みであることが必須です。よくある落とし穴は、本人確認の審査に数日かかり、募集開始直後の申込みに間に合わないことです。回避策は、募集情報を見つけたらすぐ会員登録を行い、身分証の画像が不鮮明でないか事前にチェックしておくことです。
募集方式と申込み期限を確認します
募集方式(先着か抽選か)と入金締切の把握は資金準備と当選可能性の管理に直結します。出典:PR TIMES(LSEED募集例)
先着方式は早い者勝ちであるため、入金手続きが遅れると申込自体が無効になるリスクがあります。一方、抽選方式は申込後の当選可否に左右されるため、当選時の入金期限を満たせるかが判断基準になります。募集ページに「入金締切日」や「当選時の入金条件」が明記されているかを最優先で確認してください。落とし穴は、募集ページの記載を読み飛ばして入金期限を見落とすことや、金融機関の振込反映時間を考慮しないことです。回避策は、募集開始前に振込手段(銀行振込・即時振替等)を決め、入金のタイムラインをカレンダーに登録すること、必要であれば振込手数料の負担者や振込先口座名義も事前に確認することです。
生活費ではなく余裕資金の範囲で出資します
出資金は原則としてすぐ使う予定のない余裕資金に限定することが重要です。
判断基準は「短期間で必要にならない資金かどうか」と「ポートフォリオ全体に占める比率」です。LSEEDは運用期間中に資金が拘束されるか、換金に制約がある案件があるため、生活費を充てると急な出費で困る恐れがあります。落とし穴は、少額だからと複数案件に手当たり次第出資し、結果的に流動性が低下することです。回避策は、投資可能額の上限を決め、各案件の運用期間・換金ルールを加味して資金を配分すること、緊急用の預備資金(生活費の数ヶ月分)を別途確保しておくことです。
申込み前に4つの資料を読みます
募集要項、契約成立前交付書面、重要事項説明、リスク説明の4つは出資判断に不可欠な書面であり、必ず全文を確認してください。出典:一般社団法人 不動産クラウドファンディング協会(初心者向けガイド)
具体的には、募集要項で「想定利回り・運用期間・最低出資額・優先劣後比率・募集方式」を確認し、契約成立前交付書面で契約条件の詳細をチェックします。重要事項説明では物件の概要や賃貸状況、リスク説明書では想定外事象がどのように扱われるかを確認します。書面に不明瞭な点があれば必ず質問し、運営会社の回答をメール等で保存してください。落とし穴は専門用語や計算式を読み飛ばしてしまい、実際の分配スキームや損失処理の順序を誤解することです。回避策は、重要数値(利回りの計算式、劣後比率、運用コスト、入金・出金の条件)を自分で一覧表にまとめ、必要なら税理士やファイナンシャルプランナーに相談して確認することです。
以上の準備を整えたうえで、各募集の具体的条件を比較し、自分の資金計画とリスク許容度に合致する案件を選んでください。
ランドネットのクラウドファンディングに関するQ&A
LSEEDに関するよくある質問は、「元本保証」「途中引出し」「利回りの選び方」「過去実績の有無」に集約され、それぞれ募集書面での確認が出資判断の鍵になります。
- 元本保証はないが、優先劣後などの仕組みで損失を緩和する設計が取られている点を確認すること
- 途中での換金可否は案件ごとに異なり、可能でも条件(期間・価格・手数料)が厳しい場合があること
- 利回りの高さはリスクの裏返しであり、優先劣後比率・物件の出口可能性・賃料根拠を合わせて判断すること
LSEEDは元本保証ですか
元本保証はされていません。ランドネットが採用する優先劣後構造は投資家の損失を軽減する仕組みですが、劣後比率を上回る損失が発生すると元本毀損が起き得ます。出典:一般社団法人 不動産クラウドファンディング協会(初心者向けガイド)
判断基準は劣後比率と物件の収益性です。募集書面で「優先:劣後の割合」を確認し、劣後比率(例:10%前後)がどの程度の損失をカバーする想定かを把握してください。落とし穴は劣後の存在だけで安全だと誤解すること、回避策は劣後比率に加えて賃料収入の実績・想定売却価格の根拠・周辺相場を照合して、最悪シナリオでの影響を自ら試算することです。
出資したお金は途中で引き出せますか
原則として運用期間中は資金が拘束される設計が多いですが、案件によっては運用中に換金機会を設ける場合があります。換金が可能でも期間や回数、価格算出ルールが設定されるため、必ず募集要項で条件を確認してください。出典:LANDNET(LSEED#24募集例)
判断基準は「換金の可否」と「換金条件(申請期間・価格・手数料)」です。落とし穴は換金可能とだけ書かれていて細則を確認しないこと、回避策は募集書面の換金ルール全文を保存し、換金時に適用される価格計算式や手数料を具体的に例示してもらうことです。また、換金が実行されるかどうかは市場状況や運営判断に左右されるため、流動性を過信しない資金配分が必要です。
利回りが高い案件を選べばよいですか
利回りの高さは魅力的ですが、リスクが大きい場合も多く、利回りだけで選ぶべきではありません。案件のリスク要因(劣後比率、物件の立地や築年、賃料の裏付け、出口見通し)を総合して判断することが重要です。出典:Investors Eye(LSEEDサービス解説)
判断基準は「利回りの原資(賃料か売却益か)」「優先劣後比率」「物件の出口可能性」の三点です。よくある失敗は表面利回りだけを比較して、賃料下落や売却難を見落とすこと。回避策は想定賃料や入居率の根拠を募集資料で確認し、利回りが高い理由(築年が古い、リノベーション前提、立地が弱い等)を明確に理解してから判断することです。また、複数案件で条件を比較し、同様のリスクに偏らないよう分散することが有効です。
過去に損失や元本割れはありましたか
運営側は募集結果や償還実績を公表することがあり、応募倍率や満額達成の公表例は確認できますが、公開情報で明確に「元本毀損が発生した」とする一覧は見当たりにくく、個別案件ごとの償還状況を確認する必要があります。出典:PR TIMES(LSEED募集例)
判断基準は過去の償還実績と、募集後の運用報告・決算資料の有無です。落とし穴は公表情報が限られるために「損失は起きていない」と誤解すること。回避策は、募集前に過去ファンドの償還実績や運用報告を求め、万が一の損失事例がないか直接問い合わせることです。公開情報が乏しい場合は、契約成立前交付書面や重要事項説明で損失処理のルールを慎重に読み取り、最悪シナリオでの影響を想定して出資額を決めてください。
これらのQ&Aを踏まえ、募集書面の数値とルールを照合したうえで、自分の資金計画とリスク許容度に合う案件かどうかを判断してください。
関連して読みたい記事
上場企業が運営するクラウドファンディングの選び方
LSEEDは上場企業が運営していますが、運営会社の信用力や特徴を比較して運用リスクを理解したい方に適したまとめです。上場企業運営のメリット・注意点が整理されています。
起業で使うクラウドファンディングの比較と始め方
事業者としてクラウドファンディングを活用したい場合、手数料や資金計画、成功に必要な準備が分かる実務的なガイドです。LSEEDのような投資型と支援型の違いを踏まえた判断に役立ちます。
店舗開業におけるクラウドファンディングの実践手順
不動産や物件を活用する事業の資金調達を考えている方向けに、目標金額の決め方やリターン設計、開業までのタイムラインが具体的に示されています。
フローレンス事例から学ぶ支援型クラウドファンディングの見方
支援型クラウドファンディングで支援する側の流れや税務ポイントを知りたい人向けの記事で、投資型との違いや募集ページのチェック項目を補完できます。
クラウドファンディングファンでは、最新のクラファンの情報や、クラウドファンディングに役立つ情報を発信しています。
今週の新着クラウドファンディングでは最新の注目プロジェクトを配信しています。
そのほかにも、有益な情報をどんどん発信していきます。