クラファンの勘定科目を種類別に解説|仕訳・手数料・税務の基本
クラウドファンディングの勘定科目は、リターンの有無や資金の性質で決まります。購入型なら前受金→売上、寄付型なら受取寄付金、投資・融資型なら預り金や借入金の扱いが基本です。
- 購入型の具体的な仕訳パターン(入金時の前受金、リターン提供時の売上、プラットフォーム手数料の処理)
- 寄付型と購入型が混在するケースでの「対価部分」と「寄付部分」の切り分け方法
- 主要プラットフォームの手数料明細を使った手取り試算の作り方と保存すべき証憑
- インボイス(適格請求書)対応や仕入税額控除の実務上の注意点
- 個人口座での受取時の帳簿整理、物品リターンの在庫・発送タイミングによる売上計上、NPO特有の会計上の扱い
クラファンの勘定科目は「リターンの有無」でまず決める
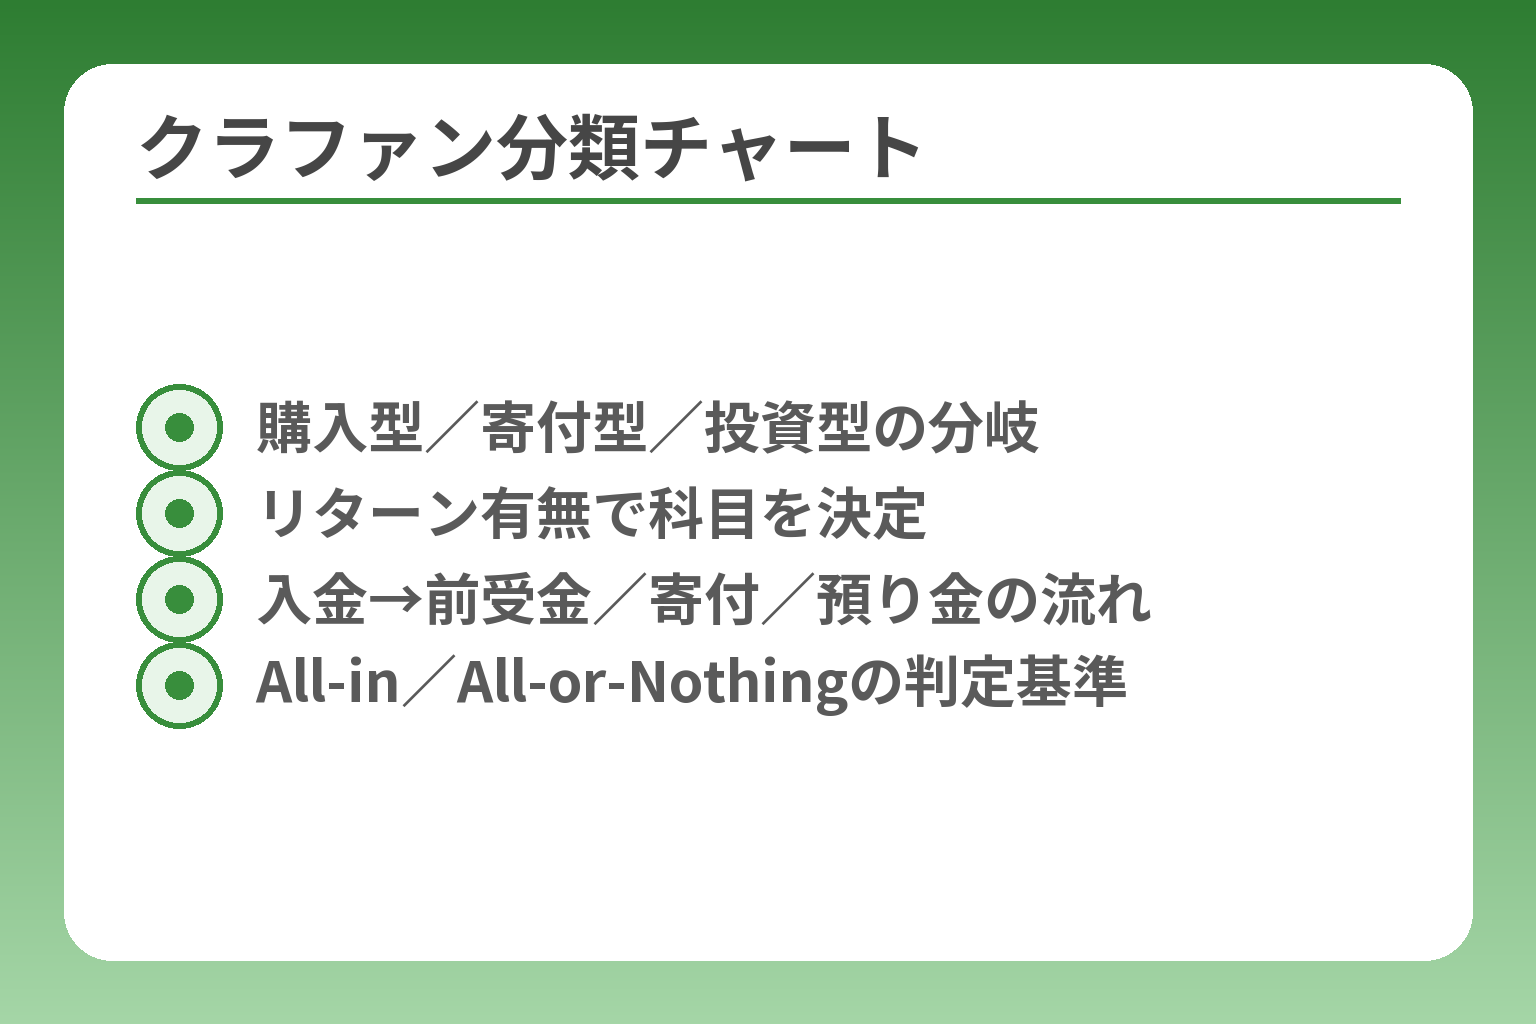
- 購入型/寄付型/投資型の分岐
- リターン有無で科目を決定
- 入金→前受金/寄付/預り金の流れ
- All‑in/All‑or‑Nothingの判定基準
受け取った資金が対価としてリターンを渡す契約か、単なる寄付か、あるいは出資や融資に当たるかを見極めることで、勘定科目の選択は明確になります。
- 購入型は支援時に前受金で受け、リターン提供で売上に振り替える
- 寄付型は見返りの有無で受取寄付金/雑収入を使い分け、返礼の価値がある場合は切り分けが必要
- 投資・融資型は契約条項(元本返済や分配)で預り金・借入金・資本に分類する
クラウドファンディングの名称だけで科目を決めるのではなく、支援者に何を約束しているか(物品・役務・何もないか)、入金の確定条件(All-or-NothingかAll-Inか)、および返金義務の有無を順に確認すると現場での判断がぶれません。
購入型はリターンを提供する取引として考える
購入型では支援を受けた時点で商品やサービスが未履行なら前受金(負債)として計上し、発送やサービス提供が完了した時点で売上に振り替えます。例えば支援総額10万円、手数料2万円の場合、帳簿上は「前受金10万円」→「リターン提供時に売上10万円」とし、手数料は別途「支払手数料2万円」として処理します。入金額だけをそのまま売上にしてしまうと収益の把握が誤るため注意が必要です
寄付型は見返りの有無で受取寄付金などを検討する
見返りがない真の寄付は「受取寄付金」や「受贈益/雑収入」で処理し、消費税の課税対象にならない場合が多いです。しかし返礼品に市場価値がある場合は、その価値に相当する部分を販売収入として切り分ける必要があります。具体的にはリターンの市場相当額を見積り、寄付相当額=支援金−対価部分として分ける運用が現実的です。返礼品に実質的な対価性があると判断されれば消費税や収益計上が変わります
投資型・融資型は契約条件で預り金・借入金に分ける
投資型・融資型は資金の性格が異なり、元本返済義務や分配(利息や配当)の有無で会計科目が変わります。契約上「出資」と明示されていれば資本的扱いとなり得ますし、返済義務が設定されていれば借入金や預り金で計上します。判断の軸は契約書の条項(元本返済・利息・優先順位)で、曖昧な場合は税理士と契約文面を確認することが安全です。契約書に基づく分類が会計処理の第一ルールです
勘定科目を実務で迷わないためのチェック項目と記録方法
勘定科目の判定ミスでよくある落とし穴は「募集ページの表現だけで判断する」ことと「証憑を残していない」ことです。実務では下記を必ず保存してください:募集ページのスクリーンショット、支援者一覧(氏名・コース・金額)、プラットフォームの精算明細、発送記録(追跡番号)、返金証憑。これらがあれば後からでも対価性の有無や売上計上の根拠を説明できます。書類を一式保存することが会計監査や税務調査での最大の防御になります
出典:NPO BP(非営利組織におけるクラウドファンディングの会計的課題)
上の分類と記録を整えれば、個別の仕訳パターンや手数料・消費税の扱いを具体的に組み立てられます。
購入型クラファンの勘定科目と仕訳例
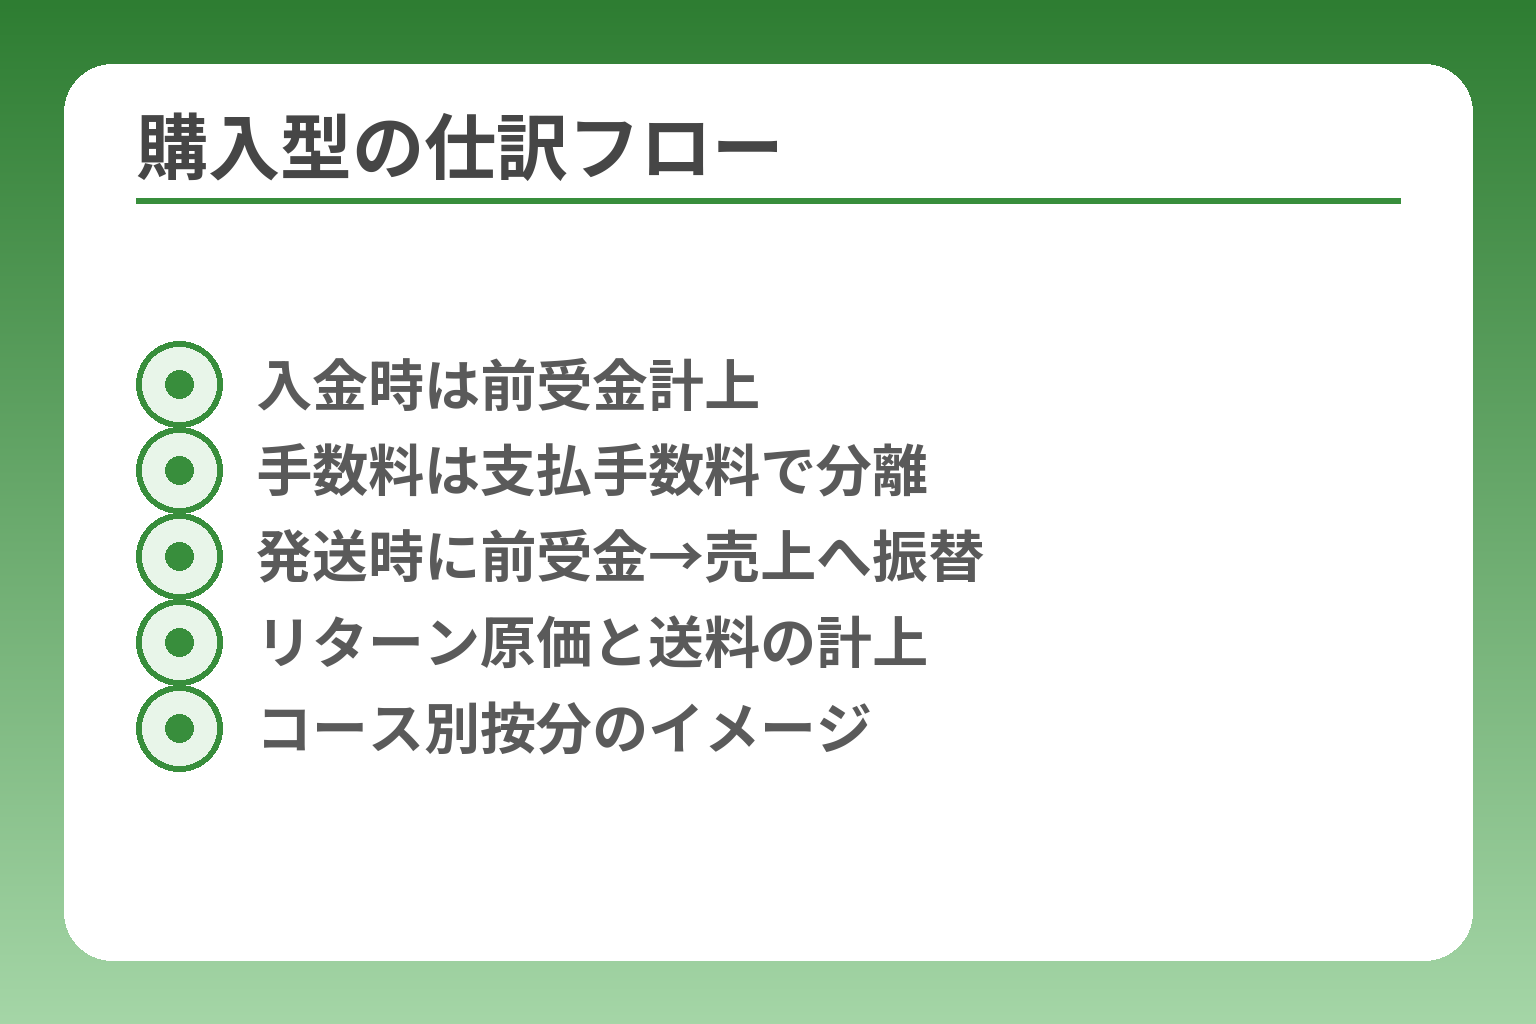
- 入金時は前受金計上
- 手数料は支払手数料で分離
- 発送時に前受金→売上へ振替
- リターン原価と送料の計上
- コース別按分のイメージ
購入型クラウドファンディングでは、支援時点では前受金として受け、リターンを履行した時点で売上に振り替える処理が会計上の基本です。
- 入金時は前受金(負債)で受け、リターン履行で売上に振り替える
- プラットフォームが手数料を差し引いて振込む場合でも、会計上は売上と手数料を分けて記帳するのが望ましい
- リターンの原価(製作費・送料)は売上原価や外注費などで費用計上し、コース別に管理する
入金時は前受金で処理するかを確認する
購入型では支援者に対して商品やサービスの引渡しを約束しているため、支援金は原則として「前受金(負債)」で受けます。実務的には支援の確定(決済完了)時点で債務が生じるため、入金を受けたら現金(または未収金)を借方に、前受金を貸方に計上します。例えば、支援総額が100,000円でプラットフォームが差引く前の総額で受け取った場合の基本仕訳は以下の通りです:借方 現金/普通預金 100,000円、貸方 前受金 100,000円。
判断基準は「リターンの履行義務があるかどうか」です。履行義務があるなら前受金処理、ないなら寄付等の収益科目が検討されます。落とし穴は事業者側が入金を即座に売上に振り替えてしまうことです。回避策として、支援ごとに発送予定日や提供条件を明文化し、前受金の管理台帳を用意しておくと帳簿と実務が一致します。
リターンを提供した時点で売上へ振り替える
リターンを発送またはサービス提供した時点で、前受金を売上に振り替えます。仕訳の流れは、(例)前受金100,000円を借方、売上100,000円を貸方に振替える形です。物品販売の場合は同時に売上原価(仕入れや製造原価)を計上するため、原価管理を並行して行う必要があります。発送日や引渡し日を根拠にした記録(出荷伝票・追跡番号)が売上計上の決定的証憑になります。
具体例の落とし穴としては、部分的にしかリターンを提供していないのに全額を売上計上する誤りがあり得ます。これを避けるにはコースごとに提供物の単価を定め、部分提供がある場合は提供割合に応じて前受金を按分して振り替える運用にしてください。按分の根拠は募集ページのコース説明と発送実績です。
プラットフォーム手数料は支払手数料として分けて記帳する
多くのプラットフォームは利用手数料と決済手数料を合算して差し引いた金額を振り込むため、会計上は支援総額(売上)と手数料(販管費または支払手数料)を分けて記帳するのが推奨されます。具体的な仕訳例(支援総額100,000円、手数料18,000円、振込額82,000円のケース)は次の通りです:借方 普通預金 82,000円、借方 支払手数料 18,000円、貸方 売上高 100,000円。
判断基準は「プラットフォームが手数料をどう扱っているか(支援総額から自動差引かれるか、別途請求か)」です。落とし穴は振込済みの金額だけを売上と記録してしまい、実際の収益構造(総額ベース)を見失うことです。回避策はプラットフォームの精算書を保存し、総額・手数料内訳・振込額を帳簿で別々に管理することです。
リターンの製作費や送料は原価・経費として処理する
リターンが物品の場合、その製作費や仕入れは売上原価や「仕入」科目で処理し、発送費用は「荷造運賃」や「発送費」として経費計上します。役務(体験イベントやワークショップ)の場合は外注費や人件費を対応する経費科目で計上します。リターンごとの原価を把握しておくと、実際の儲け(粗利)とクラウドファンディングに伴う実コストが明確になります。
出典:メタワークス会計事務所(リターン原価と手数料の会計処理)
落とし穴は原価を雑にまとめてしまい、どのコースが黒字か赤字か把握できない点です。回避策はコース別の原価試算表を作成し、製作費、包装、検品、送料、外注費を個別に集計することです。特に送料は支援者の地域差で変わるため、実績ベースで補正することを勧めます。
複数のリターンは売上と原価を分けて管理する
複数コースがあるプロジェクトでは、各コースごとに収益性を管理することが重要です。方法としては支援者一覧に「コース」「支援金額」「発送状況」「原価」を紐づけて台帳化し、前受金の按分や売上振替をコース単位で行います。例えば同一支援者が複数コースを選んだ場合は、支援金をコース別に振り分けて前受金を設定します。
出典:マネーフォワード(クラウドファンディングの仕訳と消費税の扱い)
典型的な落とし穴は「支援者単位でしか管理しておらず、コース別の在庫や原価が追えない」ことです。回避策は案件開始前にコースごとの主要コスト(単価×個数見込み)を計算し、実績と差異を月次で確認するプロセスを組み込むことです。これにより、次回以降の価格設定や手数料負担を改善できます。
ここまでで購入型の主要な科目と具体的な仕訳の考え方を整理しました。
寄付型・投資型・NPOのクラファン会計
寄付型は見返りの有無で寄付収益か雑収入かを判断し、投資・融資型は契約上の返済・分配義務で資本か負債かを分類し、NPOは使途指定の有無で会計区分が変わると理解すると実務で迷わなくなります。
- 寄付型は返礼の有無とその価値で「寄付収入/販売収入」を切り分ける
- 投資型・融資型は契約の「元本返済」「分配条項」で預り・借入・資本を判定する
- NPOは指定寄付か一般寄付かで会計処理や区分表示が変わるため使途指定を明確にする
寄付型は受取寄付金・受贈益・雑収入を実態で選ぶ
支援に対して実質的な対価を提供していなければ「受取寄付金」や「受贈益」で処理するのが一般的です。寄付に見える表現でもリターンとして実物やサービスを提供している場合は、対価性の有無を厳密に判断します。判断基準としては「支援者が期待する具体的な見返りの有無」と「募集時の表示内容(対価性を示すか)」が重要です。返礼なしなら寄付収入、実質的な返礼があるなら寄付と販売部分を分離することが必要です。落とし穴は募集ページの文言だけで寄付扱いにしてしまう点で、回避策は支援別に提供物の有無・価値を記録して根拠を残すことです。出典:マネーフォワード(クラウドファンディングの会計処理)
少額の返礼品がある寄付型は対価部分を切り分ける
少額の返礼(ステッカー等)を付けても、返礼に実質的な経済価値がある場合はその価値分を販売収入として扱います。具体的には支援金総額から返礼の市場相当額を差し引いて「寄付相当額」を算出します。例:支援5,000円で実勢価格1,000円の返礼を付けた場合、販売部分1,000円を売上、残り4,000円を寄付扱いにする運用が考えられます。落とし穴は返礼の評価を恣意的に低く見積もることなので、回避策は外部価格や見積書を保存し、計算根拠を帳簿に残すことです。出典:freee(寄附金の勘定科目と仕訳)
投資型・融資型は預り金・借入金・資本のいずれかに分類する
出資的性格か貸付的性格かは契約書の条項で判断します。契約に元本返済義務や利息支払が明記されていれば借入金や預り金、分配のみで返済義務がない場合は資本的扱い(出資)となる可能性があります。判断の軸は「元本返済義務の有無」と「分配の条件」です。落とし穴は募集ページの文言だけで判断してしまうこと、回避策は募集時の契約書を保存し、専門家に文言の解釈を仰ぐことです。出典:Creabiz(クラウドファンディングの類型整理)
NPO・公益法人は使途指定の寄付かどうかで会計表示が変わる
NPOや公益法人が受け取る寄付は、使途指定(特定プロジェクトへの寄付)か一般寄付かで会計上の区分や処理が変わるため、受領時に使途の有無を必ず記録します。指定寄付は内部的に「指定正味財産」として区分する必要があるケースがあり、会計基準に沿った表示が求められます。落とし穴は使途指定の扱いをあいまいにしてしまうこと、回避策は寄付申込書や募集ページの文言を保存し、使途指定の有無を寄付ごとに明示する運用です。出典:NPO BP(非営利組織におけるクラウドファンディングの会計的課題)
個人事業主と法人での申告や処理上の違い
同じ受取でも、個人事業主は事業所得としての取り扱いを確認し、法人は法人税や消費税の取扱いを合わせて精査する必要があります。個人口座で受け取った場合は事業用と私用を区分するために帳簿上で「事業主借」等を用いて処理するのが一般的な実務アドバイスです。落とし穴は私的口座への入金をそのまま放置すること、回避策は事業用口座の原則運用と入金証憑の一元管理です。出典:メタワークス会計事務所(クラファンの勘定科目と仕訳)
上記の整理ができれば、購入型の細かな仕訳や手数料・消費税の扱いに自然と注意が向きます。
手数料・インボイス・消費税の確認ポイント
- 利用料と決済手数料を分解
- 精算明細の保存必須
- インボイス発行事業者の確認
- 仕入税額控除の要件メモ
- 公式料率で手取り試算
クラウドファンディングでは、手数料の構成とインボイス(適格請求書)対応、リターンの対価性による消費税扱いを押さえることで、仕訳・仕入税額控除・収益把握の誤りを防げます。
- 手数料は「掲載利用料+決済手数料」の内訳で確認し、明細を保存する
- 会計では支援総額・手数料・振込額を分けて仕訳し、振込額だけを売上にしない
- 仕入税額控除を受けるにはプラットフォームの適格請求書発行事業者登録と請求書の保存が必要
手数料は利用料と決済料を明細で分けて確認する
プラットフォーム手数料は通常、掲載利用料(プラットフォーム運営側の手数料)と決済手数料(クレジットカード等の決済会社手数料)に分かれ、合算して支援総額から差し引かれて振込まれることが多いです。たとえばサービスによっては合算で15〜20%程度が差し引かれる例があるため、募集前に必ず手数料の内訳と税区分(消費税の扱い)を確認してください。手数料の内訳が不明瞭だと、売上計上や経費配分で後から修正が必要になるリスクが高まります。出典:クラファン代行ナビ(手数料比較)
手取り額ではなく支援総額・手数料・入金額で仕訳する
会計上は支援総額(プロジェクト上の販売総額)をベースに売上と前受金の管理を行い、手数料は別科目で処理するのが正しい整理です。仕訳例(支援総額100,000円、手数料18,000円、振込82,000円のケース)を示すと、入金時は借方 普通預金82,000円/借方 仮支払手数料等18,000円、貸方 前受金100,000円とし、リターン提供時に前受金100,000円→売上100,000円へ振替えます。振込額だけを売上に計上すると、手数料分の費用計上漏れや収益把握のずれが生じます。落とし穴の回避策は、プラットフォームの精算書をダウンロードして総額・内訳・振込額を帳簿に照合する運用です。出典:クラウドファンディング ファン(購入型の会計処理)
プラットフォーム別の手取りは公式料金表で試算する
プラットフォームごとに利用料率や決済手数料の計算方法が異なるため、募集前に公式料金表で手取りシミュレーションを行ってください。試算の際は「支援総額」「プラットフォーム利用料率」「決済手数料率」「消費税(課税対象か)」をそれぞれ入力し、想定されるリターン原価・送料も差し引いて粗利を出します。公式の料率が変更されることがあるため、募集直前に再確認してから目標金額やリターン価格を決めることが実務上の必須作業です。出典:NO WAVE(クラファンの手数料比較ガイド)
インボイスは手数料の請求書と登録番号を確認する
仕入税額控除(消費税の控除)を受けるには、相手方が適格請求書発行事業者であることと、適格請求書(インボイス)やその電磁的記録を保存していることが要件になります。プラットフォームが手数料の請求書に「発行事業者番号」等の必要事項を記載しているか、マイページで発行事業者情報が確認できるかを必ず確認してください。プラットフォームが免税事業者などで適格請求書を発行できない場合は、仕入税額控除が受けられないか、経過措置の適用を検討する必要があります。落とし穴は仕入税額控除が可能かどうかを事前に確認せず会計処理を進めることです。出典:国税庁(インボイス制度について)
消費税はリターンが対価に当たるかで考える
消費税の課税対象になるかどうかは、支援に対して事業者が提供するものが「対価に当たるか」で判断します。購入型で実物や役務を提供する場合は課税取引となり、消費税の計算や仕入税額控除の検討が必要です。寄付に近い支援で見返りがない場合は非課税扱いになることが多いですが、返礼に相当額がある場合はその分を課税売上に含めます。実務の回避策としては、募集ページに提供内容を明確に記載し、返礼の市場相当額や計算根拠を帳簿に残すこと、そして消費税の扱いが分かりにくい場合は税務の専門家に確認することです。出典:マネーフォワード(クラウドファンディングの消費税と会計処理)
以上を整理して証憑(精算明細・請求書・募集ページの保存)を揃えると、次は具体的な仕訳パターンや返金時の処理に進む判断がしやすくなります。
個人口座・返金・未達時の勘定科目と証拠書類
- 事業主借で仮受管理
- 返金は理由・日付・振込記録で保存
- 発送伝票と追跡番号を証憑に
- All‑or‑Nothingの入金確定ルール
- 支援者別の履歴台帳
個人口座での受取や返金、目標未達の処理は勘定科目の選択と証憑保存が結果に直結するため、受取の性質を明確にして帳簿と証拠を揃えておく必要があります。
- 個人口座で受け取った事業資金は帳簿上で事業と私用を分け、事業主借等で処理する
- All‑or‑Nothing/All‑Inの方式は入金確定時点が異なるため、未達時の返金処理ルールを事前に定める
- 返金・発送遅延は理由と日付を明示した証憑で記録し、税務調査に耐える保存を行う
個人口座で受け取った事業資金は事業主借などで整理する
事業用のクラウドファンディング収入を個人の私的口座で受け取った場合でも、会計上は事業取引として扱う必要があり、その受取を帳簿に反映させるには「事業主借」や「事業主貸」を使い分けて処理します。実務上は入金時に事業用の仮受勘定(事業主借)で受け、事業用口座へ移した時点で精算する方法が分かりやすく、銀行振替の履歴や入金通知を保存しておくと後の証明が容易です。私的口座での受取を放置すると事業所得の認定や経費計上で説明がつかなくなるリスクが高まります。出典:メタワークス会計事務所(クラファンの勘定科目と仕訳)
All‑or‑NothingとAll‑Inは入金確定の時点を確認する
募集方式ごとに会計上の認識時点が変わるため、All‑or‑Nothing(目標未達なら不成立で返金)では「目標達成確定後」に入金を前受金から実収入として扱うのが通常で、All‑In(達成に関係なく集まった金額を受け取る)では決済完了時点で前受金処理→履行時に売上振替の流れになります。実務的判断の軸は「入金が確定する条件(募集方式)」と「返金義務の存在」です。落とし穴は未達による返金処理を想定せずに前受金を早期に売上化することなので、募集要項とプラットフォームの精算ルールを事前に保存しておく回避策が有効です。出典:NO WAVE(クラファンの手数料比較ガイド)
返金した支援金は返金理由と日付を残して処理する
返金が発生した場合は支援者ごとに「返金理由」「返金額」「返金日」「返金手続きの根拠(メールやフォーム)」を保存し、仕訳上は支払手数料や返品の逆仕訳として処理します。例えば既に売上に振り替えていた分を返金する場合は売上の減少(売上戻し)と現金の出金を連動させ、前受段階での返金なら前受金の消込で処理します。返金の証拠がないと税務調査で収入の過大計上や虚偽の主張を疑われる可能性があります。回避策は返金処理用のテンプレート(理由・金額・振込先を記載)を用意し、返金は振込で行って振込記録を保存することです。出典:マネーフォワード(クラウドファンディングの仕訳と消費税の扱い)
発送遅延でも売上計上の根拠を残す
物品リターンの売上認識は原則として引渡し(発送)又は役務提供の完了をもって行うため、遅延が生じた場合は発送予定日と実発送日を記録しておく必要があります。発送前に売上を計上してしまうと、会計上の過大認識や顧客対応の齟齬を招くため、出荷伝票・追跡番号・配送業者の履歴を売上振替の根拠として保存してください。発送記録がなければ「いつ履行したか」を説明できず、売上計上が否認される恐れがあります。回避策は発送処理と会計処理をワークフローで連動させ、出荷完了をトリガーに自動で売上振替を行う運用にすることです。出典:リトルリンク(クラファン会計解説)
支援一覧・手数料明細・領収書はセットで保管する
税務や会計の説明責任を果たすため、支援者一覧(氏名・コース・金額)、プラットフォームの精算明細(手数料内訳・振込額)、仕入れや製作費の請求書、発送記録、返金証憑を一式で保存することが不可欠です。保存形式は電子データでも可ですが、どのファイルがどの取引を裏付けるかが分かる整理ルールを決めておくことが重要です。証憑が揃っていれば会計処理の根拠が明確になり、税務調査時のリスクが大幅に下がります。出典:NPO BP(非営利組織におけるクラウドファンディングの会計的課題)
これらを整備すれば、手数料や消費税、混在ケースの仕訳など細部の判断へとスムーズに進められます。
クラファンの勘定科目でよくある質問
記帳で迷いやすい場面は、入金のタイミング・手数料の扱い・寄付と販売の混在・返金の根拠の有無を順に確認すれば説明可能になります。
- 支援金を入金日にすべて売上にしてよいかは、リターンの履行有無で判断する
- 手数料差引後の入金だけを売上にすると費用把握を誤るため、総額・手数料・振込額を分けて記帳する
- 寄付と応援購入が混在する場合は、対価部分と寄付部分を契約・表示・実態で分離する
支援金は入金された日にすべて売上にしてよいですか
支援金を入金日に全部売上にするのは原則避けるべきで、リターンが未履行なら前受金として管理するのが会計上の基本です。購入型では支援時に履行義務(商品や役務を渡す責務)が発生するため、その義務が完了したときに前受金を売上に振り替えます。よくある誤りは、振込済みの金額だけを売上としてしまい、プラットフォーム手数料や将来発生する原価を勘案せず利益を過大に見積もってしまう点です。回避策としては、各支援を前受金台帳で管理し、発送日や提供日を確認できる証憑(出荷伝票、実施報告、追跡番号)を揃えておくことが有効です。
出典:マネーフォワード(クラウドファンディングの仕訳と消費税の扱い)
手数料を引かれた後の入金額だけを売上にできますか
振込された手取り額だけを売上に計上するのは誤りで、会計上は支援総額(売上)と手数料(支払手数料等)を分けて記帳するのが正しい整理です。具体的な仕訳例として、支援総額100,000円で手数料18,000円、振込82,000円の場合、入金時に普通預金82,000円と未払手数料(または支払手数料)18,000円を借方に、前受金100,000円を貸方に計上し、リターン履行で前受金を売上に振替えます。振込額だけを売上にすると費用の計上漏れを招き、税務上も説明がつきにくくなります。回避策はプラットフォームの精算明細を必ず保存し、月次で総額と手数料の突合を行う運用を作ることです。
応援購入と寄付が混ざる場合はどう仕訳しますか
応援購入(リターンあり)と寄付(見返りなし)が同一募集で混在する場合は、支援金を「対価部分」と「寄付部分」に分けて記帳します。判断の基準は募集ページの表示と実際の提供物の価値で、返礼品に市場相当額があるならその部分を販売収入として切り分け、残額を寄付収入に充てます。落とし穴は寄付の名目で全額を非課税・寄付扱いにしてしまうことで、消費税や収益計上の誤りにつながります。回避策としては各リターンの市場価格や見積書を保存し、支援ごとに按分表を作って寄付部分と販売部分の根拠を明確にしておくことです。
支援者側が支払ったお金の勘定科目は何になりますか
支援者側の仕訳は支援の性質で変わり、購入型なら支援者は前払金や仮払金(購入の予約)を使い、寄付型なら個人は寄付金控除の対象となる場合があります。事業者目線とは別に、支援者が会計処理する際の判断軸は「対価性」と「経済的利益の受領」です。よくある誤解は支援者側が支援を単純な経費と誤認することなので、支援者向けには領収書や受領証を明確に発行し、対価性の有無を示すことが双方の会計処理を容易にします。回避策は支援者に対して、寄付控除の可否や返礼の有無を明記した受領書を発行することです。
税理士に相談した方がよいのはどんな場合ですか
税務・会計判断が難しいケースでは早めに専門家に相談するのが安全で、具体的には投資型・融資型の契約条項がある場合、寄付と販売が混在している高額案件、消費税の仕入税額控除が関わる場合、NPO特有の会計表示を要する場合などが該当します。判断基準は「契約の複雑さ」と「金額の重要性(税務上の影響が大きいか否か)」です。落とし穴は自己判断で誤った処理を続けてしまい、将来の税務調査で修正を強いられることなので、早期相談で書類や募集文言の修正、仕訳ルールの確定を行うことが回避策になります。
出典:NPO BP(非営利組織におけるクラウドファンディングの会計的課題)
これらのFAQで根拠書類(募集ページ・精算明細・出荷伝票・返金記録)を揃えておけば、個別の仕訳や税務説明へ自然に進められます。
Q&A
- 支援金は入金された日にすべて売上にしてよいですか
-
いいえ。購入型でリターンが未履行なら入金時は前受金で管理し、履行完了時に売上に振り替えます。
補足:支援が「購入」に該当するときは履行義務の充足(発送・サービス提供)をもって収益認識します。振込済みの金額だけを売上にしてしまうと手数料や原価が反映されず利益が過大表示されるため、支援ごとに前受金台帳を作り発送履歴や追跡番号を保存してください。出典:マネーフォワード(クラウドファンディングの仕訳と消費税の扱い)
- プラットフォーム手数料はどのように仕訳すればよいですか
-
支援総額(売上)と手数料(支払手数料等)を分けて記帳し、振込(入金)と手数料の差額で調整します。
補足:実務例では入金時に普通預金(振込額)と未払手数料/支払手数料(手数料額)を借方に、前受金や売上を貸方に立てる形が多いです。プラットフォームごとに「利用手数料+決済手数料」の内訳が異なるため、公式の料金表や精算明細を保存して月次で突合してください。出典:クラファン代行ナビ(手数料比較)
- インボイス制度はクラファンの手数料や仕入税額控除にどう影響しますか
-
仕入税額控除を受けるには、プラットフォームや業者が発行する適格請求書(インボイス)等の保存が必要です。
補足:プラットフォームが適格請求書発行事業者でない場合、その手数料に係る消費税分の控除を受けられない可能性があります。電磁的記録での保存や発行事業者番号の確認も必要なので、事前にマイページや請求書で発行事業者情報を確認し、保存ルールを整えてください。出典:国税庁(インボイス制度について)
- 個人の私的口座に振り込まれた場合、帳簿はどう整理すればよいですか
-
事業の収入は帳簿上で事業取引として処理し、個人口座受取は事業主借や仮受金で一旦記録して精算します。
補足:実務では入金が私的口座に行われた時点で「事業主借(借方)」などの仮勘定に記録し、事業用口座へ移した日付で精算します。入金通知や振込明細を必ず保管し、税務調査時に事業収入であることを説明できるようにしておくことが重要です。出典:メタワークス会計事務所(クラファンの勘定科目と仕訳)
- 購入型と寄付型が混ざる募集(混在ケース)はどう仕訳しますか
-
支援ごとに「対価部分(販売収入)」と「寄付部分(受取寄付金等)」を分けて按分し、各々適切な科目で処理します。
補足:判定の軸は募集ページの表示と実態(返礼の有無・価値)です。返礼の市場相当額を根拠に按分表を作成し、販売部分は売上・課税対象、寄付部分は受取寄付金や雑収入等で処理します。判断が難しい場合は判断根拠(募集文言・見積書)を保存しておくと説明が容易です。出典:簿記学会(購入型クラウドファンディングの論点整理)
- 物品リターンの在庫や原価はどう管理し、いつ売上計上すればよいですか
-
物品は引渡し(発送)時点で売上を認識し、製作費や仕入れは売上原価や仕入科目で管理します。
補足:コース別に原価(材料費・製作費・包装・検品・送料)を見積り、支援者一覧と紐づけて在庫・出荷実績を管理すると、コース別損益が明確になります。発送遅延時は発送証憑(伝票・追跡番号)を根拠に売上を認識する運用にしてください。出典:リトルリンク(クラファン会計解説)
- NPOがクラファンで寄付を受けたときの会計上の注意点は何ですか
-
NPOでは使途指定の有無により表示区分(指定正味財産など)が変わるため、受領時に使途を明確に記録してください。
補足:特定プロジェクトへつく指定寄付は会計上の区分表示や報告が必要になる場合があります。募集ページや寄付申込書に使途を明記し、受領記録と使途管理を連動させることが重要です。出典:NPO BP(非営利組織におけるクラウドファンディングの会計的課題)
- 返金が発生したときの仕訳と証憑はどう残すべきですか
-
返金は理由・日付・金額・支払先を明示した証憑を残し、売上戻しや前受金の消込で仕訳します。
補足:返金が発生した流れ(返金前の科目が前受金か売上か)で逆仕訳の科目が変わります。返金は振込で行い振込記録を保存、加えて支援者とのやり取り(メール・フォーム)を保存して税務上の説明根拠を確保してください。返金テンプレートを用意すると運用が安定します。出典:クラウドファンディング ファン(寄付の会計処理)
- 税務的に迷ったとき、どの段階で税理士に相談すべきですか
-
投資型・融資型の契約がある、高額案件、寄付と販売が混在するケース、消費税の仕入税額控除が関わる場面では早めに相談してください。
補足:契約文書や募集ページの文言が会計・税務上の分類に直結するため、公開前後に税理士へ相談し募集文面や仕訳方針を確認すると修正コストが小さくなります。高度な判断が必要な場合は、関係書類一式を持参して具体的な仕訳例と申告対応を相談しましょう。出典:freee(返金・仕訳の注意点)
あわせて読みたい関連記事
クラウドファンディング寄付の勘定科目(個人事業主向け)
個人事業主としてクラファンで寄付や購入型を扱う場合の具体的な仕訳例と税務上の注意点がまとまっています。個人口座や所得区分で迷っている方に役立ちます。
クラウドファンディングの契約書(表示・返金ルールの作り方)
募集ページや契約条項の書き方、未達・遅延・返金時の対処例を示した実務向けガイドです。募集前に表示・契約の文言を整えたい起案者におすすめです。
シンカブル寄付のやり方|手数料・領収書・税控除の確認
寄付プラットフォームの運用や領収書・税控除の扱いを実例で解説しています。寄付型クラファンを使うNPOや個人が、入金管理や領収書の準備に迷わないための参考になります。
防水リュックのクラウドファンディング事例と起案チェック
物品リターンの在庫管理・発送・コスト計算の実務に触れる事例記事です。製品をリターンにするプロジェクトで原価や発送タイミングを考える際に具体的なヒントが得られます。
クラウドファンディングファンでは、最新のクラファンの情報や、クラウドファンディングに役立つ情報を発信しています。
今週の新着クラウドファンディングでは最新の注目プロジェクトを配信しています。
そのほかにも、有益な情報をどんどん発信していきます。